
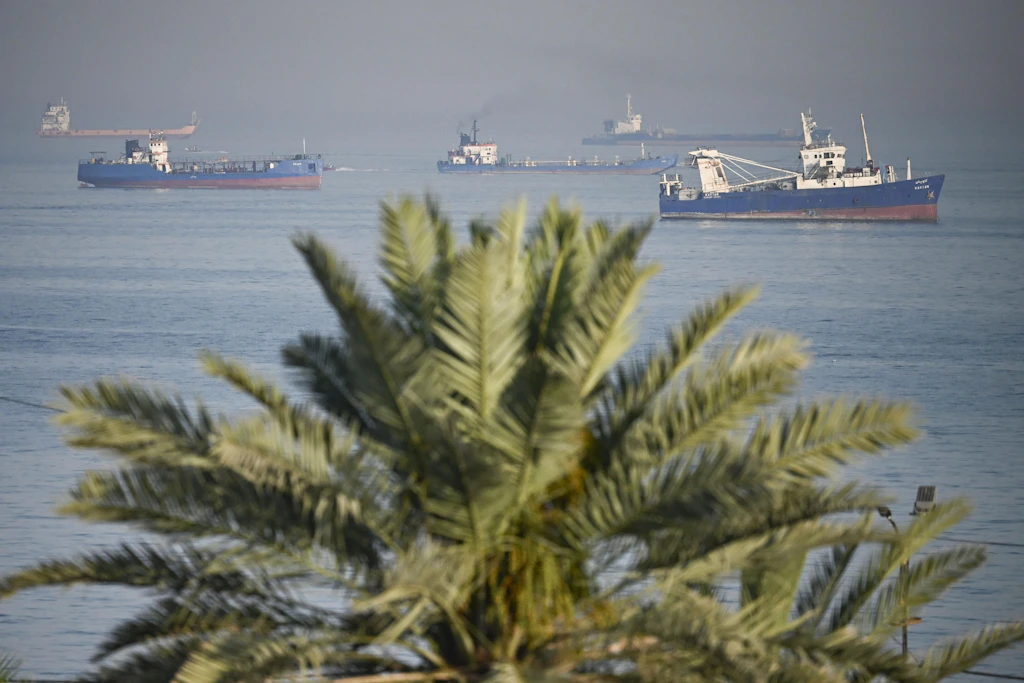
Dieser Kommentar klingt auf den ersten Blick nach guten Neuigkeiten: „Ships of the World, start your engines. Let the oil flow!“ – „Schiffe der Welt, startet eure Motoren. Lasst das Öl fließen!“
Mit dieser Aussage auf Truth Social verkündete US-Präsident Donald Trump in der Nacht zum Montag, was die Energiemärkte seit Monaten herbeigesehnt hatten – eine Vereinbarung zwischen Washington und Teheran, die den Krieg beenden und die Straße von Hormus wieder öffnen soll.
Erdöl der Standardmarke Brent fiel binnen Stunden um vier Prozent, asiatische Börsen drehten ins Plus. Doch wer glaubt, damit sei das Kapitel Hormus-Krise erledigt, der unterschätzt, was in den vergangenen dreieinhalb Monaten passiert ist – und was den deutschen Verbraucher noch erwartet.
Wie sich die Energieströme verschoben haben
Um die Tragweite zu verstehen, muss man sich die Zahlen ansehen. Durch die Meerenge zwischen dem Persischen Golf und dem Golf von Oman fließen normalerweise rund 30 Prozent des global gehandelten Rohöls und 20 Prozent des Flüssiggases – das entspricht etwa 20 Millionen Barrel täglich – und ein Barrel entspricht 159 Liter. Seit Ende Februar 2026 war dieser Energiefluss faktisch unterbrochen. Reedereien fuhren entweder mit massiv erhöhten Kriegsrisikoprämien oder mieden die Route komplett.
Die Internationale Energieagentur (IEA) berichtet, dass die europäischen Gaspreise zuletzt erneut um etwa 18 Prozent gestiegen sind. Schuld waren nicht nur die Sperrung der Meerenge selbst, sondern auch die Raketenangriffe vom 18./19. März auf die katarische Ras-Laffan-Anlage. Rund 17 Prozent der katarischen LNG-Exportkapazität werden dadurch voraussichtlich für drei bis fünf Jahre ausfallen – ein Schaden, den auch ein Friedensabkommen nicht heilt.

Die neue Weltkriegsordnung: Warum Europa den Iran-Krieg noch immer nicht verstanden hat

Parallel hat sich der Welthandel neu sortiert: Logistikkonzerne wie Kühne+Nagel, DHL und CMA CGM haben ihre Strategie von Kostenoptimierung auf Risikominimierung umgestellt. Alternative Routen über das Kap der Guten Hoffnung oder Landkorridore im Oman wurden strategisch aufgewertet. Wer einmal seine Lieferkette umgebaut hat, baut sie nicht über Nacht zurück.
Warum es nicht nur um Erdöl geht
Wer bei Hormus nur an Rohöl denkt, denkt zu kurz. Tatsächlich betrifft die Engstelle eine ganze Palette systemrelevanter Güter:
Flüssiggas (LNG): Vor allem aus Katar – für Belgien etwa 5,8 Milliarden US-Dollar jährlich allein über Zeebrugge, für Italien 4,4 Milliarden.
Propan und Spezialgase: Italien importiert für rund 3,2 Milliarden US-Dollar Propan aus der Region.
Aluminium: Die Vereinigten Arabischen Emirate kontrollieren etwa 20 Prozent der weltweiten Aluminiumexporte – die Schmelzen stehen direkt in der Konfliktzone.
Spezialgüter: Über Antwerpen läuft ein großer Teil des Diamantenhandels mit den VAE, Deutschland und Frankreich importieren Schiffe, Jachten und Industrieausrüstung.
Europa: Gering exponiert – aber nicht immun
Hier wird es interessant für die deutsche Perspektive. Forscher des Complexity Science Hub (CSH) in Wien haben mit Schiffsdaten aus sechs Jahren nachgewiesen: Nur etwa zehn Prozent des gesamten Öl- und Gastankerverkehrs durch Hormus sind für die EU bestimmt – das entspricht lediglich vier Prozent des gesamten EU-Tankerhandels. Die direkte Abhängigkeit Europas von dieser Route ist also relativ gering.
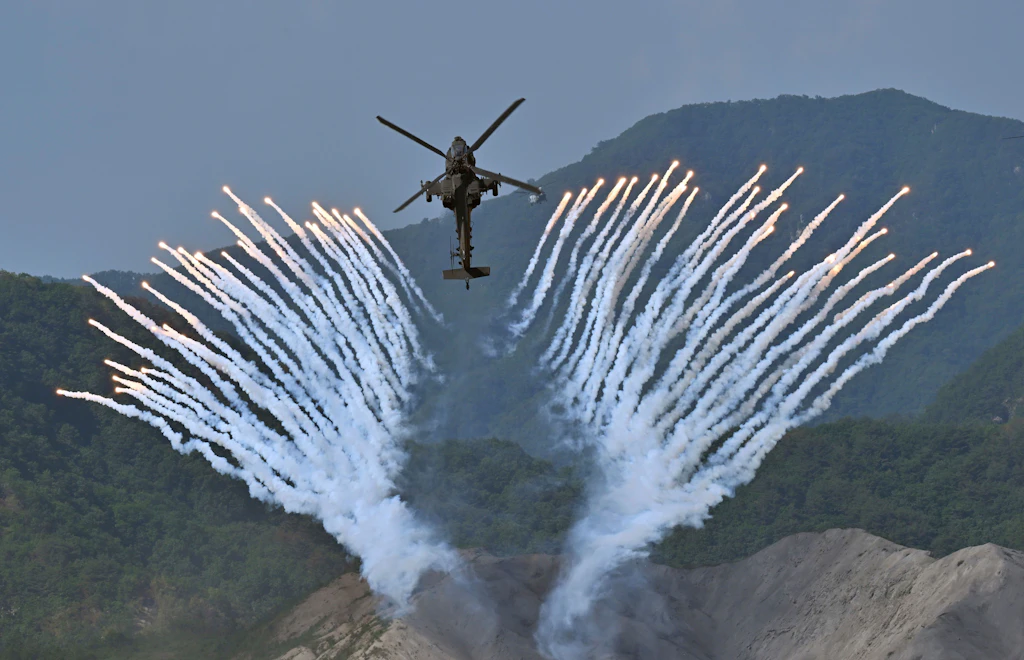
Nach Apache-Abschuss: USA greifen iranische Ziele an, Teheran attackiert US-Stützpunkte am Golf
Doch innerhalb Europas verteilt sich das Risiko höchst ungleich. Die im März 2026 veröffentlichte ASCII-Studie (Supply Chain Intelligence Institute Wien, CSH und TU Delft) macht deutlich: Italien ist mit jährlich 9,8 Milliarden US-Dollar an Importen aus den blockierten Golfstaaten der am stärksten betroffene EU-Staat, das Vereinigte Königreich kommt sogar auf 12,9 Milliarden. Deutschland importiert vergleichsweise moderate 5,7 Milliarden US-Dollar – und gilt laut Studienautor Stefan Thurner als „breiter diversifiziert“.
Die entscheidende Variable: Dauert die Blockade länger als vier Wochen, könnten sich Verzögerungen entlang globaler Lieferketten aufschaukeln. Genau das ist passiert. Wir sind weit über diese Schwelle hinaus.
Warum „Frieden“ nicht gleich „Entspannung“ heißt
Und hier kommt der unbequeme Teil der Analyse. Auch wenn das Memorandum am Freitag in der Schweiz unterzeichnet wird – die Normalisierung wird Monate dauern, nicht Tage. Mehrere Gründe sprechen dafür:
Erstens bleibt die institutionelle Hürde. Die im Mai 2026 gegründete Persian Gulf Strait Authority (PGSA) verlangt von allen Handelsschiffen vorab eingereichte Transitanfragen und genehmigte Routen. Iran bezeichnet diese Regelung als dauerhafte Statusänderung der Meerenge. Technische und administrative Auflagen dürften die Erholung der Tankerbewegungen auch bei einer diplomatischen Einigung bremsen.
Zweitens ist die Frage der Transitgebühren ungeklärt. Iran wird vermutlich keine formellen „Mautgebühren“ erheben, aber Service-, Lotsen- und Sicherheitsgebühren bleiben im Spiel – ein Modell, das viele westliche Reedereien und Versicherer als verkappte Maut interpretieren werden.
Drittens sind die physischen Schäden real: Die zerstörten Anlagen in Ras Laffan, beschädigte Tanker, Minenrückstände in den Gewässern, eine globale Tankerflotte, deren Versicherungsprämien das Vorkrisenniveau lange überschreiten werden.
Viertens bleibt die Inflation hartnäckig. Der anhaltende Konflikt hält die Inflation in der Eurozone bei rund drei Prozent – deutlich über dem Notenbank-Ziel. Experten erwarten aufgrund weiterhin hoher Energiepreise und steigender Produktionskosten in den kommenden Monaten noch höhere Raten.
Was das für Deutschland und seine Verbraucher heißt
Übersetzen wir Geopolitik in den Alltag: Die deutsche Strom- und Gaspreiskurve zeigt das Trauma in Zahlen. Der Gas-Winterkontrakt 2026/27 notiert aktuell bei 48,44 EUR/MWh, das Frontjahr 2027 trägt nach wie vor die höchste Risikoprämie der gesamten Preiskurve. Strom Base CAL 2027 liegt bei 94,41 EUR/MWh – Niveaus, die strukturell über dem Vorkrisenniveau von ca. 67,7 EUR/MWh (2021) liegen.
Für deutsche Verbraucher bedeutet das ganz konkret:
Ein wichtiger Mechanismus dahinter ist der Contango auf den Energiemärkten, der direkt mit der Hormus-Krise zusammenhängt: Weil die Straße von Hormus seit Ende Februar 2026 faktisch blockiert war und rund 30 Prozent des global gehandelten Rohöls sowie 20 Prozent des Flüssiggases nicht fließen konnten, sind spätere Liefertermine deutlich teurer geworden als der aktuelle Preis.
Die Kombination aus Kriegsrisikoprämien, erhöhten Versicherungsgebühren, Umleitungen über das Kap der Guten Hoffnung und dem langfristigen Ausfall von 17 Prozent der katarischen LNG-Exportkapazität (Ras-Laffan-Anlage) hat die Vorwärtspreise für Öl und Gas im Jahr 2027 und darüber hinaus gedrückt.
Im Contango müssen Anleger, die in Rohstoff-ETFs oder Futures investieren, ihre Positionen regelmäßig rollen – sie verkaufen den alten, billigeren Vertrag und kaufen den neuen, teureren für später.
Das erzeugt stetige Rollverlusten, selbst wenn der Rohstoffpreis gleich bleibt. Diese Mechanik schlägt auf die gesamten Beschaffungskosten durch und trägt zu den dauerhaft höheren strukturellen Energiepreisen bei, die auch deutsche Verbraucher in Heizkosten, Strom und Konsumgüter spüren werden.
Heizkosten: Die Gasversorger werden ihre Beschaffungspreise von 2026 erst mit Verzögerung weitergeben. Wer 2027 oder 2028 einen neuen Tarif abschließt, wird die Risikoprämie zahlen.
Strompreise: Der Großhandelspreis von rund 94 Euro/MWh für 2027 ist fast das Doppelte des vor wenigen Jahren üblichen Niveaus. Industrie und Haushalte werden das spüren.
Lebensmittel und Konsumgüter: Die globale Inflation, getrieben durch Energie-, Dünger- und Logistikkosten, frisst sich weiter durch die Wertschöpfungsketten.

Die Logik des Fanatismus: Warum dieser Iran-Krieg jede ökonomische Vernunft sprengt
Industriearbeitsplätze: Energieintensive Branchen – Chemie, Aluminium, Glas, Stahl – stehen unter Druck. Wenn die Aluminiumlieferungen aus den VAE wackeln und gleichzeitig der heimische Strompreis hoch bleibt, verlagern sich Produktionen.
Die unbequeme Wahrheit
Die ehrlichste Lesart der aktuellen Lage lautet: Das Abkommen zwischen den USA und Iran ist eine notwendige, aber keine hinreichende Bedingung für Entspannung. Selbst die Brookings Institution warnt davor, dass sich das Risikoprofil des Persischen Golfs dauerhaft verändern dürfte, selbst wenn die Passage wieder voll schiffbar ist.
Die Gaspreise an der Tankstelle und auf der Heizkostenabrechnung werden sich kurzfristig etwas entspannen – Brent ist schon um mehrere Prozent gefallen. Aber die strukturellen Risikoaufschläge, die Versicherungsprämien, die Kosten der Lieferkettenumbauten und die langfristigen Folgen zerstörter LNG-Infrastruktur in Katar werden uns noch Jahre begleiten.
Vielleicht ist das die wichtigste Lehre aus dieser Krise: Eine Tageszeitung, die noch vor zwei Jahren über die Engstelle Hormus geschrieben hätte, hätte das Thema im Außenpolitikteil platziert. Heute gehört es in den Wirtschaftsteil, in den Verbraucherratgeber und auf die Titelseite. Geopolitik ist im Wohnzimmer angekommen – und sie wird dort bleiben.

Krieg! Krieg! Krieg! 2030! 2030! 2030!

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
