
Als Johannes Evers im späten Frühjahr den Geschäftsbericht für die von ihm geführte Berliner Sparkasse vorlegte, konnte er auch auf ein florierendes Kreditgeschäft verweisen. Insgesamt knapp 26 Milliarden Euro verleiht die Sparkasse derzeit an Privat- und Geschäftskunden. Dass dies nicht ohne Risiko ist, weiß Evers spätestens seit Corona.
Bereits 2021 waren für das Berliner Geldhaus Kredite im Umfang von 56 Millionen Euro ausgefallen. Doch nun bringen auch noch explodierte Energiekosten, bald fällige Rückzahlungen etwa von Corona-Krediten und die Inflation Kreditnehmer in Not. Der Sparkassen-Chef rechnete im März noch mit einer „leichten Zunahme“ der Kreditausfälle. 75 Millionen Euro habe man dafür zurückgelegt, so Evers.
Ob das genügen wird, ist inzwischen allerdings mehr als fraglich. Erst im Juli hatte die Bundesbank die deutschen Finanzinstitute angesichts hoher Inflationsraten, von Zinswende und der wachsenden Angst vor einer Wirtschaftskrise zur Vorsicht gemahnt. „Damit steigt die Gefahr von Kreditausfällen“, sagte Bundesbank-Vorstand Joachim Wuermelin. Die Banken müssten sich auf einigen Gegenwind einstellen, so seine Prognose.
Makler mit 4000 Euro netto: „Die Preise sind in unendliche Höhen geschossen“
Familie, drei Kinder, 4844 Euro netto: „Ab jetzt gibt’s nur noch Margarine“
Zu dieser Erkenntnis sind die Banker aber offenbar längst auch selbst gekommen. Die Bundesvereinigung Kreditankauf und Servicing hatte sich jedenfalls zusammen mit Wissenschaftlern der Frankfurt School of Finance & Management zwischen Mai und Juli in den Abteilungen Risikobewertung deutscher Geldinstitute umgehört. Das Ergebnis: Die Mehrzahl der befragten Vorstände, Geschäftsführer und Risikomanager rechnet für das nächste Jahr mit einer deutlichen Zunahme der Kreditausfälle.

Hatten hiesige Banken und Sparkassen im März dieses Jahres noch faule Kredite im Wert von 30,1 Milliarden Euro in den Büchern, so werde deren Volumen der Umfrage zufolge im Laufe des kommenden Jahres auf knapp 38 Milliarden Euro steigen. Die Banker erwarten also eine Zunahme um 25 Prozent. Und selbst diese Prognose muss als konservativ gelten.
Tatsächlich hatten Banker und Ökonomen bereits im Frühjahr 2020 mit einer deutlichen Zunahme sogenannter notleidender Kredite als Folge der Pandemie gerechnet, was dann aber durch milliardenschwere Hilfsprogramme verhindert werden konnte. „Wir haben uns getäuscht“, räumt Frankfurt-School-Professor Christoph Schalast ein. Doch jetzt sehe das ganz anders aus. Weitere Faktoren, wie Inflation, gestörte Lieferketten, der Angriffskrieg gegen die Ukraine und Zinsanstieg seien hinzugekommen. „Vieles spricht dafür, dass die Befragten auch dieses Mal danebenliegen und die Kurve sehr viel steiler nach oben gehen wird.“
Ersparnisse in der Corona-Krise aufgebraucht
Dabei sind die Prognosen schon jetzt dramatisch. Für Unternehmen sind Staatshilfen ausgelaufen und Ersparnisse in der Pandemie meist aufgebraucht worden. Nun drücken Inflation und Energiekosten. Allein von kleinen und mittelständischen Unternehmen werden den Erwartungen zufolge im nächsten Jahr Kredite im Umfang von 7,7 Milliarden Euro nicht mehr bedient werden können. Das wäre eine Steigerung um 38 Prozent. Bei der Finanzierung von Gewerbeimmobilien rechnen die Risikomanager der Banken sogar mit einem Anstieg des Ausfallvolumens von jetzt 6 Milliarden auf 8,5 Milliarden Euro und dürften damit wohl nicht falsch liegen.
Die Wirtschaftsauskunftei Creditreform kam nach der Auswertung von knapp vier Millionen Rechnungsbelegen deutscher Firmen aus der ersten Hälfte dieses Jahres zu dem Schluss, dass sich das Zahlungsverhalten hiesiger Unternehmen bereits verschlechtert habe. Kreditnehmer würden ihren Zahlungsverpflichtungen zum Teil nur noch verspätet nachkommen, heißt es in der Analyse.
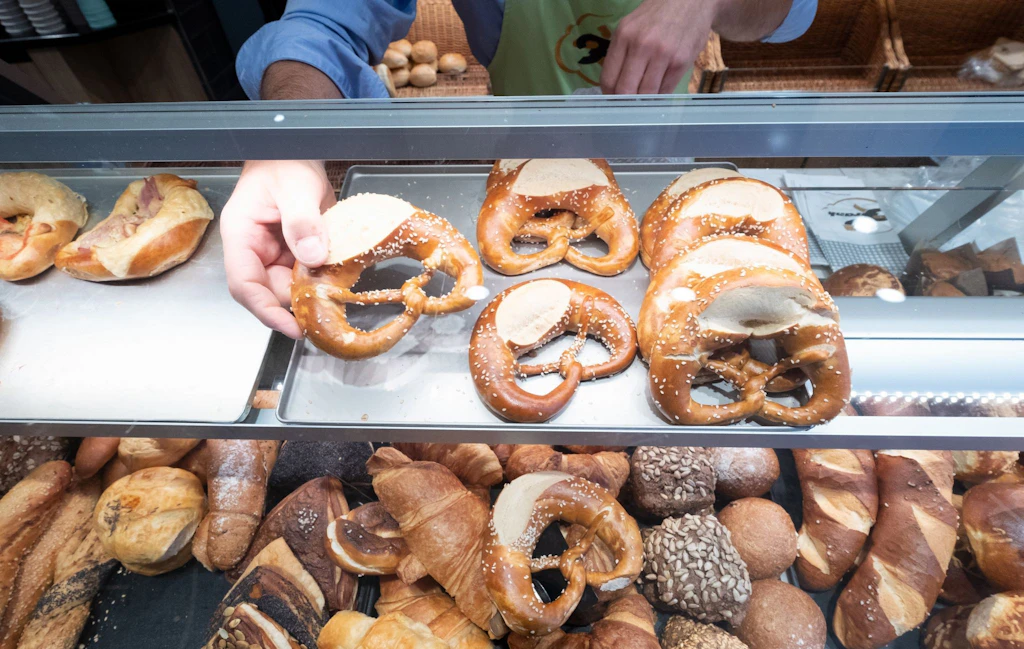
Bäcker und Brauer ächzen unter steigenden Energiekosten
Die größten Verluste erwarten die befragten Banker und Experten allerdings im Bereich der Privatkredite. Wegen der gestiegenen Lebensmittel- und Energiekosten werden Kredite immer schwerer zu bedienen sein. Allein bei Konsumentenkrediten, etwa für ein Auto oder eine Reise, werde das Ausfallvolumen im kommenden Jahr um 3 Milliarden auf 8,3 Milliarden Euro steigen.
Aber vor allem bei der Finanzierung von Wohnimmobilien wird mit dramatischen Auswirkungen gerechnet. „Viele Privatpersonen werden im laufenden Jahr in eine Schieflage kommen“, prognostiziert die an der Umfrage beteiligte Immobilienrechtlerin Janine Hardi.
Tatsächlich geht man davon aus, dass sich der Umfang der Kreditausfälle in der Wohnraumfinanzierung in den nächsten zwölf Monaten mehr als verdoppelt. Galten in diesem Segment bereits im März Kredite im Umfang von 3 Milliarden Euro als notleidend, so wird für 2023 ein Volumen von 7,1 Milliarden Euro erwartet.
Dabei dürfte es Kreditnehmern vor allem in Berlin zunehmend schwerer fallen, die Raten aufzubringen. Denn während im Bundesdurchschnitt derzeit monatlich 26,1 Prozent des Familieneinkommens für die Wohnimmobilienfinanzierung aufgebracht werden müssen, liegt dieser Anteil laut einer Berechnung der Postbank in Berlin mit 38,8 Prozent sogar oberhalb der als kritisch angenommenen Belastungsgrenze von 30 bis 35 Prozent.
Wie sich die Berliner Sparkasse darauf einstellt, war nicht zu erfahren. In der kommenden Woche will das Unternehmen Halbjahreszahlen vorlegen. Dabei werde es auch um Risikovorsorgen gehen, heißt es.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
