
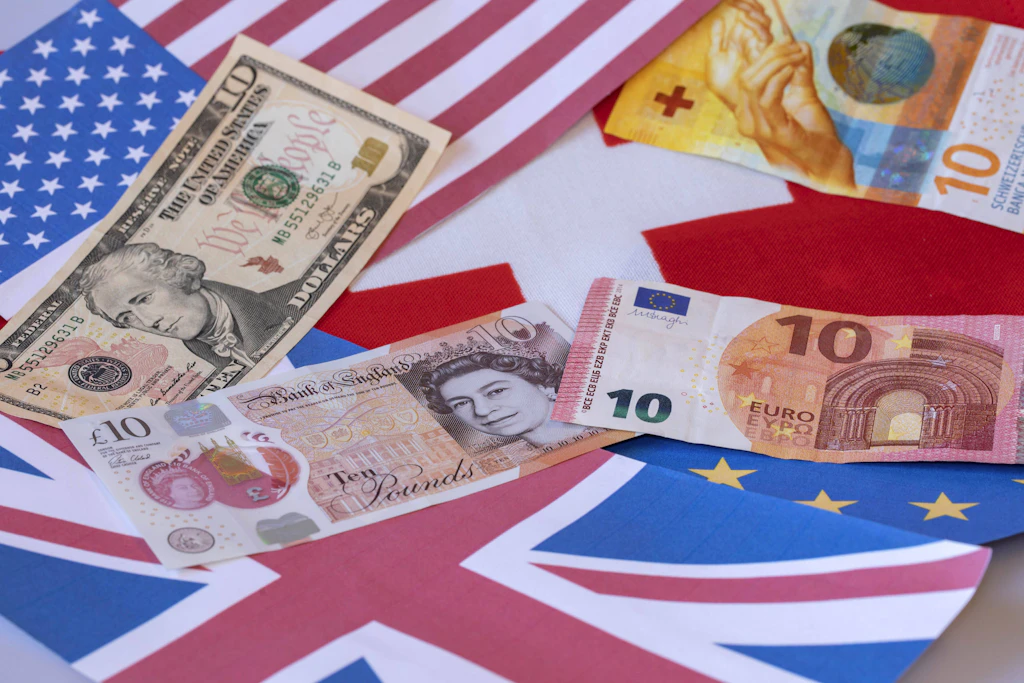
Wer ein Konto bei einer Bank in der Schweiz, in Großbritannien oder der Türkei hat, sollte sich den 11. Januar 2027 merken. Ab dann stellt eine neue EU-Regel ausländische Banken vor eine teure Entscheidung: in Deutschland investieren oder deutsche Kunden abgeben.
Was auf diesen Konten liegt, weiß das Finanzamt ohnehin. Zum 30. September laufen beim Bundeszentralamt für Steuern Kontodaten aus 118 Staaten ein, wie die Berliner Zeitung berichtete.
Mit der neuen Regel fragt nicht mehr nur das Finanzamt nach dem Konto. Jetzt fragt sich auch die Bank, ob sich ein Kunde aus Deutschland für sie noch lohnt.
Auslandskonto: Wer betroffen ist und wer nicht
Für die meisten Sparer ändert sich nichts. Tagesgeld bei einer Bank in Österreich, den Niederlanden oder Frankreich bleibt, wie es ist.
Auch Banken aus Liechtenstein und Norwegen sind außen vor. Beide Länder gehören zum Europäischen Wirtschaftsraum, ihre Banken arbeiten weiter mit dem europäischen Pass.
Die Regel zielt auf Banken aus sogenannten Drittstaaten. Dazu zählen die Schweiz und Großbritannien ebenso wie die Türkei, die USA oder die Vereinigten Arabischen Emirate.
Ab 11. Januar: Zweigstelle in Deutschland wird Pflicht
Hinter dem Datum steht die EU-Bankenrichtlinie CRD VI. Deutschland hat sie mit einem Gesetz umgesetzt, dessen Name allein schon abschreckt: Bankenrichtlinienumsetzungs- und Bürokratieentlastungsgesetz, kurz BRUBEG.
Banken aus Drittstaaten dürfen Kunden in Deutschland dann bestimmte Kerngeschäfte nicht mehr einfach aus dem Ausland anbieten. Gemeint sind Einlagen wie Girokonto oder Festgeld, dazu Kredite und Garantien.
Dafür brauchen sie grundsätzlich eine zugelassene Zweigstelle in Deutschland, wie die Bundesbank erläutert.
Schweizer Banken: Die Abkürzung über die Bafin fällt weg
Bisher kannte Deutschland einen Sonderweg. Vor allem Schweizer Banken ließen sich von der Finanzaufsicht Bafin von der Erlaubnispflicht freistellen und betreuten deutsche Kunden ohne eigene Niederlassung.
Soweit es um Konten und Kredite geht, sind solche Freistellungen künftig nicht mehr zulässig, wie Juristen der Kanzlei Winheller erläutern.
Für eine kleine Privatbank in Genf oder Lugano wird das zur Rechenaufgabe. Eine deutsche Zweigstelle verlangt eine eigene Erlaubnis und Geschäftsleiter vor Ort. Dazu kommen neue Meldepflichten, die ersten Meldungen sind laut Bundesbank voraussichtlich zum 31. März 2027 fällig.
Lohnt sich dieser Aufwand für einen überschaubaren Kreis deutscher Privatkunden nicht, bleibt der Bank ein einfacher Ausweg. Sie trennt sich von ihnen.
Auslandskonto vor Juli 2026 eröffnet: Das gilt
Zunächst die Entwarnung. Kein bestehendes Auslandskonto wird am 11. Januar automatisch geschlossen.
Die Richtlinie schützt ausdrücklich Verträge, die vor dem 11. Juli 2026 geschlossen wurden. Wer danach unterschrieben hat, fällt nicht darunter.
Ganz sicher ist aber auch der alte Vertrag nicht. Fachleute halten es für möglich, dass größere Änderungen wie ein erhöhter Kreditrahmen den Bestandsschutz kosten. Geklärt ist das nicht, viele Auslegungsfragen werden Bafin und die europäische Bankenaufsicht EBA erst in der Praxis beantworten.
Und selbst ein geschützter Vertrag verpflichtet die Bank zu nichts. Kündigen kann sie ihn nach ihren Geschäftsbedingungen weiterhin.

Konto aus eigener Initiative: Die Ausnahme mit Haken
Eine Hintertür lässt die EU offen. Geht ein Kunde ausschließlich aus eigenem Antrieb auf eine ausländische Bank zu, braucht diese keine Zweigstelle. Fachleute sprechen von „Reverse Solicitation“.
Wer also bei einem Besuch in Zürich von sich aus eine Filiale betritt und ein Konto eröffnen will, darf das weiterhin versuchen.
Die Ausnahme ist allerdings eng. Hat die Bank vorher geworben oder einen Vermittler geschickt, greift sie nicht. Beratungsfirmen wie KPMG Law raten Drittstaatenbanken deshalb, jede solche Kundenanfrage genau zu dokumentieren.
Dazu kommt eine deutsche Besonderheit. Das BRUBEG setzt diese Ausnahme laut einer Analyse des Fachportals PayTechLaw nicht eins zu eins um. Wie großzügig die Bafin sie auslegt, ist offen. Für vorsichtige Banken ist das ein weiterer Grund, deutsche Neukunden gleich abzulehnen.
Türkische Banken und Depots: Wer wenig merkt
Kunden von Banken, die in Deutschland eine eigene Tochter mit deutscher Banklizenz betreiben, betrifft die Neuregelung nicht. Das gilt etwa für die Ziraat Bank International und die İşbank AG, beide mit Sitz in Frankfurt.
Reine Wertpapiergeschäfte wie Depot oder Vermögensverwaltung zählen nicht zu den Kernbankdienstleistungen. Hängt am Depot aber ein Verrechnungskonto mit Guthaben, wird die Abgrenzung schwierig. Hier lohnt eine Nachfrage bei der Bank.
Auslandskonto: Was Kunden jetzt tun sollten
Wer ein Konto außerhalb der EU führt, sollte zuerst das Datum seines Vertrags prüfen. Vor oder nach dem 11. Juli 2026 macht künftig den Unterschied.
Briefe der Bank sollten in den kommenden Wochen nicht ungelesen liegen bleiben. Wer vor einer Vertragsänderung steht, fragt besser vorher nach, ob sie den Bestandsschutz berührt.
Unabhängig von der neuen Regel gehören Zinsen und Dividenden vom Auslandskonto in die [Anlage KAP der Steuererklärung](LINK-BZ: eigener Artikel Anlage KAP/Steuererklärung). Der automatische Datenaustausch sorgt jedes Jahr dafür, dass das Finanzamt nachrechnen kann.
Das Konto in Zürich bleibt also für das Finanzamt sichtbar. Ob der Kunde es behalten darf, entscheidet ab Januar die Bank.
Vermögensteuer: Grüne wollen deutsche Milliardäre stärker zur Kasse bitten
Istanbul: Deutsche Staatsanwältin stirbt nach tagelangem Erbrechen im Urlaub

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
