
Das Aus des Bargelds tut manch unbesorgter Bürger immer noch als Panikmache ab, während immer mehr Fakten darauf hindeuten, dass dieser Prozess zwar gemächlich, aber längst im Gange ist.
Während die Europäische Zentralbank (EZB) die Einführung des digitalen Euros prüft, fordern regelmäßig Personen aus Politik und Wirtschaft Obergrenzen oder gar die Abschaffung des Bargelds. Und auch immer mehr Unternehmen und Konzerne verabschieden sich vom Bargeld.
Ab Januar 2024 schaffen beispielsweise die Hamburger Verkehrsbetriebe die Möglichkeit ab, bar zu bezahlen. Und zunehmend verweigern auch Handelsketten wie etwa das Elektronikhandelsunternehmen Gravis die Annahme von Schein und Münze. Deutschlandweit schließen immer wieder Bankautomaten und Bankfilialen mit der Begründung, dass die Kunden ausbleiben würden.
Das Ergebnis: Die Menschen vor Ort haben keinen oder einen erschwerten Zugang zu Bargeld. 2022 bezahlten im deutschen Einzelhandel nur noch 37,5 Prozent bar und ganze 59,7 Prozent bargeldlos. Zum Vergleich: 2009 waren es noch 59,1 Prozent der Deutschen, die mit Bargeld zahlten, und lediglich 37,5 Prozent, die ihre Rechnung ohne Münze und Schein beglichen.
Was sind die Interessen und Ziele hinter der Bargeldabschaffung?
„Die Abschaffung des Bargelds wird gerne mit der Bekämpfung von Kriminalität und Steuerhinterziehung begründet. Kriminalität dürfte sich durch die Abschaffung von Bargeld aber nicht ernstlich bekämpfen lassen, Steuerhinterziehung vor allem nur in kleinem Umfang“, sagt der Ökonom und Experte für Wirtschafts- und Finanzkrisen Dr. Daniel Stelter.
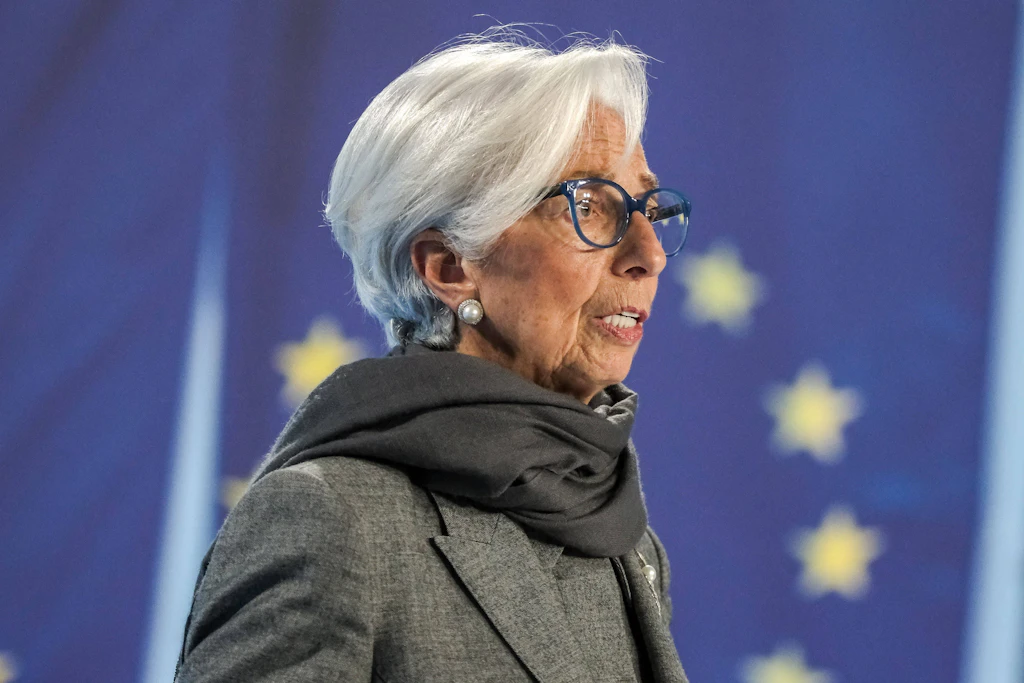
Christine Lagarde, die Präsidentin der EZB, bei einer Pressekonferenz der Europäischen Zentralbank
© Eibner/imago

Viel interessanter sei aus Sicht der Wirtschaftspolitik die Möglichkeit, geldpolitische Maßnahmen leichter umsetzen zu können. „Man denke an die Sparer bis hin zu großen Versicherungen, die angesichts von Negativzinsen ihr Geld lieber im Tresor gelagert haben. In einer bargeldlosen Welt ist das nicht mehr möglich“, erklärt Stelter. Die Notenbank könnte folglich einfach jeden Monat einen Prozentsatz des Geldes verschwinden lassen.
Ebenfalls interessant könne es zudem sein, das Ausgabeverhalten jedes Einzelnen an beispielsweise klimapolitischen Zielen zu spiegeln. „Gut möglich, dass bestimmter Konsum dann nicht mehr möglich ist. Heute klingt das utopisch, aber wir haben im Zuge der Corona-Krise gesehen, welche weitgehenden Eingriffe des Staates in die Freiheitsrechte der Bürger als zulässig angesehen werden“, sagt der Ökonom.
Was droht den Bürgern?
„Die Menschen würden mit einer Bargeldabschaffung die Möglichkeit verlieren, Geld anonym auszugeben“, sagt Stelter. Eine Kontrolle des Ausgabeverhaltens mit Blick auf politisch gewünschte oder unerwünschte Verhaltensweisen wäre ebenso möglich wie eine Umsetzung von Negativzinsen, so es als ökonomisch erforderlich gesehen würde.
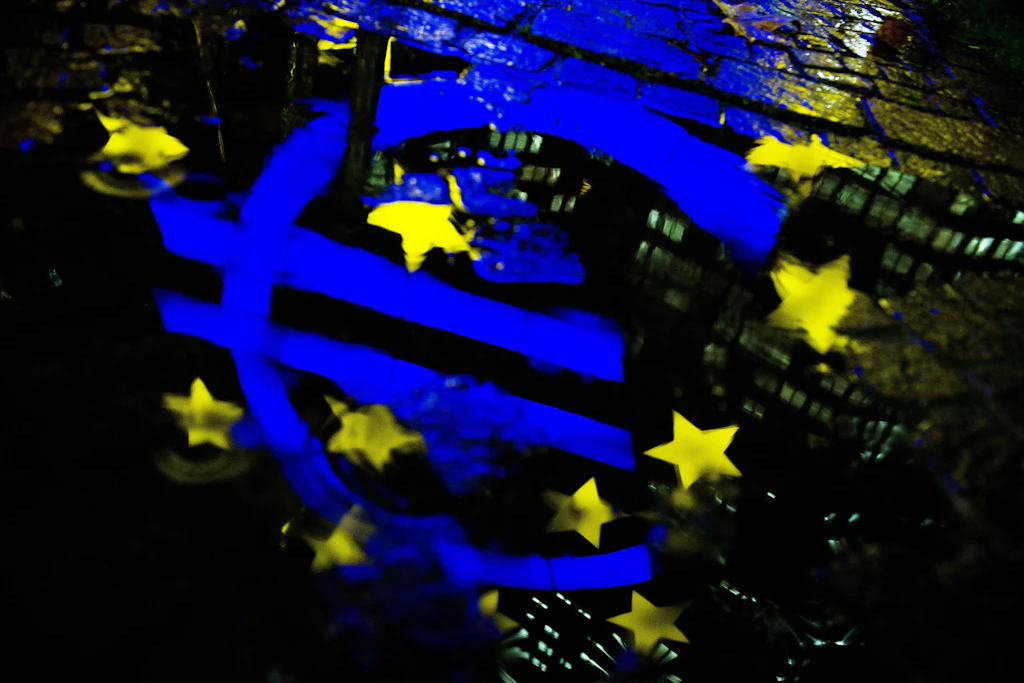
In einer Pfütze spiegelt sich die Euro-Skulptur vor der Europäischen Zentralbank in Frankfurt am Main.
© Boris Roessler/dpa
Ähnliche Szenarien und Bedrohungen sieht auch Markus Steiner, Referent für Finanzdienstleistungen und Versicherungen des Verbraucherservice Bayern. „Mit der Abschaffung von Bargeld würde in jedem Fall ein Stück persönlicher Freiheit verloren gehen. Digital ist jede Transaktion nachvollziehbar und die Verknüpfung der dazugehörigen Daten ließe Rückschlüsse auf unser Verhalten, auch in der Zukunft, zu. Aus dem mündigen Verbraucher würde eine gläserne Marionette werden“, erklärt Steiner.
Im letzten Jahr hätte man zudem in Teilen Bayerns erlebt, was es bedeute, wenn digitale Zahlungssysteme flächendeckend ausfallen. „In vielen Discountern, Supermärkten und an Tankstellen funktionierten tagelang bestimmte Kartenlesegeräte nicht mehr. Dann kann man eben nicht mal schnell tanken und an der Kasse bargeldlos bezahlen. Bargeld gewährt eine Unabhängigkeit vor dem Ausfall oder Breakdown unseres digitalen Systems“, betont Steiner. Blackout und Cybercrime bedeuten in Zusammenhang mit einem Aus des Bargelds folglich ein noch größeres Risiko, das mit der plötzlichen Zahlungsunfähigkeit der Verbraucher einherginge. „Ein einziger Stromausfall, und die Menschen können sich kein Brot mehr kaufen“, erklärt Stelter.
Nachteile für den Verbraucher überwiegen
Am Ende würde die Europäische Zentralbank von einer Bargeldabschaffung am allermeisten profitieren, da sie deutlich an Macht gewinnen würde. Die Zentralbank versorgt die Menschen mit öffentlichem Geld – also Bargeld – und steht für den Nennwert auf den Scheinen und Münzen gerade. „Die Banken schaffen privates virtuelles Geld und müssen sich dafür bei der Europäischen Zentralbank – der Bank der Banken – rückversichern. Gibt es mehr virtuelles Geld, steigt die Macht der Banken und damit auch die der Europäischen Zentralbank als Währungshüterin“, erklärt Steiner.
Der Ökonom Dr. Daniel Stelter würde für den Verbraucher, wenn überhaupt, nur einen theoretischen Vorteil erkennen. „Ich sehe eigentlich keinen Vorteil, vor allem, weil wir schon heute bargeldlos bezahlen können. Eine Möglichkeit gäbe es, bei der die Umstellung auf den digitalen Euro interessant wäre. Denn wie Bargeld unterliegt der digitale Euro keinem Ausfallrisiko“, sagt Stelter.
Während das Geld also auf dem Bankkonto eine Verbindlichkeit der Bank darstelle, sei das bei Bargeld und beim digitalen Euro anders. Dort würde nämlich die Notenbank haften, die per definitionem nicht pleitegehen kann. „Der Bürger hätte also eine sichere Möglichkeit, seine Ersparnisse aufzubewahren. Da aber die Europäische Zentralbank betont, nur kleine Beträge pro Kopf zuzulassen, tritt dieser Vorteil in der Praxis nicht ein“, warnt der Ökonom.
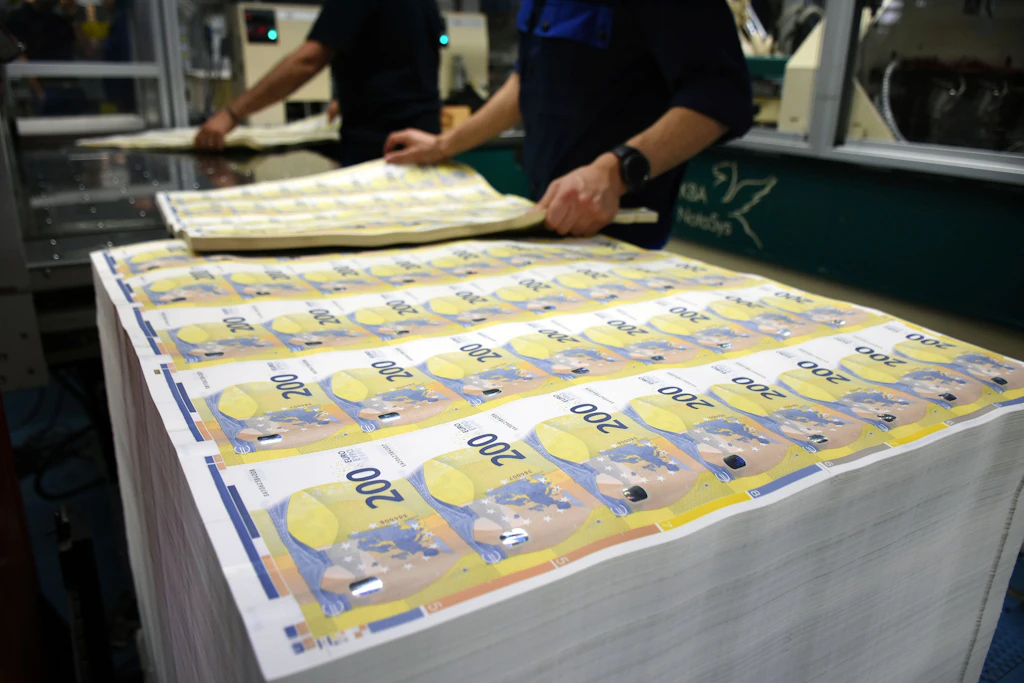
Arbeiter sortieren Druckbögen bei der Produktion neuer 200-Euro-Banknoten in der Druckerei des Guido-Carli-Zentrums der italienischen Zentralbank (Banca d’Italia).
© Esma Cakir/dpa
Petra Gruber, Finanzberaterin des Verbraucherservice Bayern, sieht die Verteilung von Nachteilen und Vorteilen ähnlich. „Bargeldlose Bezahlvorgänge sind nicht kostenlos. Für Debit- und Kreditkarten verlangen Banken Gebühren von ihren Kunden. Außerdem zahlen die Händler an die Kartenbetreiber Transaktionskosten, die in ihren Produkten eingepreist und somit an den Endverbraucher weitergegeben werden“, erklärt Gruber. Dies bedeute folglich, dass der Einzelhandel und die Gastronomie die Transaktionskosten für Kartenzahlungen und die benötigte digitale Infrastruktur auf die Preise umlegen. „Dadurch wird es für Verbraucher insgesamt teurer. Die Nachteile einer Bargeldabschaffung würden also auch hier überwiegen“, meint Gruber.
Datenschutz massiv gefährdet
„Im Zuge der weiteren Globalisierung und Fusionen von Großkonzernen wird der Erhebung und Verarbeitung von Daten eine noch größere Bedeutung zukommen. In Verbindung mit Algorithmen und KI wird das Nutzer- und Verbraucherverhalten dann weiter gesteuert, um nicht zu sagen manipuliert“, sagt Steiner.
Verbrauchern sollte daher stets bewusst sein, wem sie welche Daten zu welchem Zweck geben und was in Zukunft damit alles passieren könnte. „Dies gilt auch für den Zahlungsverkehr. Bargeld trägt definitiv zum Schutz der Privatsphäre bei“, betont der Referent des Verbraucherservices. Ähnlich sieht dies Wirtschaftswissenschaftler Stelter. „Bargeld ist praktizierter Datenschutz“, bringt der Ökonom es auf den Punkt. Zwar betone die Europäische Zentralbank, den Datenschutz auch beim digitalen Euro zu sichern. Dass dies nach der Einführung aber dauerhaft Bestand haben würde, wage er zu bezweifeln. „Man denke an die Durchsetzung politisch gewünschten Verhaltens“, sagt Stelter.
Markus Keimel ist freier Journalist, Künstler und Autor aus Österreich.
Das ist ein Beitrag, der im Rahmen unserer Open-Source-Initiative eingereicht wurde. Mit Open Source gibt der Berliner Verlag freien Autorinnen und Autoren sowie jedem Interessierten die Möglichkeit, Texte mit inhaltlicher Relevanz und professionellen Qualitätsstandards anzubieten. Ausgewählte Beiträge werden veröffentlicht und honoriert.
Haben Sie Feedback? Schreiben Sie uns! [email protected]

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
