
Es ist der erste richtige Herbststurm der Saison. „Das Tief kommt vom Westen: Es hat sich über dem Atlantik aufgebaut, ist über Frankreich nach Deutschland gezogen und heute Morgen im Osten angekommen. Jetzt zieht es weiter Richtung Osteuropa“, sagt Diplom-Meteorologe Dominik Jung von wetter.net. „Der Sturm wird bis heute Abend anhalten, sich aber über Nacht legen. Morgen früh werden es nur 5 bis 8 Grad sein – da merkt man, woher der Sturm gekommen ist, denn er bringt die kalte Atlantikluft zu uns.“
Überall in der Stadt knickten Bäume ab, fielen Fahrräder und Motorroller um, wurden Gartengeräte durch die Gegend geweht. Aber wer zahlt all das?
Schäden am Haus
Ab Windstärke 8 zahlt die Wohngebäudeversicherung alle Schäden, die am Haus entstanden sind, auch Nebengebäude sind versichert. Ignatz tobte mit Windstärke 10 durch Berlin. Wenn bei Ihnen also das Dach abgedeckt wurde, Fenster zu Bruch gingen oder ein Ast aufs Haus fiel, dann ist das aktuell versichert.
Sollte Ihr Hausdach beschädigt sein und nun sowohl Wind als auch Regen Schaden in Ihren Wohnräumen anrichten, ist Ihre Hausratversicherung zuständig. Melden Sie Schäden möglichst zeitnah und machen Sie auch Beweis-Fotos.
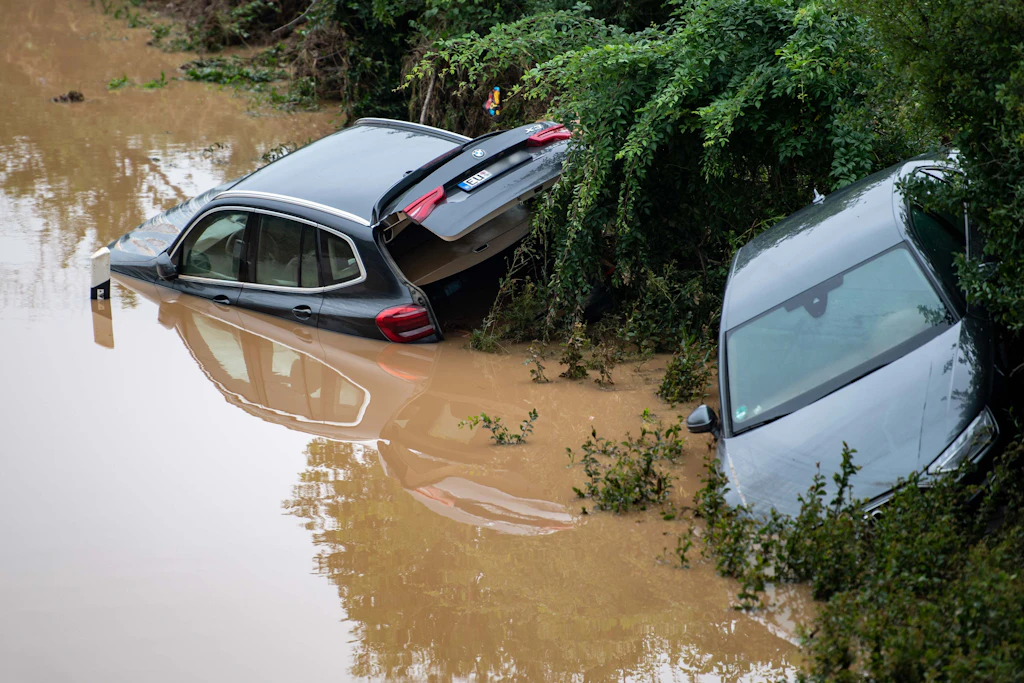
Unwetterschäden: Welche Versicherung schützt Auto und Haus?
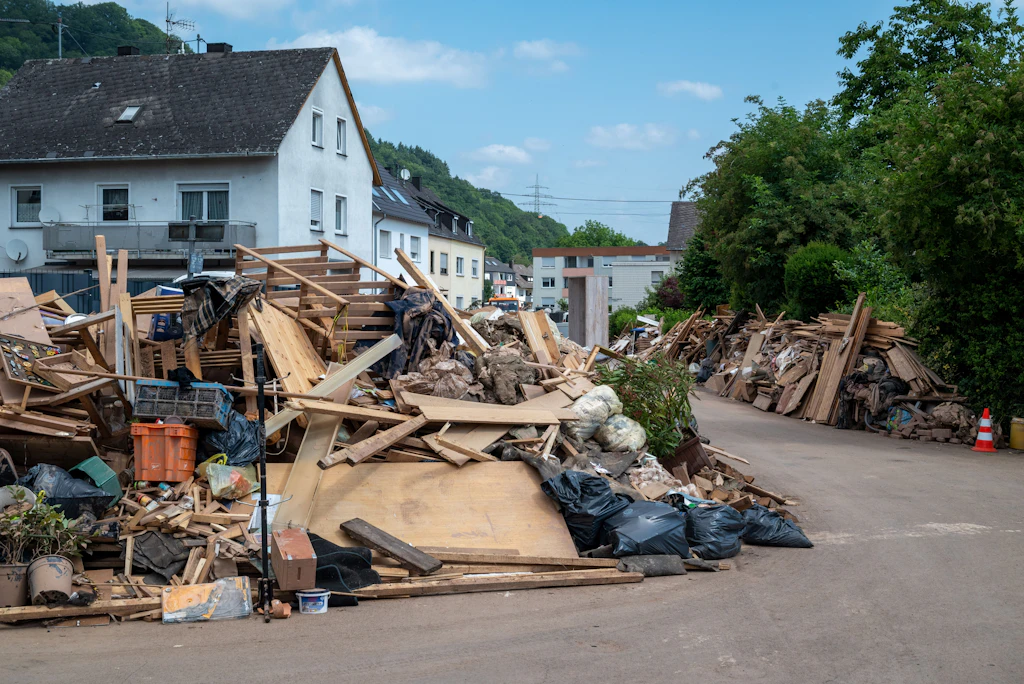
Was Betroffene bei Hochwasserschäden beachten sollten
Ihr Fahrrad zählt im Übrigen zum Hausrat und ist über die entsprechende Hausratversicherung mit versichert. Wenn Ihr Rad also jetzt auf dem Grundstück Ihres Hauses steht und durch den Sturm in Mitleidenschaft gezogen wird, springt Ihre Hausratversicherung ein. Falls Ihr Rad allerdings umstürzt und beispielsweise ein Auto beschädigt, müssten Sie das über Ihre private Haftpflichtversicherung regulieren. Haben Sie keine entsprechende Versicherung, sind Sie selbst verpflichtet, die Reparatur zu übernehmen.


Schäden am Auto
Wenn Sie für Ihr Auto eine Teil- oder Vollkaskoversicherung haben, sind Sturmschäden mit abgedeckt: In der Regel werden die kompletten Reparaturkosten für kaputte Scheiben, zerbeultes Blech und abgebrochene Spiegel übernommen. Auch hier gilt: Fotografieren Sie die Schäden und melden sich zügig bei Ihrer Versicherung.
Wer eine herkömmliche Haftpflichtversicherung hat, muss die Schäden am eigenen Fahrzeug selbst zahlen. Anders ist es, wenn Sie an einem anderen KfZ einen Schaden verursachen, etwa falls Ihr Motorroller beim Sturm gegen ein Auto gekippt ist. Dann springt Ihre Haftpflichtversicherung ein und reguliert den Schaden. Bedenken Sie aber: Sie werden in der Regel in Ihrer Schadenfreiheitsklasse hoch gestuft, zahlen dann für die nächsten Jahre einen höheren Beitrag. Im Zweifel sollten Sie sich also einmal durchrechnen lassen, was günstiger für Sie wäre. Sprechen Sie Ihre Versicherung an!
Schäden im Garten
Geht Ihr Schuppen zu Bruch, übernimmt das die Wohngebäudeversicherung Ihres Hauses. Gleiches gilt für alles andere, was fest verbaut ist, etwa Carport, Garage, gemauerter Pool. Wichtig ist nur, dass Ihr Versicherer weiß, dass sich diese Anbauten auf Ihrem Grundstück befinden - andernfalls sind sie nicht versichert. Denn der Versicherer kann nur das versichern, wovon er Kenntnis hat. Sollten Sie also ein Gartenhäuschen aufgestellt und dies nicht Ihrer Versicherung mitgeteilt haben, bleiben Sie im Zweifel nun auf dem Schaden sitzen.
Bewegliche Gegenstände im Garten sind über die Hausratversicherung abgedeckt. Dazu gehören der Rasenmäher ebenso wie der Häcksler, aber auch ein Aufbau-Pool aus dem Baumarkt, Ihre Hollywoodschaukel, die Tischtennisplatte oder Kinderspielgeräte wie Trampolin, Häuschen, Plastikrutsche.
Schrebergärten haben meistens gesonderte Versicherungen, in denen Schadensfälle beschrieben sind. Gucken Sie in Ihren Vertrag, um sich über Ihre Ansprüche zu informieren. In Einzelfällen kann der Kleingarten über Ihre Hausratversicherung geschützt sein. Auch hier sollten Sie im Vertrag nachschauen oder Ihre Versicherung kontaktieren, um eine Schadensregulierung abzuklären.
Fachliche Beratung: Kathrin Jarosch, Verband der Deutschen Versicherer GDV


Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
