Wenn sich die Aktionäre der Commerzbank an diesem Mittwoch in Wiesbaden zur Hauptversammlung treffen, wird vor allem eine Frage leidenschaftlich diskutiert werden: Wie lange gibt es die traditionsreiche Bank noch als unabhängiges Unternehmen?
Das Handelsblatt erwartet, „dass die Bank im Übernahmekampf mit dem italienischen Konkurrenten Unicredit den Kürzeren zieht und nach 156 Jahren ihre Eigenständigkeit verliert“. Das Blatt zitiert Klaus Nieding, den Vizepräsidenten der Deutschen Schutzvereinigung für Wertpapierbesitz (DSW), mit den Worten: „Die Schlinge um die Commerzbank zieht sich langsam zu.“ Die Bank sei nicht „mit höheren Gewinnen und Ausschüttungen“ zu retten: „Irgendwann droht ein böses Erwachen“, sagt Nieding.
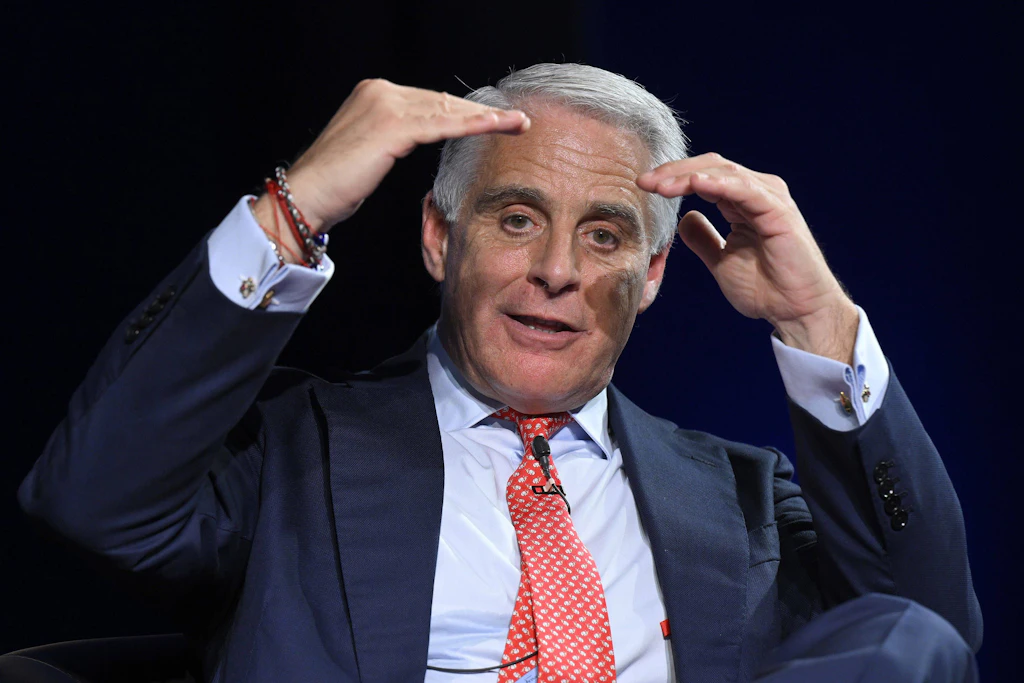
Die Übernahmeschlacht läuft demnach nach dem Willen von Andrea Orcel ab, dem umtriebigen CEO der Unicredit. Am Ende, so glauben die Experten, läuft es auf den Preis hinaus. Wenn Orcel ein Angebot machen sollte, das die Aktionäre nicht ablehnen können, entsteht ein neuer Banken-Riese. Mit der Übernahme der Commerzbank durch Unicredit würde die neue Bank eine Bilanzsumme von rund 1,3 Billionen Dollar haben, doppelt so viel wie Lehman Brothers 2008 und deutlich mehr als doppelt so viel wie Credit Suisse 2023.
Martin F. Hellwig, emeritierter Direktor am Max-Planck-Institut zur Erforschung von Gemeinschaftsgütern, ist einer der renommiertesten internationalen Banken-Experten. Er sieht die Übernahme kritisch. Hellwig erläutert im Gespräch mit der Berliner Zeitung, dass der neue Riese den Kunden in Deutschland keine Vorteile bringen werde: „Es hieß immer, wenn der Staat bei der Commerzbank rausgeht, wird das den Wettbewerb beleben. Eine solche Erwartung zeugt von der Glaubensstärke eines echten ‚Marktisten‘, nicht aber von einer Marktanalyse. Das Erste, was sie machen werden, ist die Commerzbank und die HVB zu konsolidieren. In den Bereichen, in denen sich die Angebote überlappen, werden die Kunden weniger Wettbewerb verspüren. Deutsche Bank und Bayrische Landesbank werden sich freuen.“
Die größte Gefahr sieht Hellwig jedoch in der Tatsache, dass niemand weiß, was im Fall einer Krise bei der neuen Großbank geschehen soll: Hellwig sagt, er habe immer wieder als Argument gehört, dass die Europäische Union mit der Fusion „endlich gezwungen wird, die Bankenunion zu vollenden“. Hellwig: „Dazu kann ich nur sagen: Viel Vergnügen, wenn es zu einem Bank Run oder etwas Ähnlichem kommt. Der Run wird nicht warten, bis sich die EU oder auch nur die beiden beteiligten Staaten Deutschland und Italien auf geeignete Maßnahmen geeinigt haben.“
Das Problem liege in der nicht vorhandenen Regelung für den Worst Case: Die europäischen und nationalen Behörden hätten „bis heute keinen klaren Mechanismus dafür, wie sie bei einem Bank Run verfahren sollen und wie sie die Liquidität einer Bank in einem Sanierungs- oder Abwicklungsverfahren sichern“.

Ohne Liquidität müsse „man die Bank schließen, und dann hat man die Systemschäden“. Bei den Reformen nach 2008 habe man dieses Problem schlicht „vergessen“. Hellwig: „Vielleicht wollte man es auch vergessen. Warum? Wenn es um BNP Paribas oder Deutsche Bank geht, braucht man Liquidität im Billionenbereich. Das ist politisch nicht darstellbar. Natürlich sind die Verluste am Ende viel kleiner, aber zunächst muss man den Geldgebern, die weiter mitmachen sollen, der EZB, dem ESM oder den Geldmarktfonds Garantien in dieser Höhe geben.“ Doch könne man „dieses gesamte europäische Verfahren vergessen, wenn wir nicht die Möglichkeit haben, die Liquidität wenigstens für ein paar Monate in der Übergangszeit sicherzustellen“. Die Mittel aus dem ESM reichten „dafür hinten und vorne nicht“, so der Experte.
Damit sei klar: „Weil die EU-Regeln nicht funktionieren, müsste man versuchen, die Bank mit einer vorsorglichen Rekapitalisierung durch den Staat auszustatten, noch ehe die Krise virulent wird. Nur: durch welchen Staat? Italien oder Deutschland?“ In Mailand wäre das Hauptquartier, in Deutschland lägen 60 Prozent der Geschäftstätigkeit der Commerzbank und der HVB – ohne Konsolidierung gerechnet: „Das gibt ein schönes Schauspiel, wenn jede Seite versucht, der anderen Seite den Schwarzen Peter zuzuschieben“, sagt Hellwig.
Das Szenario sei nicht akut, sagt Hellwig, der in seinem gemeinsam mit Anat Admati verfassten Buch „Des Bankers neue Kleider: Was bei Banken wirklich schief läuft und was sich ändern muss“ die Finanzkrise umfassend analysiert hat. Er sagt: „Ich sehe nicht, dass solche Risiken aktuell bestehen. Aber ich habe schon 2004 geschrieben: Der Staaten muss sich hüten, Champions zu fördern, die dann anfangen, ins Risiko zu gehen.“
Das größte Risiko bei der Übernahme sei „die Hybris des Managements der neuen Mega-Bank“. Es gäbe immer „moral hazard“. Je mehr sich diesen Banken jedoch darauf verlassen könnten, „dass ihnen der Staat hilft, desto größer sind die Anreize zu zocken“. Das gelte vor allem für die Investmentbanker: „Die Versuche europäischer Banken, im Investmentbanking der USA anzukommen, haben nur den dortigen Spezialisten die Möglichkeit gegeben, auf Risiko und Kosten der Europäer zu zocken. Da Herr Orcel aus dem Investmentbanking kommt, könnte er dahin auch wieder zurück wollen, so wie Herr Ermotti bei der UBS.“ Es gäbe darüber hinaus auch nicht unbeträchtliche makroökomische Risiken. Martin Hellwig: „Die Krise der italienischen Banken hatte auch mit dem China-Schock der dortigen Konsumgüterindustrie zu tun. Der deutschen Investitionsgüterindustrie könnte ein China-Schock noch bevorstehen, ganz zu schweigen von der Automobilindustrie. Das betrifft dann auch die Banken.“
Gerade in diesem unsicheren Umfeld bräuchte es „eine Regulierung, die auch mit Bankzusammenbrüchen umgehen kann, auf deutscher oder auf europäischer Ebene“. Hellwig: „Solange wir das nicht haben, wird immer wieder der Steuerzahler eingreifen müssen, um das Schlimmste zu verhindern. Das geht auf nationaler Ebene einfacher als auf europäischer Ebene. Mir wäre eine vollendete Bankenunion lieber, aber bislang sehe ich nicht, dass das kommt – auch nicht mit einer Mega-Bank Unicredit-Commerzbank.“

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
