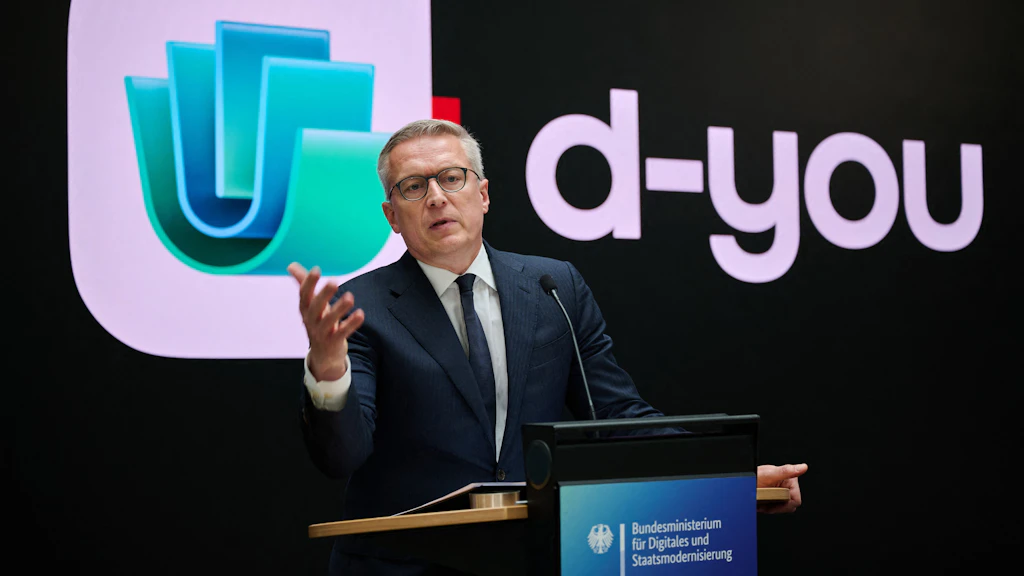
Der Bundestag hat sich heute mit dem neuen Digitale Identitätengesetz beschäftigt. Im Mittelpunkt steht die Einführung der nationalen digitalen Brieftasche „d-you“. Sie soll ab Anfang 2027 zur Verfügung stehen, unter anderem für den digitalen Ausweis, Altersnachweise, Verträge oder Bankgeschäfte.
Die Bundesregierung betont, dass niemand die Wallet nutzen müsse und analoge Dienste erhalten bleiben sollen. Doch gerade weil d-you schrittweise in immer mehr Lebensbereiche integriert werden soll, stellt sich eine andere Frage: Wie freiwillig bleibt eine digitale Identität, wenn sie zum bequemsten und schnellsten Weg wird? Die Erfahrungen aus der Corona-Pandemie zeigen, dass zwischen einer rechtlichen Freiwilligkeit und einem faktischen Druck ein Unterschied bestehen kann.
Was hinter d-you steckt
Die d-you-Wallet ist die deutsche Umsetzung der europäischen EUDI-Wallet. Sie soll es ermöglichen, die eigene Identität und verschiedene digitale Nachweise auf dem Smartphone zu verwalten und bei Behörden und Unternehmen vorzuzeigen. Dazu können etwa der Personalausweis oder der Führerschein gehören. Auch qualifizierte elektronische Signaturen, Altersnachweise und weitere digitale Bescheinigungen sind vorgesehen. Die Wallet soll zudem grenzüberschreitend innerhalb der EU funktionieren.
Zum Start sollen rund 40 Partner aus Wirtschaft, Wissenschaft und Verwaltung konkrete Anwendungen anbieten. Dazu gehören unter anderem die Deutsche Post, Vodafone, Rossmann, die Bundesagentur für Arbeit, die Deutsche Rentenversicherung, Bankenverbände sowie Hochschulen. Das Bundesministerium für Digitales und Staatsmodernisierung spricht von einer „vertrauenswürdigen digitalen Infrastruktur, mit der Menschen in Deutschland und Europa digitale Nachweise sicher speichern und selbstbestimmt nutzen können“. Eines der wichtigsten Anliegen sei die „Stärkung der digitalen Souveränität Deutschlands und Europas durch verringerte Abhängigkeiten von nicht-europäischen Plattformen“.
Auf Nachfrage dieser Zeitung nennt das Ministerium neben der digitalen Souveränität auch einen konkreten praktischen Anspruch. Mit d-you entstehe „die zentrale Infrastruktur für Vertrauen im digitalen Raum“, die auf europäischen Standards basiere, Abhängigkeiten von außereuropäischen Anbietern reduziere und Datenschutz sowie Sicherheit „in europäischer Hand“ halte. Nutzer erhielten damit erstmals eine „praktische und nutzungsfreundliche Anwendung“, die sicheres digitales Ausweisen und digitale Nachweise verbinde und zugleich Transparenz und Kontrolle über die eigenen Daten ermögliche.

Die Grundlage dafür bildet die überarbeitete EU-Verordnung zur digitalen Identität. Sie verpflichtet die Mitgliedstaaten, bis Anfang 2027 mindestens eine entsprechende Wallet bereitzustellen.
EU-Lobbyismus: Big Tech hat mehr Einfluss als Europas Firmen
Freiwillig auf dem Papier – aber auch im Alltag?
Auf dem Papier ist die Sache eindeutig: Die Nutzung von d-you soll nicht verpflichtend sein. Die Bundesregierung erklärt ausdrücklich: „Die App wird kostenlos und freiwillig nutzbar sein, während analoge Dienste weiterhin bestehen bleiben.“ Damit ist allerdings nur die unmittelbare Frage beantwortet, ob der Staat die Nutzung vorschreibt. Die schwierigere Frage betrifft die indirekten Anreize. Wenn immer mehr Behörden und Unternehmen d-you anbieten und ein Vorgang damit schneller und einfacher erledigt werden kann, könnte die Nutzung auch ohne formale Verpflichtung attraktiver werden.
Das Ministerium verweist dabei nicht nur auf politische Zusagen, sondern auf eine konkrete rechtliche Vorgabe. „Weder die novellierte eIDAS-Verordnung noch der Entwurf des nationalen Digitale-Identitäten-Gesetzes (DIdG) sehen eine Einschränkung oder Abschaffung bestehender Zugangswege vor“, sagte das Bundesdigitalministerium dieser Zeitung. Damit ist allerdings nur die unmittelbare Frage beantwortet, ob der Staat die Nutzung vorschreibt. Die schwierigere Frage betrifft die indirekten Anreize. Wenn immer mehr Behörden und Unternehmen d-you anbieten und ein Vorgang damit schneller und einfacher erledigt werden kann, könnte die Nutzung auch ohne formale Verpflichtung attraktiver werden.
Genau hier entsteht ein möglicher Netzwerkeffekt: Je mehr Menschen die Wallet nutzen, desto mehr Unternehmen haben einen Anreiz, sie einzubinden. Je mehr Dienste sie anbieten, desto größer wird wiederum der praktische Vorteil für Nutzer. Das ist zunächst kein Zwang. Es kann aber dazu führen, dass alternative Verfahren weniger komfortabel werden.
Der Gesetzgeber muss deshalb nicht nur sicherstellen, dass niemand zur Installation der App verpflichtet wird. Er muss auch verhindern, dass Menschen ohne digitale Identität bei wichtigen Dienstleistungen schlechter gestellt werden.
Die Lehre aus der Corona-Pandemie
Eine ähnliche Diskussion gab es während der Corona-Pandemie. Eine allgemeine gesetzliche Impfpflicht für Covid-19 bestand nicht. Gleichzeitig war der Zugang zu Restaurants, Kinos und anderen Einrichtungen zeitweise an einen Impf-, Genesenen- oder Testnachweis geknüpft. Wer bestimmte Voraussetzungen nicht erfüllte, konnte dadurch faktisch von Teilen des öffentlichen Lebens ausgeschlossen werden.
Die Situation ist mit einer digitalen Identität nicht gleichzusetzen. Bei d-you geht es nicht um eine gesundheitspolitische Maßnahme und auch nicht um eine vergleichbare Zugangsbeschränkung. Die Parallele liegt vielmehr in der Frage, wie aus einer formal freiwilligen Entscheidung durch die Gestaltung des Alltags ein erheblicher praktischer Druck entstehen kann. Für d-you bedeutet das: Wenn die Wallet dauerhaft freiwillig bleiben soll, müssen alternative Wege nicht nur theoretisch existieren. Sie müssen in wichtigen Bereichen tatsächlich zugänglich und zumutbar bleiben.
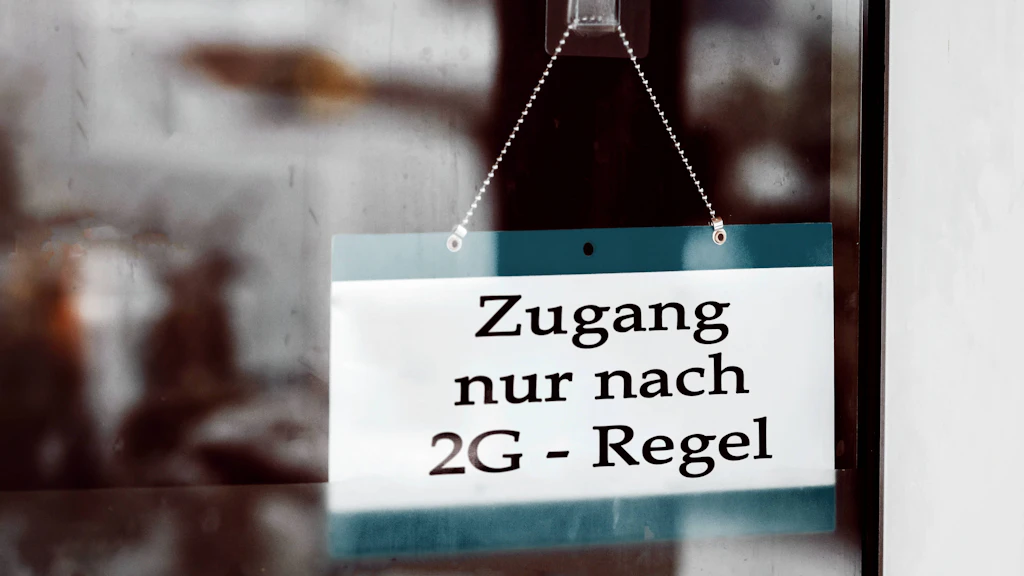
Corona-Pandemie: Für Ungeimpfte war der Zugang zu Teilen des öffentlichen Lebens zeitweise faktisch versperrt.
© via www.imago-images.de
Datenschutz entscheidet über Vertrauen
Die digitale Brieftasche bietet dabei durchaus Vorteile. Statt bei jedem Vorgang sämtliche persönlichen Daten offenzulegen, kann eine digitale Identität perspektivisch gezielt einzelne Nachweise übermitteln, etwa einen Altersnachweis, ohne weitere Angaben zur Person preiszugeben. Das kann Datenschutz gegenüber heutigen Verfahren sogar verbessern.
Die Verbraucherzentrale steht dem Vorhaben deshalb grundsätzlich positiv gegenüber, fordert aber klare Schutzvorkehrungen. „Die digitale Brieftasche kann für Verbraucherinnen und Verbraucher künftig etwa bei einer Reisebuchung, Kontoeröffnung oder für einen Altersnachweis auf Social Media einen Mehrwert bringen. Dafür muss sie aber von Anfang an datensparsam und sicher gestaltet sein. Niemand darf gezwungen werden, mehr persönliche Informationen preiszugeben als nötig“, sagt Ramona Pop, Vorständin des Verbraucherzentrale Bundesverbands.
Die Bundesregierung verspricht, dass die persönlichen Daten bei der Nutzung auf dem Smartphone gespeichert und verschlüsselt verarbeitet werden. Eine zentrale Speicherung und Profilbildung sollen technisch ausgeschlossen werden. Zudem soll der Quellcode der staatlichen Wallet öffentlich zugänglich sein, damit unabhängige Prüfungen möglich sind. Damit sind allerdings nicht alle Risiken beseitigt. Entscheidend ist auch, welche Daten ein Unternehmen bei einem konkreten Vorgang anfordert und ob es tatsächlich nur die dafür notwendigen Informationen erhält.
Der Blick ins Ausland
Deutschland betritt mit der digitalen Identität kein Neuland. Andere europäische Länder zeigen bereits, wie sich solche Systeme im Alltag entwickeln können und auch, wie aus einer freiwilligen Anwendung ein weit verbreiteter Standard wird. Ein Beispiel ist Dänemark. Dort wird die staatliche digitale Identität MitID unter anderem für Bankgeschäfte, Steuerangelegenheiten und zahlreiche Behördendienste genutzt. In vielen Bereichen ist die digitale Kommunikation mit dem Staat inzwischen der Regelfall. Wer digitale Selbstbedienung nicht nutzen kann, kann unter bestimmten Voraussetzungen eine Ausnahme erhalten und analoge Verfahren in Anspruch nehmen.
Noch deutlicher zeigt sich die Dynamik in Schweden. Dort ist BankID keine staatliche, sondern eine von Banken getragene digitale Identität. Trotzdem hat sie sich zu einem Quasi-Standard entwickelt. Nach Angaben des Anbieters nutzten 2025 99,9 Prozent der registrierten Schweden zwischen 18 und 67 Jahren BankID; etwa 7.900 Unternehmen, Behörden und Organisationen boten die Identifizierung darüber an. Das Beispiel zeigt: Eine digitale Identität muss nicht gesetzlich vorgeschrieben werden, um im Alltag nahezu unverzichtbar zu werden. Je mehr Anbieter ein System akzeptieren, desto größer wird sein Nutzen. Dadurch steigt wiederum der Anreiz für weitere Anbieter, sich anzuschließen.
Welche Alternativen bleiben?
Für die Frage der Freiwilligkeit ist deshalb entscheidend, welche Alternativen gesetzlich und praktisch bestehen. Nach Angaben der Bundesregierung sollen physische Dokumente und bisherige Identifizierungsverfahren weiterhin genutzt werden können. Auch bei der BundID bleibt d-you zunächst nur eine von mehreren Anmeldemöglichkeiten. Je nach Verwaltungsleistung können beispielsweise weiterhin der Online-Ausweis, ein ELSTER-Zertifikat oder andere Verfahren verwendet werden.
Das Ministerium verweist zudem auf geplante Informations- und Unterstützungsangebote. Das nationale EUDI-Wallet-Projekt stehe im Austausch mit zivilgesellschaftlichen Organisationen, um „möglichst breite Bevölkerungsgruppen“ zu erreichen. Vorgesehen seien unter anderem Angebote für ältere Menschen und Personen mit geringerer digitaler Erfahrung, sagte das Bundesdigitalministerium dieser Zeitung.
Für Menschen, die digitale Angebote grundsätzlich nicht nutzen können oder möchten, sollen die bestehenden physischen Alternativen erhalten bleiben. Auch die gesellschaftliche Teilhabe spielt eine Rolle. Menschen ohne Smartphone, mit geringer digitaler Kompetenz oder mit bestimmten Behinderungen müssen digitale Dienstleistungen weiterhin nutzen können. Der Paritätische Gesamtverband fordert deshalb unter anderem verbindliche Regeln gegen faktischen Nutzungszwang sowie überprüfbare Barrierefreiheit und Regelungen für Assistenz und Vertretung.
Nur wenige Stunden Wartezeit: So funktioniert das digitale Führungszeugnis
Die entscheidende Frage kommt erst nach dem Start
Die Bundesregierung setzt auf Datenschutz, technische Sicherheitsstandards und ein offenes Ökosystem, in dem später auch nichtstaatliche Wallet-Anbieter zugelassen werden können. Gleichzeitig wird d-you von Beginn an in zahlreiche staatliche und private Angebote integriert.
Eine digitale Identität kann den Alltag vereinfachen und Datenschutz an manchen Stellen sogar verbessern. Zur Voraussetzung für gesellschaftliche Teilhabe sollte sie aber nicht werden. Ob aus der freiwilligen App tatsächlich eine freiwillige Option bleibt, wird sich daher weniger an den Versprechen zum Start entscheiden als daran, ob Staat und Unternehmen auch langfristig funktionierende Alternativen offenhalten.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
