
Dies ist ein Open-Source-Beitrag. Der Berliner Verlag gibt allen Interessierten die Möglichkeit, Texte mit inhaltlicher Relevanz und professionellen Qualitätsstandards anzubieten.
Der deutliche Wahlsieg von Sanae Takaichi und ihrer Liberaldemokratischen Partei (LDP) markiert eine Zäsur in der japanischen Nachkriegsgeschichte. Mit einer potenziellen Zweidrittelmehrheit im Rücken hat die neue Premierministerin ein Mandat erhalten, das weit über reine Innenpolitik hinausreicht. Für die internationalen Finanzmärkte und insbesondere für die europäische Wirtschaft wirft dieser Rechtsruck jedoch drängende Fragen auf: Kann Japan seine massive Staatsverschuldung bei gleichzeitig steigenden Ausgaben und sinkenden Einnahmen noch finanzieren, ohne die Währungsstabilität zu gefährden?
Doppelte Belastung: Rüstung und Steuergeschenke
Japans Wirtschaftspolitik stand lange für Kontinuität. Unter Takaichi deutet sich nun ein radikaler Paradigmenwechsel an, der Beobachter an eine aggressive Neuauflage der „Abenomics“ erinnert. Ihr Programm zielt darauf ab, die japanische Wirtschaft durch einen massiven fiskalischen Stimulus aus der Stagnation zu reißen. Dabei verbrennt die Regierung die Kerze von beiden Enden.
Takaichi plant eine Verdopplung des Wehretats weit über das bisherige Ein-Prozent-Ziel hinaus, um Japans „strategische Autonomie“ gegenüber China zu sichern. Zur Bekämpfung der dramatischen demografischen Krise hat Takaichi zudem im Wahlkampf weitreichende Steuererleichterungen versprochen. Konkret plant sie massive Entlastungen für junge Familien und Haushalte unter 35 Jahren, inklusive direkter Steuergutschriften pro Kind.

Sanae Takaichi
© Yoshio Tsunoda/imago


Ökonomisch ist dieser Kurs hochriskant. Japan ist mit über 260 Prozent des Bruttoinlandsprodukts bereits die am höchsten verschuldete Industrienation der Welt. Da Takaichi Steuererhöhungen kategorisch ausschließt und stattdessen die Einnahmenseite durch die Familienförderung weiter schwächt, wird die Neuverschuldung zwangsläufig steigen. Die Regierung wettet darauf, dass diese Maßnahmen den privaten Konsum so stark ankurbeln, dass das Wachstum die Schulden „bezahlt“ – eine Hoffnung, die in alternden Volkswirtschaften selten aufgeht.
Das Dilemma der Bank of Japan
Die eigentliche Gefahr liegt im Zusammenspiel von Politik und Geldmarkt. Um die steigende Zinslast des Staates bei wegbrechenden Steuereinnahmen tragbar zu halten, dürfte der politische Druck auf die Bank of Japan (BoJ) wachsen, die Zinsen künstlich niedrig zu halten – ungeachtet der Inflation.
Dies führt zu einem klassischen ökonomischen Zielkonflikt. Normalisiert die BoJ die Zinsen, um die Inflation zu bekämpfen, steigen die Refinanzierungskosten für den Staatshaushalt in untragbare Höhen. Beugt sich die Notenbank jedoch dem politischen Willen und deckelt die Renditen der Staatsanleihen (Yield Curve Control), während weltweit die Zinsen stabil bleiben, verliert der Yen massiv an Attraktivität.
Die Märkte preisen derzeit das zweite Szenario ein: eine weitere Abwertung des Yen. Investoren fordern zunehmend eine Risikoprämie für japanische Staatsanleihen (JGBs), was paradoxerweise genau jenen Zinsanstieg provoziert, den die Regierung verhindern will.

Nikkei stock index
© imago
Die Folgen für Deutschland und Europa
Warum sollte eine Wahl in Tokio die Bürger in Berlin oder Frankfurt beunruhigen? Die Antwort liegt in der Rolle Japans als globaler Gläubiger. Japanische Pensionsfonds und Lebensversicherer verwalten Billionen an Vermögen und haben dieses Geld jahrzehntelang in ausländische Anleihen investiert – auch in französische und deutsche Staatspapiere –, um den Nullzinsen in der Heimat zu entkommen.
Sollten die Renditen in Japan nun steigen oder der Yen zu volatil werden, könnte eine Repatriierungswelle einsetzen: Japanisches Kapital fließt zurück nach Japan. Für Europa hätte dies spürbare Konsequenzen.
Wenn japanische Großinvestoren als Käufer europäischer Anleihen ausfallen, könnten die Renditen für Bundesanleihen steigen. Dies würde Kredite auch für den deutschen Staat und deutsche Unternehmen verteuern. Ein drastisch fallender Yen verbilligt zudem japanische Exportgüter. Deutsche Schlüsselindustrien, insbesondere Automobil- und Maschinenbau, könnten sich einem verschärften Preiswettbewerb auf Drittmärkten gegenübersehen. Ein Bagger von Toyota oder Komatsu wäre wechselkursbedingt deutlich günstiger als das deutsche Konkurrenzprodukt.

Tokyos Shibuya district
© Aflo/imago
Ein Balanceakt mit globaler Reichweite
Sanae Takaichis Regierung setzt alles auf eine Karte. Sie versucht, mit Rezepten der Vergangenheit (Konjunkturprogramme und nationalistische Industriepolitik) die Probleme der Zukunft (Demografie und Sicherheit) zu lösen.

Caleb Hammer: Der Influencer, der dir mit dem Kontoauszug den Spiegel vorhält
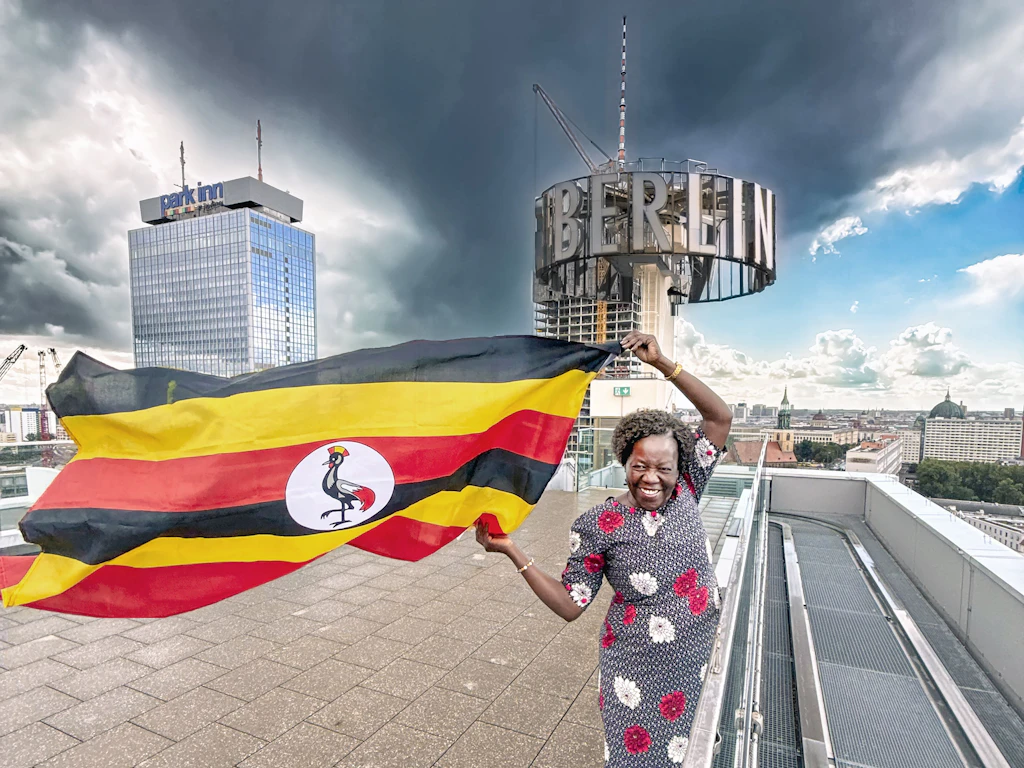
Eine Menschenrechtsanwältin verschwindet: Der Preis des Widerstands in Uganda
Ohne tiefgreifende Strukturreformen – etwa eine Öffnung des Arbeitsmarktes für Zuwanderung, die Takaichi strikt ablehnt – bleiben die Steuergeschenke an junge Familien nur ein Tropfen auf den heißen Stein. Für Europa bedeutet die neue japanische Politik, dass ein wichtiger Stabilitätsanker im globalen Finanzsystem ins Wanken geraten könnte. Die Volatilität an den Währungsmärkten dürfte zunehmen, und die Ära, in der Japan unbegrenzt billiges Kapital in die Welt exportierte, nähert sich womöglich ihrem Ende.
Sakib Mehanovic ist Dozent für Betriebswirtschaftslehre.
Das ist ein Beitrag, der im Rahmen unserer Open-Source-Initiative eingereicht wurde. Mit Open Source gibt der Berliner Verlag allen Interessierten die Möglichkeit, Texte mit inhaltlicher Relevanz und professionellen Qualitätsstandards anzubieten. Ausgewählte Beiträge werden veröffentlicht und honoriert.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
