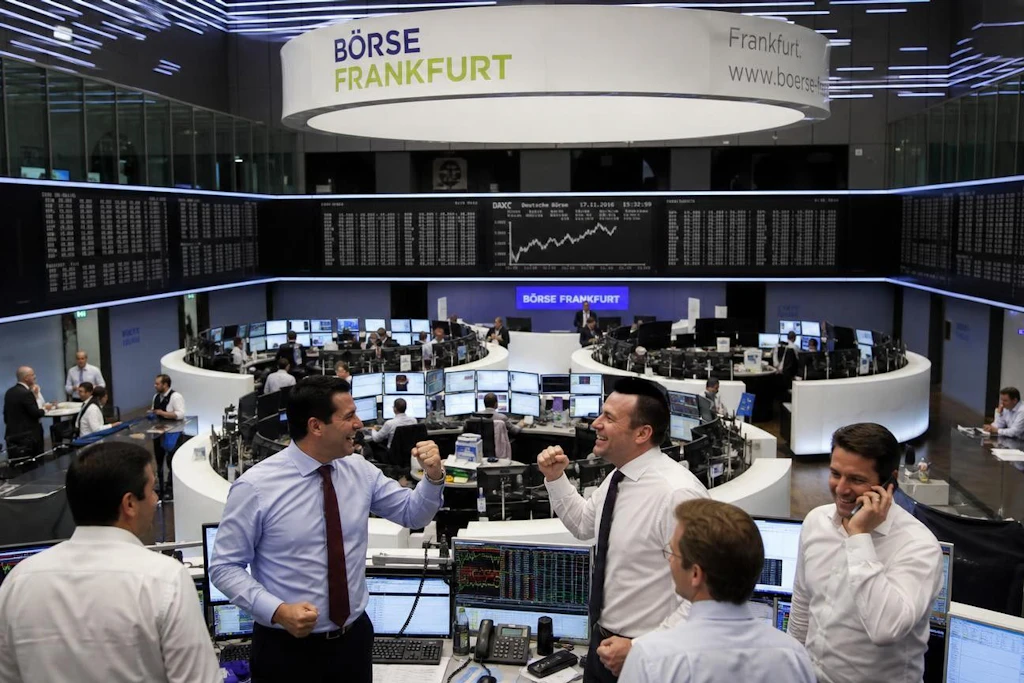
Wer dieser Tage erst die Wirtschaftsnachrichten liest und anschließend einen Blick auf die Börsen-News wirft, dürfte sich wundern. Die deutsche Industrie hat es derzeit nicht eben leicht - höflich formuliert.
Gleichsam feierte der wichtigste deutsche Aktienindex, der DAX, diesen Sommer gleich mehrmals neue Höchststände – Anfang Juli knackte er die 25.500er Marke, Anfang August überschritt er 26.000, Ende August schließlich sogar 26.569 Zähler. Noch imposanter wird es, wenn man ergänzt, dass er erst Ende 2024 erstmalig die 20.000 Punkte überkletterte; auch da darbte die Wirtschaft bereits.
Diese Diskrepanz ist nicht nur für Menschen ohne BWL-Studium schwierig zu verstehen. Allerdings steckt dahinter eine simple Logik. Sie baut nicht nur darauf auf, dass Volkswirtschaften und Börsen Unterschiedliches messen, sondern ebenso auf die Unterschiede zwischen Gegenwart und Zukunft.
Der feine Unterschied: DAX ≠ Deutsche Wirtschaft
Der DAX mag zwar Deutschlands wichtigste Aktienindex sein. Als Gesundheitszeugnis der deutschen Wirtschaft ist er jedoch trotzdem denkbar schlecht geeignet (so, wie es sehr viele nationalen Aktienindizes in den jeweiligen Staaten sind). Vor allem deshalb: Der DAX bildet die Kursentwicklung von lediglich 40 großen börsennotierten Unternehmen ab – primär Giganten wie Adidas, BMW, Mercedes-Benz oder die Deutsche Telekom. Heißt, Millionen kleine und mittlere Betriebe kommen in dem Index überhaupt nicht vor.
Hinzu kommt die internationale Ausrichtung vieler DAX-Konzerne. Sie beschäftigen zwar Menschen in Deutschland und haben hier ihren Sitz, erwirtschaften aber einen erheblichen Teil ihrer Umsätze außerhalb des Landes. Der Effekt: Läuft das Geschäft in Nordamerika oder Asien gut, kann das eine schwächelnde Lage auf dem deutschen Heimatmarkt durchaus ausgleichen.
Damit können zur gleichen Zeit mehrere Dinge stimmen:
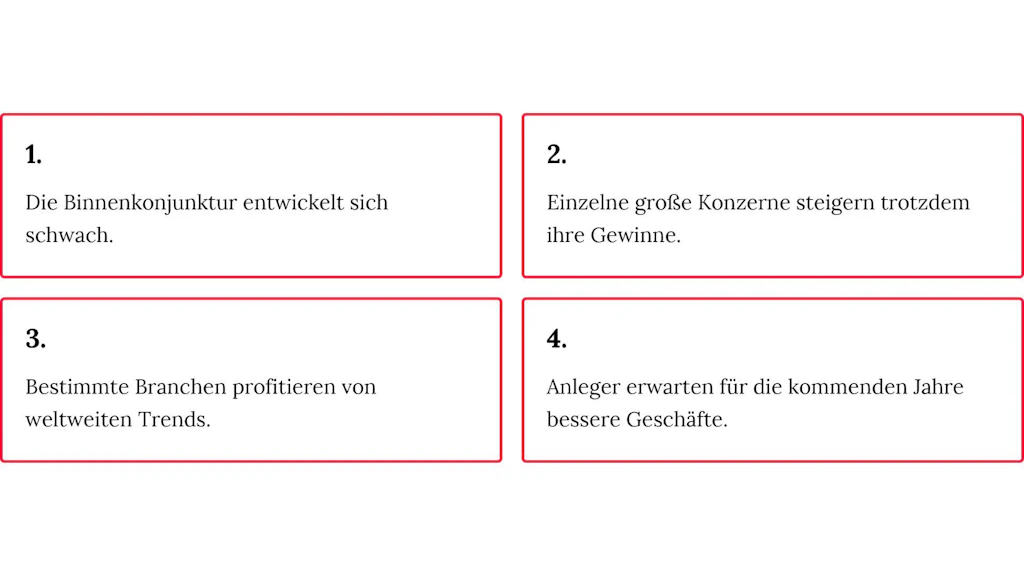
Ergo: Der DAX kann deshalb steigen, obwohl in seinem Heimatland die Wirtschaft nicht gut läuft. Und ja, das kann auch umgekehrt der Fall sein. Der Grund ist das zentrale Wirkprinzip des Aktienhandels:

Das Heute interessiert die Börsen weniger als das Morgen
Ein weiterer Grund, der de facto sogar über den Dax an sich hinausgeht, ist die Mechanik hinter den Märkten: Aktienkurse reagieren nicht erst, wenn sich eine Entwicklung vollständig in Geschäftsberichten niederschlägt. Anleger versuchen ständig abzuschätzen, was in einigen Monaten oder Jahren passieren könnte. Genau deshalb läuft die Börse der tatsächlichen Wirtschaft häufig voraus.
Ein Unternehmen kann beispielsweise aktuell schwache Zahlen melden und trotzdem einen steigenden Aktienkurs erleben. Entscheidend ist, was der Markt vorher erwartet hat. Fallen die Zahlen weniger schlecht aus, als befürchtet, oder stellt das Management eine deutliche Verbesserung in Aussicht, kann der Kurs steigen, obwohl das Unternehmen nach rein wirtschaftlichen Gesichtspunkten aktuell schlecht dasteht.
Auch dieses Prinzip kann umgekehrt funktionieren: Ein Unternehmen kann Rekordgewinne vermelden und dennoch an der Börse herbe Verluste einfahren. Das zeigte etwa Nvidia im August 2024: Der Chipkonzern machte mehr Gewinn und Umsatz, als es Analysten erwartet hatten. Dennoch sackte die Aktie zeitweise um rund sieben Prozent ab. Der Grund: Anleger hatten schlicht noch mehr erwartet. Ergo: Waren außergewöhnlich gute Ergebnisse bereits im Kurs eingepreist, kann selbst ein Rekordquartal enttäuschen.
Wer sich mit kurzfristigen Marktbewegungen beschäftigt, begegnet diesem Prinzip ständig. Plattformen für Trading in Deutschland mit Plus500 ermöglichen beispielsweise den Handel mit CFDs auf unterschiedliche Märkte. Dabei spekuliert man auf Kursbewegungen, ohne den zugrunde liegenden Basiswert besitzen zu müssen. Das birgt allerdings erhebliche Risiken: CFDs arbeiten typischerweise mit Hebelwirkung, wodurch sich sowohl Gewinne als auch Verluste stark vergrößern können.
Wenn schlechte Nachrichten die Anleger erfreuen
Besonders verwirrend wirkt die Börse, wenn schlechte Wirtschaftsdaten ausgerechnet steigende Kurse auslösen. Dahinter steckt häufig die Geldpolitik. Schwächt sich eine Volkswirtschaft deutlich ab, rechnen Marktteilnehmer womöglich damit, dass eine Zentralbank die Zinsen senkt oder zumindest auf weitere Erhöhungen verzichtet. Niedrigere Zinsen wiederum können Aktien aus mehreren Gründen attraktiver machen. Unternehmen können sich dann beispielsweise günstiger finanzieren, während festverzinsliche Anlagen im Vergleich weniger Rendite bieten.
Für Kurse spielen deshalb nicht nur Unternehmensgewinne eine Rolle. Anleger beobachten unter anderem:
· Inflationsdaten und Zinsentscheidungen
· Konjunkturprognosen und Auftragseingänge
· Politische Entscheidungen und Investitionen
· Rohstoffpreise und internationale Konflikte
Tatsächlich kann schon die Erwartung einer Veränderung Kurse bewegen. Bis die tatsächliche Wirkung in Fabrikhallen oder privaten Haushalten ankommt, können dagegen Monate vergehen.
Auch Stellenabbau kann Aktienkurse steigen lassen
An diesem Punkt kann die Börsenlogik regelrecht perfide wirken – besonders aus Sicht von Beschäftigten: Kündigt ein Unternehmen einen großen Stellenabbau an, kann dessen Aktie darauf durchaus sehr positiv reagieren. Was für die betroffenen Mitarbeiter fast immer eine schlechte Nachricht ist, die vielleicht sogar existenzielle Probleme heraufbeschwört, ist für Anleger primär ein Indikator für wahrscheinlich bald sinkende Kosten und höhere Margen.
Die Börse bewertet dabei nicht, ob eine Entscheidung sozial wünschenswert ist. Sie bewertet vor allem, was diese Entscheidung voraussichtlich für zukünftige Gewinne bedeutet.
Das erklärt auch, warum Schlagzeilen über Werksschließungen oder tausende gestrichene Stellen neben Meldungen über steigende Aktienkurse desselben Unternehmens stehen können. Wirtschaftlich widersprüchlich ist das nicht. Für Beschäftigte kann es sich trotzdem reichlich zynisch anfühlen.
Zusammengefasst: Börsenkurse sind keine Wetterkarte für den Alltag
Natürlich können Aktienmärkte nicht dauerhaft völlig losgelöst von der wirtschaftlichen Realität steigen. Unternehmen brauchen Kunden und müssen Gewinne erwirtschaften. Eine schwere Rezession trifft deshalb irgendwann auch die meisten Aktiengesellschaften.
Auf kürzere Sicht (die durchaus mehrere Jahre betragen kann) können Börse und Konjunktur jedoch erstaunlich weit auseinanderlaufen. Internationale Geschäfte und Erwartungen an künftige Gewinne können ebenso Einfluss nehmen wie Zinsentwicklung und geopolitische Ereignisse. Gleichzeitig können Arbeitslosigkeit oder Produktionsprobleme die Wirtschaftsnachrichten bestimmen.
Wer einen Börsenindex als unmittelbares Barometer für den Wohlstand eines Landes betrachtet, zieht deshalb schnell die falschen Schlüsse. Ein DAX auf Rekordniveau bedeutet weder, dass die deutsche Wirtschaft boomt, noch dass es allen Unternehmen gut geht. Er sagt zunächst nur eines: Anleger sind bereit, für die Aktien der dort vertretenen 40 Großunternehmen entsprechende Preise zu bezahlen. Der scheinbare Widerspruch zwischen schwächelnder Wirtschaft und jubelnder Börse löst sich damit auf:
Wirtschaftsdaten beschreiben überwiegend, was bereits passiert. Aktienkurse spiegeln dagegen vor allem wider, was Marktteilnehmer als Nächstes erwarten.
Beide Bilder können zeitweise sehr unterschiedlich aussehen.
Die Recherche und Erstellung des Beitrags wurde durch einen externen Redakteur vorgenommen und stammt nicht aus der eigenen Redaktion.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
