
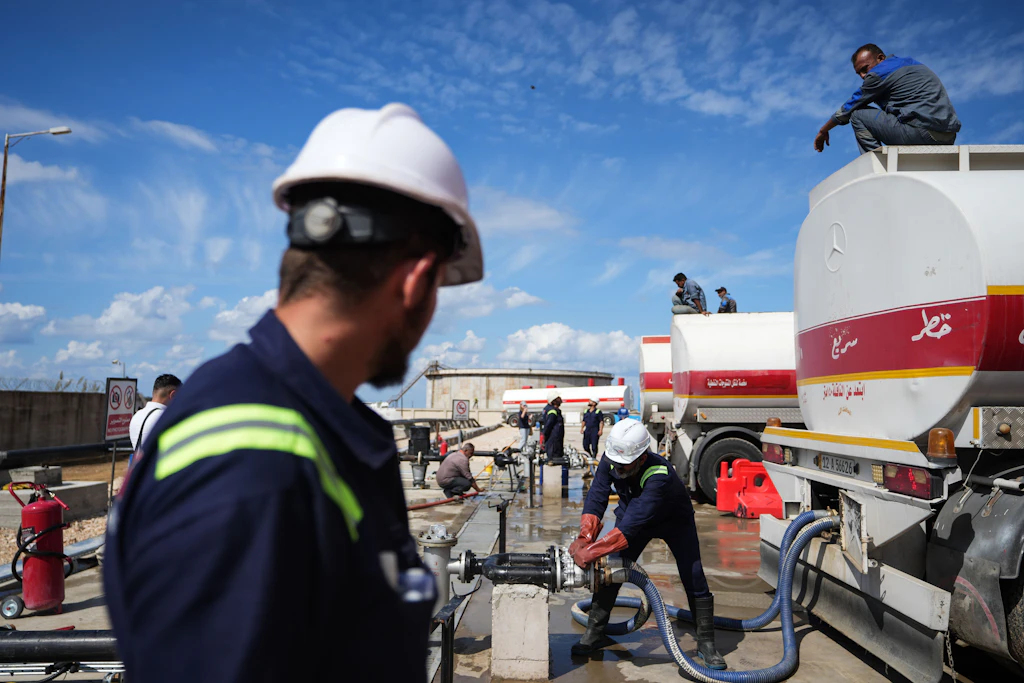
Es dauerte nur Stunden, bis Donald Trumps Absage an Teheran die Rohstoffbörsen erreichte. Am heutigen Montagmorgen kostete ein Barrel Brent im asiatischen Handel zeitweise mehr als 107 Dollar, rund drei Prozent mehr als am Vortag.
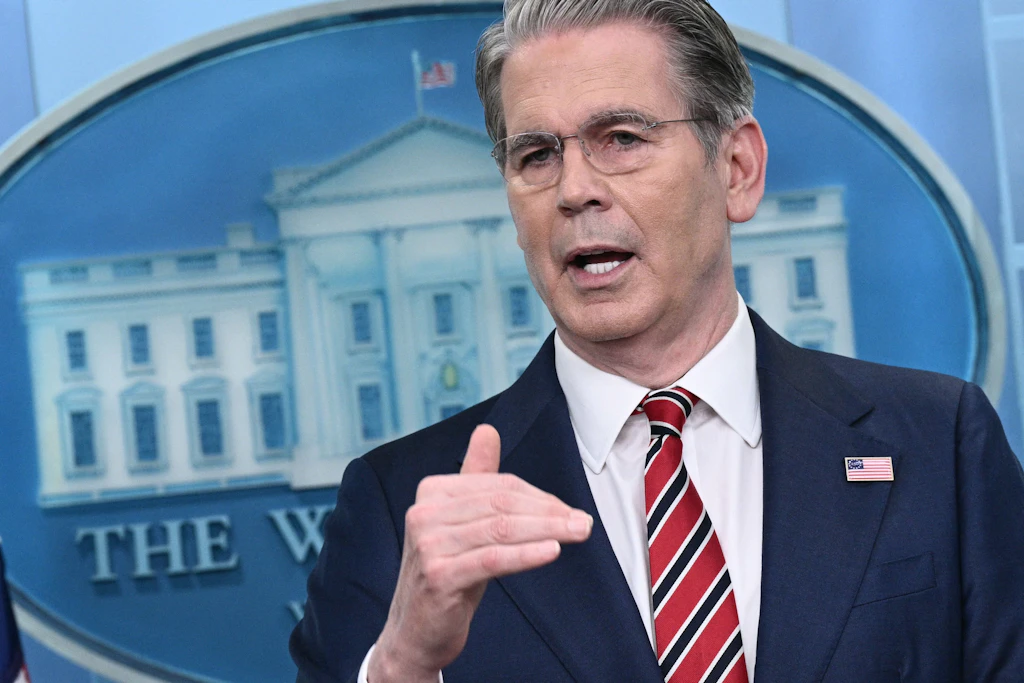
Der US-Präsident hatte am Wochenende einen iranischen Sieben-Tage-Plan zur Wiedereröffnung der Meerenge verworfen – und im selben Atemzug angekündigt, die indirekten Gespräche über katarische Vermittler könnten noch diese Woche weitergehen.
Dieses Nebeneinander von Ablehnung und Gesprächsangebot prägt den Konflikt seit Kriegsbeginn Ende Februar. Für die Energiemärkte heißt das: Unsicherheit ist der Normalzustand.
Trumps Krieg und Teherans Bedingungen
Teherans Bedingungen sind weitreichend: Ende der US-Seeblockade iranischer Häfen, Ausnahmen von den Ölsanktionen, Freigabe eingefrorener Vermögen und eine Waffenruhe, die auch den Libanon umfasst.
Erst danach, am sechsten Tag, sollte die Meerenge wieder frei sein. Trump nannte das inakzeptabel und ließ durchblicken, Iran verhandle nur aus Schwäche. Parallel berichtet das Wall Street Journal unter Berufung auf anonyme Regierungsvertreter, der Präsident rechne nach den Zwischenwahlen im November mit neuen Bombardierungen.
Bestätigt ist das nicht. Aber schon die Erwartung versieht jeden Terminkontrakt für den Winter mit einer Risikoprämie.
Erdöl: Die Konzerne verdienen, die Verbraucher zahlen
Nach Daten der US-Energiebehörde EIA passierten im ersten Halbjahr 2025 täglich rund 23 Millionen Barrel Öl die Straße von Hormus – etwa 29 Prozent des weltweiten seegestützten Ölhandels.
Nur ein Bruchteil lässt sich über Pipelines umleiten. Wer von der Lücke profitiert, zeigte am Montag TotalEnergies: Der Konzern musste seine Förderung am Golf zwar stoppen, hebt aber dank der Preisrallye seine Aktienrückkäufe auf 2,5 Milliarden US-Dollar im Quartal an.

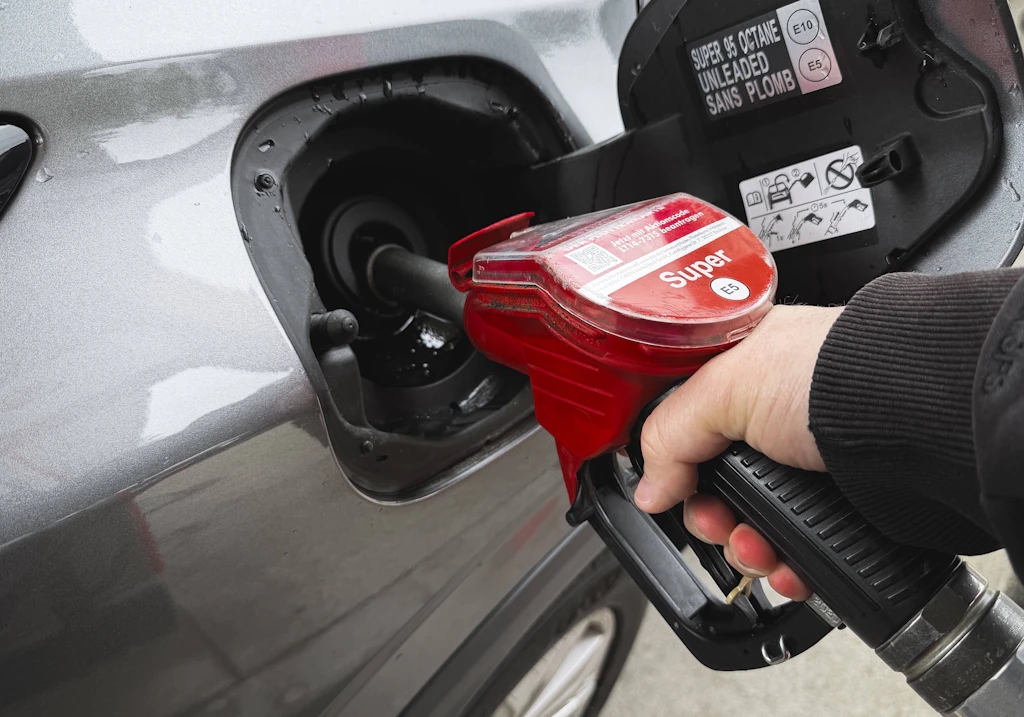
Für die Ölmultis ist der Krieg ein Geschäft, für Europas Autofahrer und Heizölkunden eine Dauerbelastung.
Der Krieg und der US-Diesel
Besonders heikel ist ein Gedankenspiel aus Washington: Trump erwägt nach eigenen Worten „sehr ernsthaft“ ein Verbot von Dieselexporten. Europa ist strukturell auf Dieselimporte angewiesen, und die USA zählen seit den Sanktionen gegen russischen Diesel zu den wichtigsten Lieferanten.
Selbst die US-Raffineriebranche warnt, ein Exportstopp würde internationale Engpässe verschärfen. Noch ist es eine Drohung. Aber sie zeigt, dass Europa in dieser Krise nicht nur von Teheran abhängt, sondern auch von der Laune eines Verbündeten.
Gas: Die eigentliche Front verläuft durch Katar
Für Europa ist Gas die gefährlichere Baustelle. Vor dem Krieg liefen rund 20 Prozent des weltweiten LNG-Handels durch die Meerenge, der Großteil aus Katar, dem zweitgrößten LNG-Exporteur der Welt.
Das Emirat hat seinen Lieferstopp nach Europa und Asien zuletzt um einen weiteren Monat verlängert; seine Exportanlagen sind beschädigt, Reparaturen dürften Jahre dauern. Katar verhandelt inzwischen selbst mit US-Produzenten über Langfristverträge, und der IWF erwartet für das Land in diesem Jahr einen Wirtschaftseinbruch von 8,6 Prozent.
Ein Staat, der die Welt mit Gas versorgt, kauft nun selbst ein – deutlicher lässt sich ein struktureller Engpass kaum beschreiben.
Preispeak an der Amsterdamer Börse
Die Folgen sind an der Amsterdamer Börse abzulesen: Der TTF-Terminkontrakt notiert bei rund 80 Euro je Megawattstunde, so viel wie in der Energiekrise 2022, rund 134 Prozent über dem Vorjahresniveau.

Rätsel um Straße von Hormus: Was jetzt für die Weltwirtschaft auf dem Spiel steht
Trump im Iran-Krieg festgefahren: Droht Europa jetzt die nächste Energiekrise?
Neukunden zahlten zuletzt etwa elf Cent je Kilowattstunde – Tendenz steigend, weil Großhandelspreise mit Verzögerung durchschlagen.
Deutschland mit historisch leeren Gasspeichern
Gleichzeitig geht Deutschland mit historisch leeren Speichern in die Heizperiode. Am 25. September waren sie zu rund 57 Prozent gefüllt; Anfang September lag der Stand bei 53 Prozent, der niedrigste Wert für diese Jahreszeit seit Beginn der rund 15-jährigen Vergleichsreihe.
Mitte September 2025 waren es noch knapp 76 Prozent. Der größte Speicher Rehden kommt auf etwa elf Prozent. Technisch sind bis zum 1. November höchstens rund 77 Prozent erreichbar, und nach Szenarien des Speicherverbands Ines könnten die Speicher bei einem sehr kalten Winter Anfang Februar 2027 leer sein.
Die Bundesnetzagentur sieht dennoch keinen akuten Engpass und hält die Versorgung für stabil. Im EU-Schnitt lagen die Füllstände Anfang September bei 65 Prozent – besser, aber weit von den Vorjahren entfernt.
Dünger, Routen, Zinsen: Die zweite Welle
Die Meerenge ist nicht nur ein Energiekorridor. Jährlich passieren rund 15 Millionen Tonnen Ammoniak und Harnstoff die Straße, schätzungsweise ein Viertel der Weltproduktion; insgesamt läuft etwa ein Drittel des globalen seegestützten Düngemittelhandels über diese Route. Der Harnstoffpreis sprang bis Ende März von 465 auf 675 US-Dollar je Tonne, den höchsten Stand seit Oktober 2022; vor der Meerenge lagen Schiffe mit einer Million Tonnen Dünger fest.
Europa trifft das doppelt: über den Erdgaspreis für die eigene Produktion und über den Importpreis – zumal die europäische Düngerproduktion seit dem Ukrainekrieg ohnehin auf niedrigem Niveau läuft.
Die Belastungen für die Deutschen – Berlin muss reagieren
Deutschland zieht deshalb eine Mehrwertsteuersenkung auf Nahrungsmittel in Betracht, zudem werden Zollsenkungen für Düngerimporte vorgeschlagen. Spätestens zur Frühjahrsdüngung 2027 landet die Hormus-Krise auf dem Teller.
Hinzu kommt die Schifffahrt: Die Huthi-Angriffe mit Drohnen auf Riad und Raketen auf Chamis Muschait erinnern daran, dass mit dem Roten Meer auch Europas zweite Nahost-Route unter Beschuss steht.
Und schließlich die Zinsen: Die Fed hat im September erstmals seit drei Jahren erhöht, weitere Schritte sind eingepreist, die Rendite globaler Anleihen liegt erstmals seit 2007 über vier Prozent. Energieinflation wird so zur Zinsfrage – und verteuert genau jene Kredite, mit denen Staaten Entlastungen finanzieren müssten.
Sind Berlin und Brüssel gewappnet?
Die ehrliche Antwort lautet: nur zum Teil. Deutschland hat aus 2022 gelernt, russisches Gas zu ersetzen – mit LNG, ein erheblicher Teil davon aus Katar. Nicht gelernt hat es, dass auch der Ersatz verwundbar ist.
USA verlängern Lockerung von Sanktionen für russisches Öl
US-Militär kündigt Seeblockade gegen Iran ab Montag an: Ölpreis springt über 100 Dollar
Die Gasspeicherumlage wurde zum 1. Januar 2026 abgeschafft, zwei Monate vor Kriegsbeginn. Im August musste die Bundesnetzagentur die Händler öffentlich zum raschen Auffüllen auffordern, der Wirtschafts- und Energieausschuss des Bundestages befasste sich in einer Sondersitzung mit den Speichern.
Eine Strategie, die Mengen sichert statt auf Marktanreize zu hoffen, fehlt bis heute. Brüssel hält zwar am verbindlichen Befüllungsziel zum 1. November fest, hat den Mitgliedstaaten aber mehr Flexibilität eingeräumt – politisch verständlich, in diesem Winter ein Risiko.
Drei Faktoren entscheiden über die Heizperiode, und keinen kontrolliert Europa: das Wetter, den Wettbewerb mit Asien um freie LNG-Ladungen und die Frage, ob Trump vor oder nach den Zwischenwahlen einen Deal will. Was Berlin und Brüssel kontrollieren könnten – Nachfragesteuerung, koordinierte Einkäufe, Dieselreserven, Düngerzölle, zielgenaue Hilfen für Haushalte –, ist bislang Stückwerk. Der Ölpreis vom Montag ist deshalb weniger ein Marktsignal als eine Mahnung: Die nächste Energiekrise wird nicht in Moskau gemacht, sondern zwischen Bandar Abbas und Mar-a-Lago. Und Europa sitzt wieder nicht am Tisch.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
