
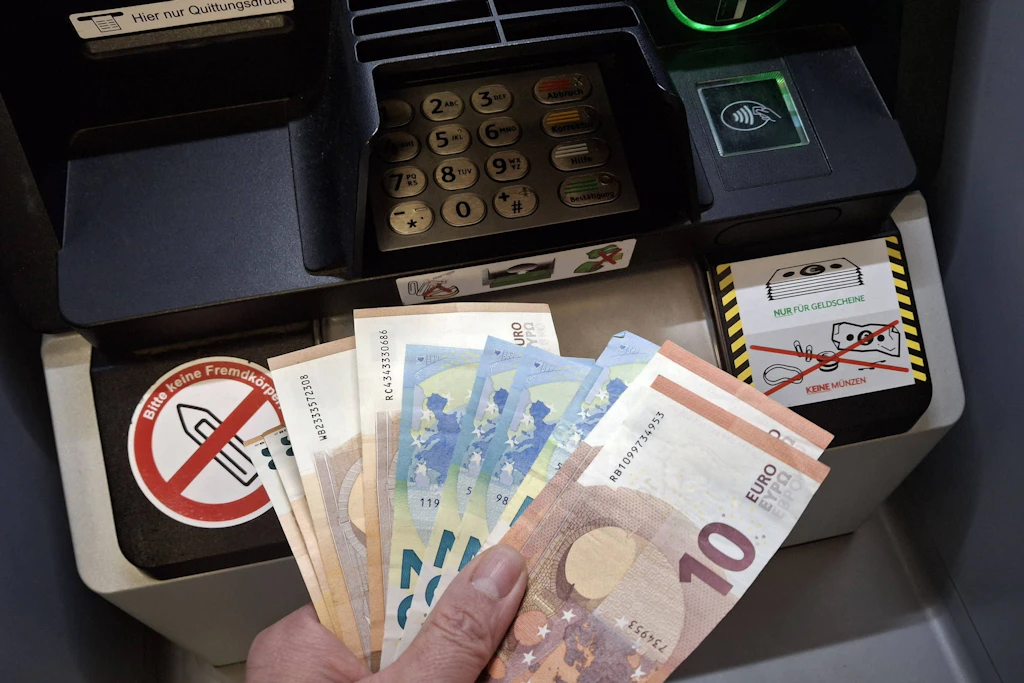
Der Mann starb im Juli 1991 in der Türkei. Seine deutsche Rente lief trotzdem weiter, fast 20 Jahre lang, auf ein Girokonto in Deutschland. Ein paar Monate nach seinem Tod stellte die Rentenversicherung sie sogar noch um: von der Erwerbsunfähigkeitsrente auf das Altersruhegeld.
Die Rechnung bekam sein Sohn. Er muss der Deutschen Rentenversicherung Hessen 69.946,35 Euro erstatten. Das hat das Bundessozialgericht in Kassel entschieden (Az. B 13 R 4/18 R).
Das Urteil stammt von Mai 2020, das Portal Gegen-Hartz.de hat den Fall gerade wieder aufgegriffen. An der Rechtslage hat sich nichts geändert. Sie betrifft jede Familie, in der jemand eine Vollmacht für das Konto eines Rentners hat.
Rentenversicherung erfuhr erst 2011 vom Tod
Im August 2011 meldete ein Standesamt der Rentenversicherung den Tod des 1926 geborenen Mannes, allerdings mit falschem Datum: Juli 1994. Die Kasse stoppte die Zahlungen und forderte das Geld ab diesem Zeitpunkt zurück.
Wie die Überweisungen so lange unbemerkt bleiben konnten, steht nicht im Urteil. Heute müssen Rentner, die im Ausland leben, jedes Jahr nachweisen, dass sie noch leben.
Die Bank überwies nur 1.542,32 Euro zurück, so viel hatte sie für eigene Forderungen einbehalten. Das Konto war leer und wurde im Juni 2012 mit einem Minus geschlossen.
Fast 60.000 Euro aufs eigene Konto
Wohin das Geld floss, zeigten die Kontoauszüge ab 1995. Der Sohn überwies sich 59.571,39 Euro auf sein eigenes Konto. Weitere 9.708,75 Euro hob er am Automaten ab oder überwies sie woandershin, dazu kamen 666,21 Euro für seine Mutter in der Türkei.
Zusammen ergibt das exakt die Forderung. Auch seine Schwester hatte eine Vollmacht, die Rentenversicherung durfte sich trotzdem an den Sohn halten.
Als die Kasse später das echte Sterbedatum erfuhr, verlangte sie zeitweise sogar gut 89.000 Euro. Das kippte das Landessozialgericht Hessen wegen eines Verfahrensfehlers der Behörde. Es blieb bei der ursprünglichen Summe.
„Nur Bote für die Mutter“: Das Argument zog nicht
Der Sohn klagte sich von Gießen bis nach Kassel. Das Geld sei letztlich bei seiner Mutter gelandet, er sei bloß der Überbringer gewesen. Dass die Zahlungen unrechtmäßig waren, habe er nicht gewusst.
Das Bundessozialgericht wies die Revision zurück. Entscheidend ist nicht, wer das Geld am Ende ausgibt, sondern wer es vom Konto holt. Wer das Guthaben leerräumt, das die Bank sonst zurücküberweisen müsste, haftet nach Paragraf 118 des Sechsten Sozialgesetzbuchs persönlich.
Ob er Bescheid wusste, spielt dabei keine Rolle. Die Vorschrift kennt bewusst keinen Vertrauensschutz. Die Richter wiesen zudem darauf hin, dass der Sohn nicht einmal behauptet hatte, vom Tod seines Vaters nichts gewusst zu haben.
Auch die Mutter kam nicht weiter. Sie beantragte 2012 Witwenrente und wollte diese mit der Forderung verrechnen lassen. Eine an einen Toten überwiesene Altersrente wird aber nicht nachträglich zur Witwenrente.
Wann Angehörige haften und wann nicht
Die Vollmacht allein macht noch niemanden haftbar. Das hat das Bundessozialgericht 2023 noch einmal klargestellt. Es kommt darauf an, ob jemand nach dem Tod tatsächlich Geld vom Konto bewegt hat.
Erben, die selbst nichts abgehoben haben, können sich auf Vertrauensschutz berufen. Geschützt sind auch gerichtlich bestellte Betreuer, die schuldlos nichts vom Tod ihres Betreuten wussten.
Wer einen Rückforderungsbescheid bekommt, sollte prüfen lassen, welche Buchungen ihm persönlich zugerechnet werden. Die Frist für den Widerspruch steht im Bescheid.

So vermeiden Hinterbliebene die Rückforderung
Die wichtigste Regel ist banal: Finger weg vom Konto, bis die Rente abgerechnet ist. Solange dort Guthaben liegt, holt sich die Rentenversicherung ihr Geld von der Bank und nicht von der Familie.
Die Rente steht dem Verstorbenen noch für den ganzen Sterbemonat zu. Stirbt jemand am 5. Oktober, darf die Oktoberrente bleiben. Was für spätere Monate eingeht, zahlt die Rentenversicherung nur unter Vorbehalt.
Den Todesfall meldet man dem Renten Service der Deutschen Post in Berlin, der die Renten auszahlt. Meist erfährt die Rentenversicherung auch über die Meldebehörden davon. Nach diesem Fall sollte sich darauf niemand verlassen.
Sterbevierteljahr: 30 Tage Frist für den Vorschuss
Witwen und Witwer bekommen im sogenannten Sterbevierteljahr drei Monate lang die volle Rente des Verstorbenen, eigenes Einkommen zählt dabei nicht. Das berechtigt aber nicht dazu, weiter vom alten Rentenkonto abzuheben.
Den Vorschuss müssen Hinterbliebene laut Rentenversicherung innerhalb von 30 Tagen nach dem Tod beim Renten Service beantragen. Dazu kommt ein regulärer Antrag auf Hinterbliebenenrente.
Streit um Pflegereform: Kommunen warnen vor Milliardenlasten für Heimbewohner
Trotz Pisa-Debakel: Warum die OECD Deutschlands Bildungssystem jetzt lobt

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
