
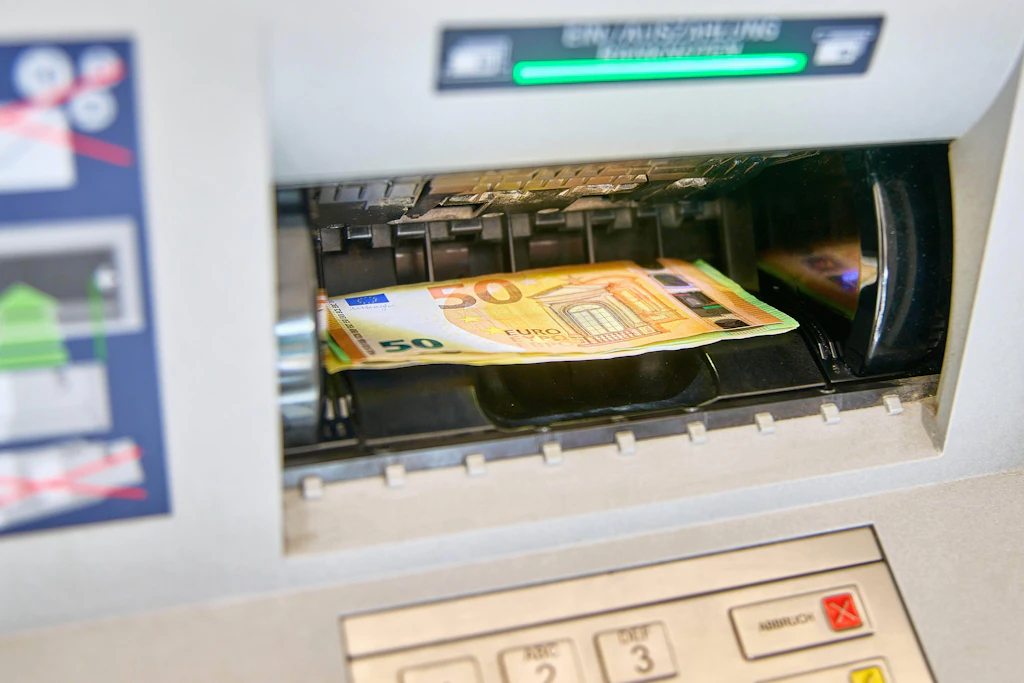
Wer Bargeld lieber in zwei kleineren Portionen aufs Konto bringt, um lästigen Fragen zu entgehen, erreicht meist das Gegenteil. Banken suchen gezielt nach genau diesem Muster.
Dahinter stehen Vorgaben der Finanzaufsicht BaFin gegen Geldwäsche, die seit August 2021 für alle Banken und Sparkassen gelten. Sie regeln, ab wann Kunden belegen müssen, woher ihr Bargeld stammt. Je nach Bank liegt die Grenze bei 10.000 oder schon bei 2.500 Euro.
Hausbank: Herkunftsnachweis ab 10.000 Euro
Wer bei der eigenen Bank mehr als 10.000 Euro bar einzahlt, muss einen aussagekräftigen Beleg vorlegen oder unverzüglich nachreichen. So steht es in den Auslegungshinweisen der BaFin zum Geldwäschegesetz, wie die Deutsche Kreditwirtschaft mitteilte.
Eine feste Frist fürs Nachreichen nennt die Aufsicht nicht. Fehlt der Nachweis ganz, kann die Bank die Einzahlung unter Umständen ablehnen.
Ohne Kundenkonto: Schon ab 2.500 Euro
Ohne bestehende Geschäftsbeziehung sinkt die Schwelle deutlich. Für Bargeschäfte wie Goldkauf oder Geldwechsel bei einem fremden Institut gilt die Nachweispflicht nach Angaben der Sparkassen schon ab mehr als 2.500 Euro.
Kann ein solcher Gelegenheitskunde nichts vorlegen, muss die Bank das Geschäft ablehnen. Eine andere Filiale der eigenen Bank zählt übrigens nicht als fremdes Institut.
Gestückelt einzahlen: Warum das auffällt
Die Nachweispflicht gilt auch für Teilbeträge, sobald ihre Summe 10.000 Euro überschreitet. Wer 14.000 Euro auf zwei Tage verteilt, landet also trotzdem beim Herkunftsnachweis.
Banken prüfen solche Muster auch technisch, in der Fachsprache heißt das „Smurfing“. Wer jeden Monat einen ähnlichen Betrag einzahlt, gilt in der Regel nicht als verdächtig.
Auch kleinere Beträge können Fragen auslösen
Unterhalb von 10.000 Euro ist man nicht automatisch auf der sicheren Seite. Nach Paragraf 10 des Geldwäschegesetzes müssen Banken Konten laufend überwachen und prüfen, ob Zahlungen zum Kunden passen.
Geht auf einem Konto sonst nur die Rente ein, fallen plötzliche Bareinzahlungen von einigen Tausend Euro auf. Firmen, die geschäftstypisch viel Bargeld einnehmen, müssen meist erst Belege liefern, wenn eine Einzahlung stark vom üblichen Muster abweicht.

Welche Belege als Herkunftsnachweis zählen
Am einfachsten ist es, wenn das Geld schon einmal auf einem Konto lag. Dann genügt ein Kontoauszug mit der Barabhebung, eine Auszahlungsquittung oder das Sparbuch.
Wer ein Auto verkauft hat, legt den Kaufvertrag vor. Bei Erbschaften und Geschenken kommen das eröffnete Testament, der Erbschein oder ein Schenkungsvertrag infrage. Die Liste der BaFin ist nicht abschließend, im Einzelfall entscheidet die Bank.
Erspartes von zu Hause: Der schwierigste Fall
Heikel wird es bei Geld, das jahrelang im Schrank lag. Der Satz „Das habe ich gespart“ erklärt der Bank nicht, woraus das Polster entstanden ist.
Wer so einen Betrag einzahlen will, setzt am besten vorab eine kurze schriftliche Erklärung auf und legt bei, was noch existiert, etwa alte Abhebungsbelege. Ein Anruf bei der Bank vor dem Termin erspart böse Überraschungen.
Einzahlungsautomat ist kein Schlupfloch
Am Automaten fragt niemand nach, die Pflicht gilt trotzdem. Manche Sparkassen begrenzen Automateneinzahlungen auf 10.000 Euro, andere Banken fordern die Belege danach per Post oder E-Mail an.
Nachweis heißt nicht Geldwäscheverdacht
Die Bitte um einen Beleg ist keine Anzeige. Eine Verdachtsmeldung an die Zentralstelle FIU muss die Bank laut Paragraf 43 Geldwäschegesetz nur abgeben, wenn konkrete Tatsachen auf Geldwäsche hindeuten. Dann allerdings unabhängig vom Betrag.
Jobcenter prüft separat
Wer Leistungen vom Jobcenter bezieht, muss Bareinzahlungen dort womöglich zusätzlich erklären. Eigenes Geld, das nur wieder aufs Konto kommt, gilt dabei nicht als neues Einkommen.
EU-Bargeldobergrenze ab Juli 2027
Ab dem 10. Juli 2027 dürfen Händler EU-weit keine Barzahlungen über 10.000 Euro mehr annehmen, Privatgeschäfte bleiben erlaubt. Die Berliner Zeitung hat die neuen Regeln bereits erklärt.
Einzahlungen bei Banken sind von dieser Obergrenze ausgenommen. Die eigentliche Hürde am Schalter bleibt der Herkunftsnachweis.
Jahrgang 1967 bis 1971: Diese Unterschrift könnte Ihnen den Renten-Abschlag ersparen
„Merz ist ein Witz“: So wird der Kanzler nach CDU-Absturz im Ausland wahrgenommen

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
