
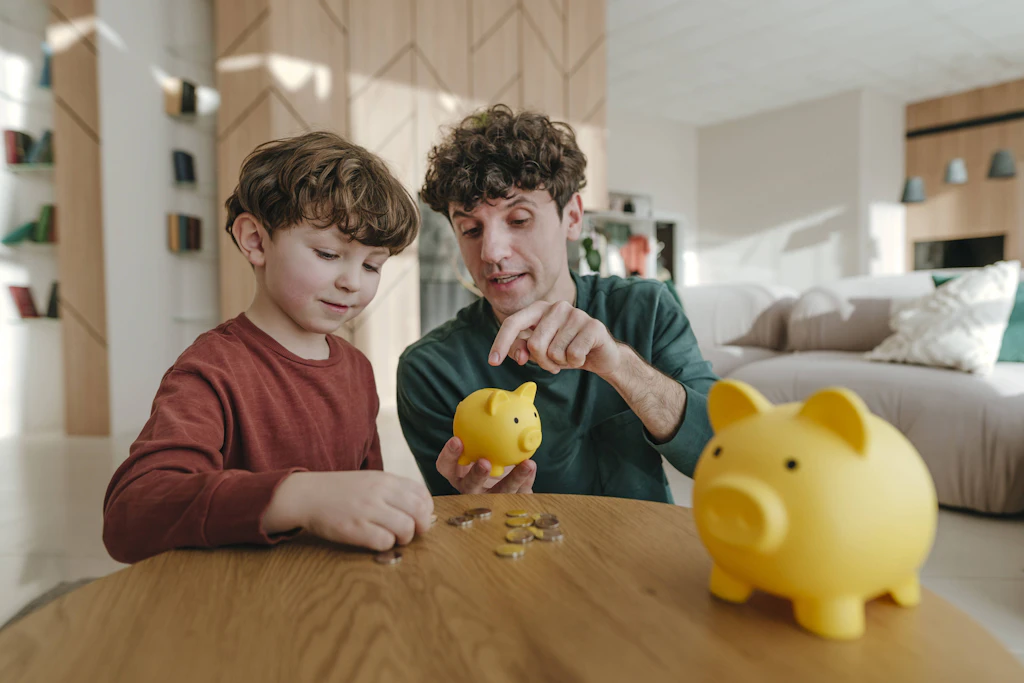
Geboren am 31. Dezember 2019: null Euro. Geboren einen Tag später: 1440 Euro vom Staat. An diesem Stichtag hängt die Frühstartrente, über die der Bundestag an diesem Freitag zum ersten Mal berät.
Der Bund will für jedes Kind ab sechs Jahren bis zur Volljährigkeit zehn Euro im Monat in ein Aktiendepot zahlen. Gelten soll das nach dem Gesetzentwurf erst ab dem Jahrgang 2020.
Frühstartrente: Diese Jahrgänge bekommen das Geld
Laut den Fragen und Antworten des Bundesfinanzministeriums startet die Förderung am 1. Januar 2027 mit den Jahrgängen 2020 und 2021. Kinder aus dem Jahrgang 2020 bekommen das Geld für 2026 rückwirkend.
Ab 2028 kommt jedes Jahr der Jahrgang hinzu, der sechs wird. Ältere Kinder schließt das Ministerium aus, damit alle Geförderten volle zwölf Jahre erhalten.
In Familien mit mehreren Kindern hält Dorothea Mohn vom Verbraucherzentrale Bundesverband das für heikel. Die Grenze könne als ungerecht empfunden werden, sagte sie dem ZDF.
Kind vor 2020 geboren: Diesen Vorteil gibt es trotzdem
Leer gehen die älteren Geschwister nicht ganz aus. Eltern dürfen auch für sie ab 2027 ein Standarddepot eröffnen, nur ohne die zehn Euro vom Staat.
Der Steuervorteil gilt dann trotzdem. Die Erträge bleiben bis zur Rente steuerfrei, besteuert wird erst bei der Auszahlung. Wer ohnehin einen Sparplan für das Kind plant, kann das ab Januar vergleichen.
1440 Euro vom Staat, verfügbar ab 65
Zwölf Jahre mal 120 Euro ergeben 1440 Euro. Mehr zahlt der Staat nicht. Laut Regierungsentwurf wird das Geld grundsätzlich nicht vor dem 65. Geburtstag ausgezahlt.
Führerschein oder Studium lassen sich damit nicht finanzieren. Eltern und Großeltern dürfen bis zu 6840 Euro im Jahr zuschießen, diese Eigenbeiträge sind flexibler entnehmbar.
Frühstartrente berechnet: Was von 53.000 Euro real bleibt
Das Finanzministerium rechnet mit sieben Prozent Rendite im Jahr. Dann wachsen die 1440 Euro bis zum 18. Geburtstag auf rund 2200 Euro und bis 65 auf gut 53.000 Euro. Unsere Nachrechnung kommt auf dasselbe Ergebnis.
Ein Kind aus dem Jahrgang 2020 wird allerdings erst 2085 65 Jahre alt. Bei zwei Prozent Inflation haben die 53.000 Euro dann die Kaufkraft von rund 16.500 Euro heute.
Stärker schlagen die Kosten zu. Der Entwurf erlaubt Anbietern bis zu ein Prozent Effektivkosten im Jahr. Bleiben netto sechs Prozent Rendite, landet das Depot bei etwa 32.000 Euro.
Der eine Prozentpunkt Gebühr kostet also rund 21.000 Euro, fast das 15-Fache der gesamten Förderung. Forscherinnen des Leibniz-Instituts SAFE kommen zu ähnlichen Größenordnungen und fordern eine konsequent billige Standardlösung.

Was Eltern jetzt tun sollten: abwarten
Einen geförderten Vertrag gibt es frühestens ab dem 1. Januar 2027. Gefördert wird nur ein zertifizierter Standarddepot-Vertrag, ein bestehendes Kinderdepot zählt nicht.
Wer jetzt ein Angebot für ein „Frühstartrente-Depot“ bekommt, kann es getrost liegen lassen. Bis zur Volljährigkeit dürfen Anbieter ohnehin keine Abschluss- und Vertriebskosten verlangen.
Für den Vertrag brauchen Eltern später die Steuer-Identifikationsnummer des Kindes. Einen eigenen Antrag oder eine Schulbescheinigung verlangt der Entwurf nicht.
Kein Vertrag? Dann springt die Bundesbank ein
Wer nichts unternimmt, verliert die Förderung nicht. Der Bund legt das Geld dann gesammelt in Aktien an, verwaltet von der Bundesbank. Für den Jahrgang 2020 beginnt diese Sammelanlage 2028.
Genau diese Verzögerung kritisiert die Verbraucherzentrale Baden-Württemberg in ihrer Stellungnahme zum Referentenentwurf. Sie will die staatliche Anlage von Anfang an als Regelfall. Sonst habe der Finanzvertrieb ein Jahr lang freie Bahn bei unsicheren Eltern.
Wie es nach Freitag weitergeht
Nach der ersten Lesung berät der Finanzausschuss, danach muss auch der Bundesrat zustimmen. Jahrgänge, Fristen und die Kostengrenze können sich bis dahin noch ändern.
Wer über den Entwurf streitet, sollte bei der Kostengrenze ansetzen. Sie entscheidet über mehr Geld als die Förderung selbst.
Jahrgang 1967 bis 1971: Diese Unterschrift könnte Ihnen den Renten-Abschlag ersparen
Wie Ostdeutschland an der Energiewende mitverdienen will

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
