
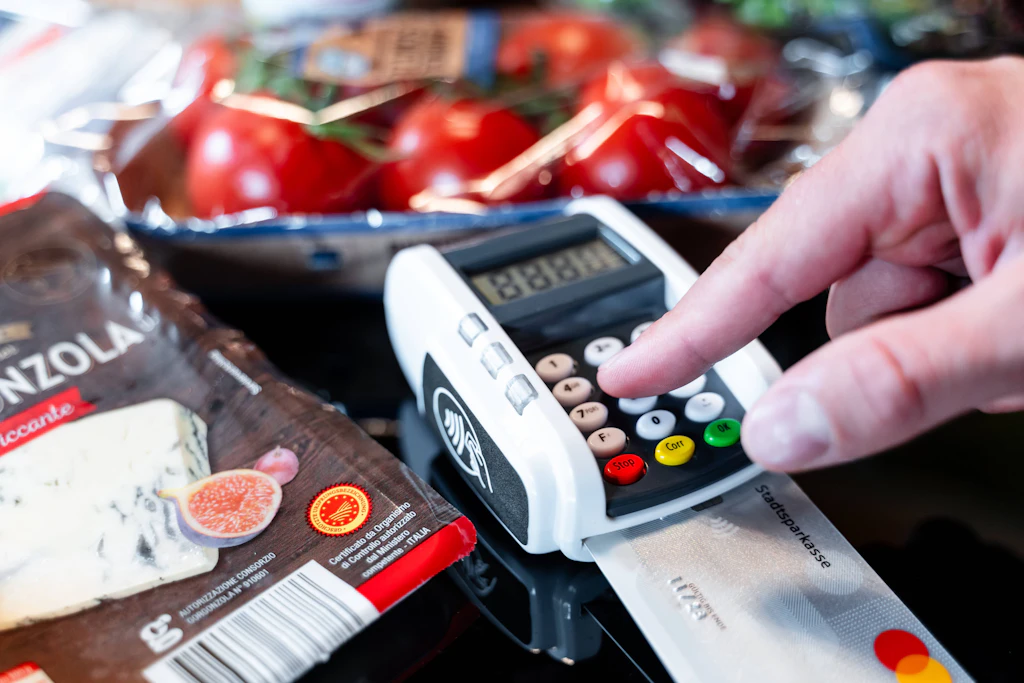
Der Wocheneinkauf liegt auf dem Band, die Karte steckt im Gerät, und auf dem Display erscheint: „Bitte unterschreiben“. Gestern wollte dasselbe Terminal im selben Laden noch die PIN.
Willkür ist das nicht. Hinter dem Wechsel stecken zwei verschiedene Bezahlverfahren, und welches davon läuft, legt der Händler fest. Bei großen Ketten fällt die Entscheidung automatisch, in Sekundenbruchteilen.
Die gute Nachricht vorweg: Wer unterschreibt, ist als Kunde nicht schlechter gestellt. In einem Punkt sogar besser.
PIN-Zahlung: Die Bank garantiert das Geld
Tippen Sie die Geheimzahl ein, läuft eine klassische Girocard-Zahlung. Das Terminal fragt bei Ihrer Bank nach, ob die PIN stimmt und das Konto gedeckt ist.
Für den Händler ist das die sichere Variante, denn die Bank garantiert die Zahlung. Dafür verlangt das Girocard-System eine Gebühr, die der Händler mit seinem Netzbetreiber aushandelt.
Unterschrift an der Kasse: Das Lastschriftverfahren ELV
Mit der Unterschrift erlauben Sie dem Händler, den Betrag von Ihrem Konto einzuziehen. Fachleute nennen das elektronisches Lastschriftverfahren, kurz ELV. Ob genug Geld auf dem Konto ist, fragt dabei niemand bei der Bank nach.
Für den Händler ist das günstiger, weil die Girocard-Gebühr wegfällt. Im Gegenzug trägt er selbst das Risiko, dass die Lastschrift platzt. Die Stiftung Warentest stuft das Verfahren deshalb als unsicher ein. Kontoverbindungen mit geplatzten Lastschriften landen häufig in einer Sperrdatei.
Manche Händler holen sich mit der Unterschrift gleich ein Dauermandat, wie Finanztip erklärt. Spätere Einkäufe zieht der Laden dann ohne neue Unterschrift ein.
Warum mal PIN, mal Unterschrift?
Bei vielen Ketten entscheidet eine automatische Risikoprüfung beim Zahlungsdienstleister. Sie gleicht die Karte mit Sperrdateien ab und berücksichtigt den Betrag. Wirkt alles unauffällig, wählt das System die günstige Lastschrift, sonst verlangt es die PIN.
Einen Anspruch auf eine bestimmte Variante haben Kunden nicht. Manche Terminals zeigen vor dem Bezahlen aber eine Auswahl, über die sich die Girocard-Zahlung mit PIN gezielt wählen lässt.
Lastschrift zurückholen: Acht Wochen Zeit
Hier spielt die Unterschrift ihren Vorteil für Kunden aus. Wie bei jeder Lastschrift können Sie bei Ihrer Bank Widerspruch einlegen und das Geld zurückbuchen lassen. Dafür haben Sie acht Wochen Zeit und müssen keinen Grund nennen, wie die ING unter Berufung auf die Verbraucherzentrale Bremen erläutert.
Gab es gar kein gültiges Mandat, etwa weil jemand Ihre Unterschrift gefälscht hat, verlängert sich die Frist auf bis zu 13 Monate. Bei einer PIN-Zahlung gibt es diesen Rückholweg nicht.
Ein Freifahrtschein ist der Widerspruch allerdings nicht. Wer die Ware behält, schuldet dem Händler das Geld weiterhin, zuzüglich der Kosten für die Rücklastschrift.


EC-Karte gestohlen: Warum 116 116 allein nicht reicht
Die Kehrseite des Verfahrens: Eine Unterschrift lässt sich fälschen. Wer seine Karte verliert, sollte sie sofort über den Sperr-Notruf 116 116 sperren lassen. Diese Sperre greift allerdings nur bei Zahlungen mit PIN, wie die Verbraucherzentrale Hamburg erklärt.
Damit Diebe nicht per Unterschrift weiter einkaufen, braucht es zusätzlich die sogenannte KUNO-Sperre. Die veranlasst die Polizei, wenn Sie den Diebstahl anzeigen, und meldet die Karte an den Handel. Nicht jeder Händler ist an das System angeschlossen. Ein regelmäßiger Blick aufs Konto bleibt deshalb Pflicht.
Kontaktlos bezahlen ohne PIN: Das 50-Euro-Limit
Wer die Karte nur ans Terminal hält, kommt bei kleinen Beträgen meist ohne PIN und ohne Unterschrift aus. Seit 2020 liegt die Grenze für die Girocard bei 50 Euro pro Einkauf, wie die Deutsche Kreditwirtschaft damals mitteilte.
Spätestens nach fünf kontaktlosen Zahlungen oder insgesamt 150 Euro verlangt das Gerät trotzdem wieder die Geheimzahl. Das schreibt die EU-Zahlungsdiensterichtlinie PSD2 vor, nicht der Laden. Wer beim Bäcker für 2,40 Euro plötzlich die PIN tippen muss, hat also vermutlich nur den Zähler voll gemacht.
Bundesbank-Messung: So schnell ist welche Zahlart
Die Bundesbank hat an der Kasse die Stoppuhr mitlaufen lassen. Laut ihrer aktuellen Erhebung liegen Smartphone und Smartwatch mit 14 Sekunden vorn. Bargeld braucht im Schnitt 18,7 Sekunden.
Kontaktlos mit Karte und ohne PIN sind es 15,2 Sekunden. Muss die kontaktlose Zahlung per PIN oder Unterschrift bestätigt werden, steigt der Wert auf 23,3 Sekunden. Am längsten dauert es mit eingesteckter Karte: 25,7 Sekunden.
Ältere Zahlen, nach denen eine Unterschrift mehr als eine halbe Minute kostet, stammen aus einer Bundesbank-Studie von 2017. Damals spielte kontaktloses Bezahlen kaum eine Rolle.
Kartenzahlung: Aufschlag verboten, Pflicht geplant
Einen Zuschlag für die Kartenzahlung darf kein Laden verlangen, das verbietet seit 2018 Paragraf 270a BGB. Einen Mindestbetrag für die Karte darf er dagegen festlegen.
Ob Sie bald überall mit Karte zahlen können, ist offen. Bundesfinanzminister Lars Klingbeil (SPD) will Händler und Gastronomen verpflichten, neben Bargeld mindestens eine digitale Zahlungsart anzubieten, wie die Berliner Zeitung bereits berichtete. Beschlossen ist das noch nicht, die Pflicht soll frühestens 2027 greifen.

Tochter von Collien Fernandes erzwingt Unterlassungserklärung gegen Mutter
„Super“-El-Niño: Pazifik erstmals über 30 Grad – was das für unseren Winter bedeutet

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
