Dies ist ein Open-Source-Beitrag. Die Berliner Zeitung und die Ostdeutsche Allgemeine geben allen Interessierten die Möglichkeit, Texte mit inhaltlicher Relevanz und professionellen Qualitätsstandards anzubieten.
Was wäre, wenn der angebliche „wirtschaftliche Niedergang“ Europas nicht die Ursachen hätte, die ihm üblicherweise zugeschrieben werden? Im Juni 2026 geht SpaceX mit einer Bewertung von 1800 Milliarden US-Dollar an die Börse, obwohl das Unternehmen Verluste schreibt. Elon Musk wird damit zum ersten Billionär der Welt. Im Herbst werden die Börsengänge von OpenAI und Anthropic mit einem Volumen von jeweils über 1000 Milliarden Dollar erwartet. Parallel dazu finanzieren die USA im Iran einen Krieg, der bis zu eine Milliarde Dollar pro Tag kostet, und haben gerade die Grenze von 40.000 Milliarden Dollar Schulden überschritten. Unterdessen wird in Deutschland der Mittelstand weiterhin von amerikanischen Fonds aufgekauft: Im Jahr 2025 wurden in der DACH-Region (Deutschland, Österreich, Schweiz) mehr als 550 Unternehmen für 88 Milliarden Euro verkauft.
Auch große Unternehmen blieben davon nicht verschont: Die Software AG wurde von US-Fonds aufgekauft und zerschlagen. Das Familienunternehmen EBM-Papst wurde wiederum vom US-Unternehmen Madison Air übernommen. Gleichzeitig wird es in den Großstädten wie Berlin oder München immer schwieriger, eine Wohnung zu finden: Ohne Erbschaft wird es zukünftig für junge Berufstätige nahezu unmöglich sein, Wohneigentum zu erwerben.
All diese unterschiedlichen Faktoren hängen miteinander zusammen. Trotz vielfältiger Ursachen haben sie eine gemeinsame Quelle: den Dollar. Oder besser gesagt: das, was die USA derzeit damit anstellen und der ganzen Welt aufzwingen – auf die Gefahr hin, sie in eine Spirale der fortschreitenden Verarmung zu stürzen. Es folgt eine Chronik des Raubzugs des Jahrhunderts – und Ansätze, wie wir uns dagegen wehren könnten.
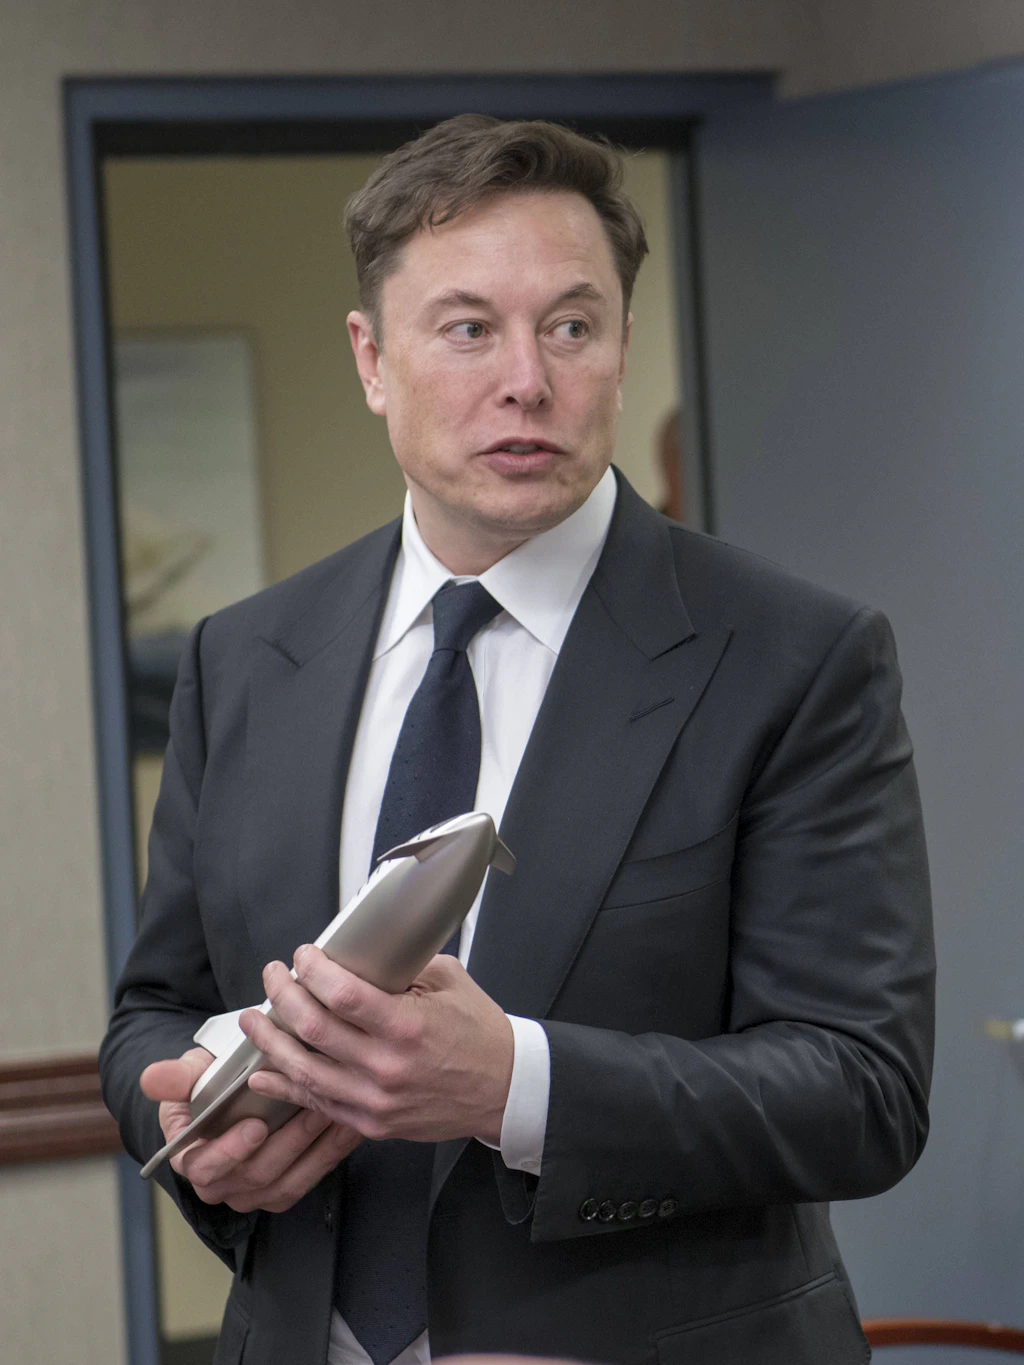
Kann dieser Mann tatsächlich den Gegenwert aller existierenden Dollar besitzen? Elon Musk mit Modell-Rakete im Jahr 2019
© Space Force/U.S. Navy/Imago

Ein Geldzufluss, wie es ihn noch nie gegeben hat
Schon vor SpaceX gab Tesla Anlass zu Fragen: Anfang des Jahres verkündete Musk, dass seine Aktionäre ihm eine Vergütung in Höhe von 1000 Milliarden Dollar versprochen haben, sollte es ihm gelingen, den Marktwert von Tesla zu verfünffachen. Angesichts der enttäuschenden Ergebnisse und der rückläufigen Prognosen des Unternehmens, das vom chinesischen Konkurrenten BYD überholt wurde, wirft diese Vergütung Fragen auf. Wie ist das überhaupt möglich? Im Jahr 2000 waren weltweit insgesamt 1000 Milliarden Dollar im Umlauf. Kann Musk tatsächlich den Gegenwert aller existierenden Dollar bekommen? Oder hat sich die Gesamtmenge der Dollar selbst mehr als verzehnfacht?
Seit dem Jahr 2000 beträgt das weltweite Wachstum im Durchschnitt nur drei Prozent pro Jahr. A priori hätte man nicht viel zusätzliches Geld gebraucht. Doch während bis 2008 der Gesamtbestand an Dollar genauso schnell wuchs wie die Wirtschaft, ist er seitdem explodiert: Insgesamt hat sich die Geldbasis versechsfacht, und die Geldmenge M1 (d. h. sofort verfügbares Geld auf Bankkonten) hat sich zwischen 2008 und 2025 mehr als verzehnfacht, von 1600 auf 21.000 Milliarden Dollar.
Dies ist eines der grundlegendsten Ereignisse des 21. Jahrhunderts. Die gesamte Wirtschaft erlebte einen Geldzufluss, wie ihn die Geschichte noch nie gesehen hat – was normalerweise zu einer Hyperinflation und zum Zusammenbruch des Systems führt. Denn normalerweise sollte das Geld, das von Banken und insbesondere den Zentralbanken geschöpft wird, auch ungefähr der Wachstumsrate der Wirtschaft entsprechen. Dennoch haben die Medien kaum darüber berichtet.
Warum? Weil diese Revolution nur sehr wenig sichtbare Inflation hervorgerufen hat. Während eine solche Geldschöpfung eigentlich die weltweiten Preise verzehnfachen und den Zusammenbruch des Dollars hätte auslösen müssen, blieb die Inflation bis 2022 unter Kontrolle – ja, sie lag sogar nahezu bei Null. Wie ist das möglich?
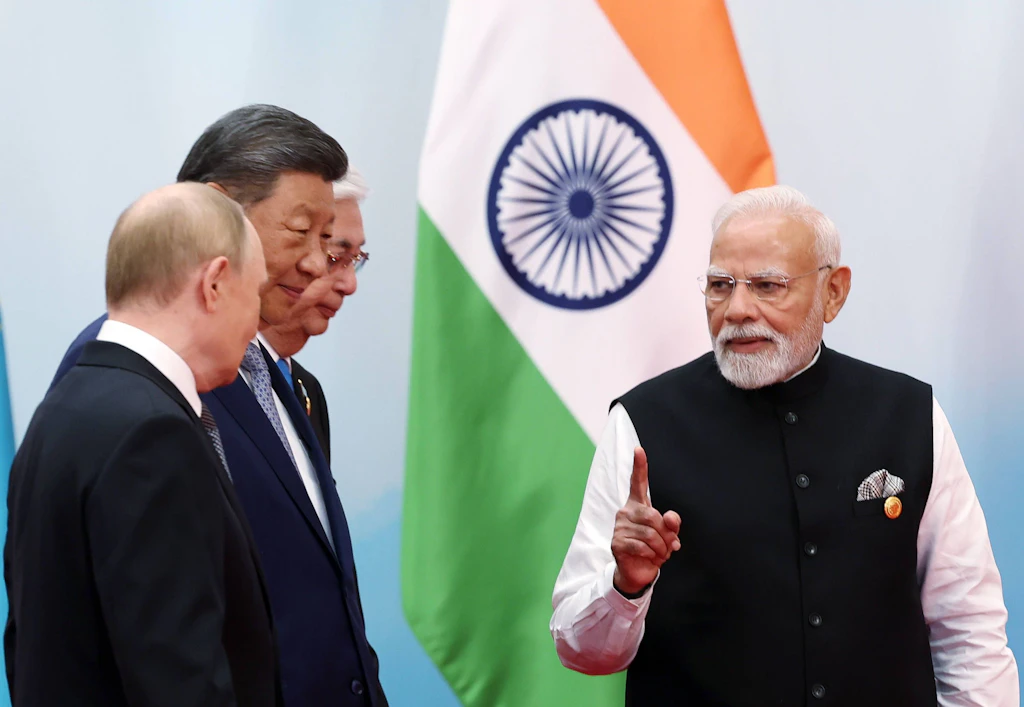
De-Dollarisierung der Brics: Der Kampf gegen den US-Dollar geht in die nächste Runde
Rückblick auf Bretton Woods
Der eigentliche Bruch erfolgte im Jahr 2010. Um ihn zu verstehen, muss man auf die Bretton-Woods-Abkommen zurückblicken: Im Jahr 1944 gingen die USA als absolute Sieger aus dem Krieg in der westlichen Welt hervor und setzten ihr Finanzsystem auf der ganzen Welt durch. Von nun an war der Dollar die Referenzwährung – die einzige, die in Gold konvertierbar war.
Dies war die Krönung der absoluten Macht des Dollars – aber auch eine unüberwindbare Grenze für die Vereinigten Staaten: die Unmöglichkeit, mehr Dollar zu schaffen, als sie an Gold besaßen, da sonst der Wert des Dollars gesunken wäre. Doch das Land sah sich mit kolossalen Ausgaben konfrontiert, insbesondere infolge der Weltraumeroberung und des Vietnamkriegs. Bald reichten die Dollarreserven nicht mehr aus: Es mussten mehr Dollar geschaffen werden.
1971 hob der damalige US-Präsident Richard Milhous Nixon einseitig die Goldkonvertibilität des Dollars auf. Der Dollar blieb der absolute Maßstab, war aber an nichts mehr gebunden – die Vereinigten Staaten konnten fortan so viele Dollar schaffen, wie sie wollten. Allerdings stießen sie auf dasselbe Problem wie alle Fürsten seit der Antike, die sich durch das Drucken von Geld bereichern wollten: das Risiko eines Wertverfalls ihrer Währung.
Die gefundene Lösung ist ein geniales Meisterwerk: der „Petrodollar“. Als die Golfmonarchien 1973 beschlossen, ihre Ölkonzerne zu verstaatlichen, griffen die Vereinigten Staaten nicht militärisch ein, um sie daran zu hindern. Im Gegenteil, sie ließen sie gewähren. Unter einer Bedingung: dass dieses Öl nur in Dollar und in keiner anderen Währung verkauft werden durfte. Diese Klausel legten sie anschließend für alle strategischen Rohstoffe fest.
Normalerweise beruhen die Stärke und der Wert einer Währung auf dem Umfang der Exporte des jeweiligen Landes. Um japanische Autos zu kaufen, muss man zunächst Yen kaufen, was den Kurs in die Höhe treibt. Der geniale Schachzug der USA war folgender: Alle Länder, die Öl kaufen wollten, mussten zunächst Dollar kaufen, um das Öl damit zu erwerben. Wenn Frankreich Öl kaufen will, kann es dieses nicht in Euro bezahlen. Mit anderen Worten: Jedes Mal, wenn weltweit Öl verkauft wird, ist es gewissermaßen so, als würden die USA es produzieren. Dies garantiert eine kontinuierliche Nachfrage nach Dollar, trotz des Wertverlusts der Währung aufgrund der übermäßigen Geldschöpfung.
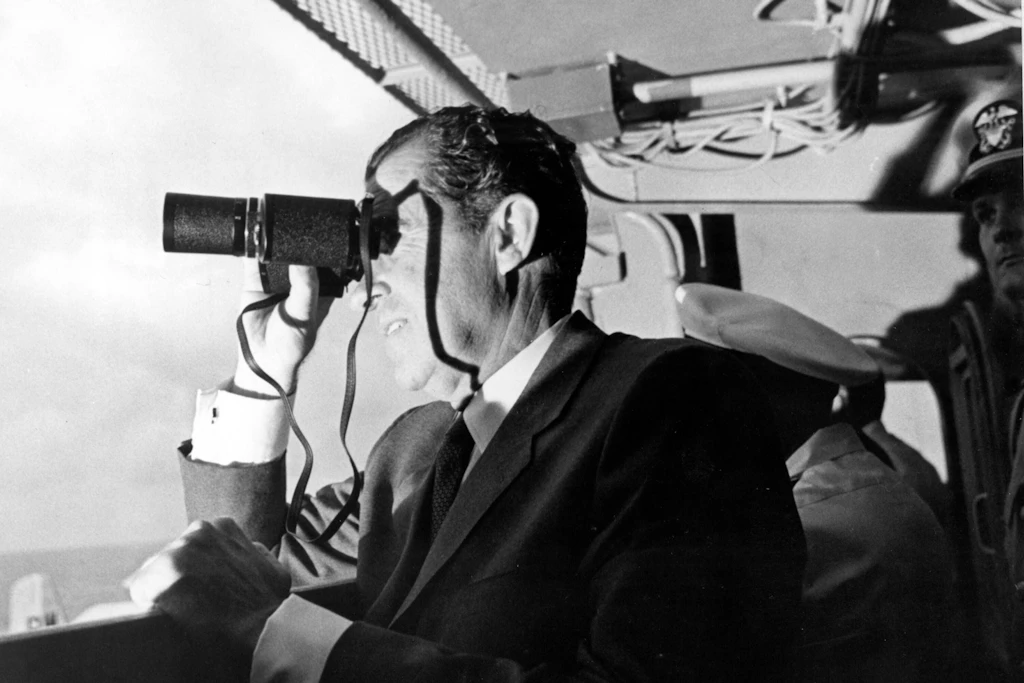
In gewisser Weise ein Mann mit Weitsicht: Richard Milhous Nixon
© piemacs/Imago
Die Jagd auf Abweichler
Könnte man sich einfach weigern, den Dollar zu verwenden? Sich mit dem produzierenden Land einigen, dass es den Euro statt des Dollars akzeptiert? Es sind keine wirtschaftlichen, sondern politische Gründe, die selbst die Wagemutigsten davon abhalten, dies zu tun. Denn das Petrodollar-System hat zwei Seiten: Nicht nur müssen die ölproduzierenden Länder ihr Öl in Dollar verkaufen, sondern sie reinvestieren diese Dollar auch in den Vereinigten Staaten, insbesondere in US-Staatsanleihen. Dies hilft den USA dabei, die stärkste Armee der Welt mit 900 Milliarden Dollar pro Jahr zu finanzieren. Eine Armee, mit der es der Unerschrockene zu tun bekommen könnte, der es wagt, gegen das Grundgesetz zu verstoßen, auf dem die Währung des Imperiums beruht.
Our dollar, your problem.
John Connally, Finanzminister unter US-Präsident Nixon
Die Geschichte hat schon einige davon gesehen: Saddam Hussein kündigte im November 2000 an, sein Öl in Euro verkaufen zu wollen. Die USA hatten zahlreiche andere Gründe, im Irak einzugreifen und Saddam Hussein zu töten, aber dies brach ihm das Genick. Auch andere Staatschefs, die ihr Öl in einer anderen Währung verkaufen wollten – Muammar al-Gaddafi im Jahr 2010, Hugo Chávez und zuletzt sein Nachfolger Nicolás Maduro, der angekündigt hatte, es für Yuan an China verkaufen zu wollen –, haben dies ebenfalls nicht geschafft. Wie Jamie Dimon, CEO von JPMorgan, treffend zusammenfasst: „Der Dollar würde seinen Status verlieren, wenn wir nicht die mächtigste Armee hätten.“ Ob zum Guten oder zum Schlechten, freiwillig oder gezwungenermaßen – jedes Land muss den Dollar nutzen, ganz gleich, welche Folgen dies für dieses Land hat. Wie John Connally, Finanzminister unter Richard Nixon, sagen würde: „Our dollar, your problem.“
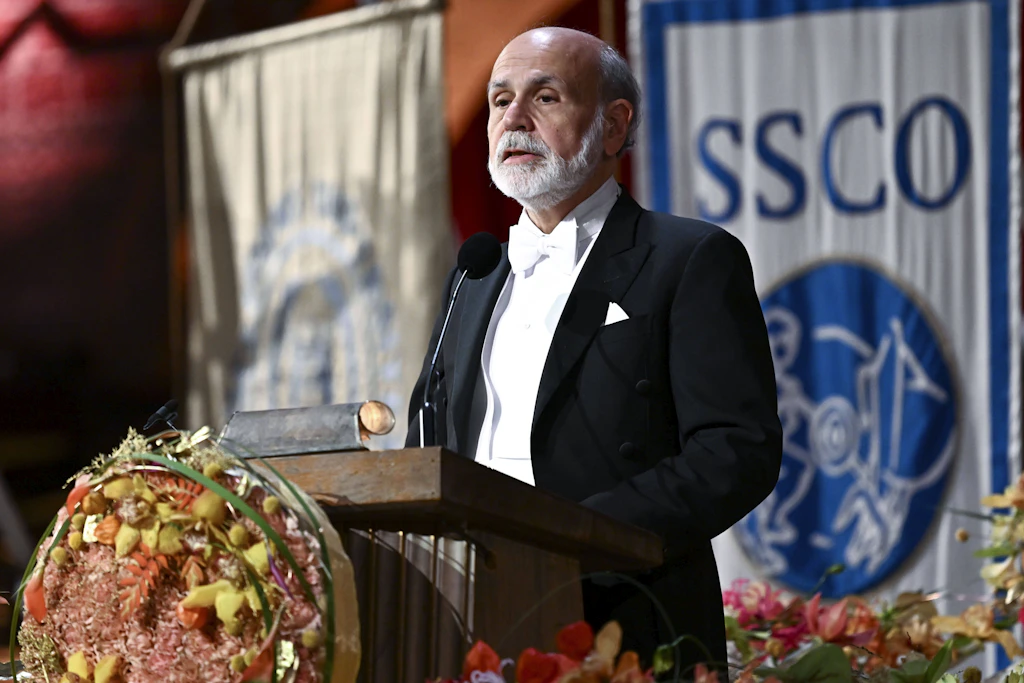
Ein Architekt des Systems: Ben Bernanke bei seiner Rede anlässlich seiner Auszeichnung mit dem Nobelpreis für Wirtschaftswissenschaften im Jahr 2022
© Jonas Ekströmer/TT/Imago
Die Privatisierung der Währung
Aber warum gibt es keine Inflation? Und vor allem: Warum ist die geschaffene Geldmenge erst in jüngster Zeit explodiert? Der erste Bruch ereignete sich im Jahr 2010. Im Jahr 2008, nach der großen Subprime-Krise, verabschiedeten die Vereinigten Staaten ein Rettungspaket in Höhe von 700 Milliarden Dollar zur Rekapitalisierung des Finanzsystems, ohne dass dieses Geld direkt in die Realwirtschaft floss. Eine Entscheidung, die zwar kritisiert, aber in Krisenzeiten als Notfallmaßnahme dargestellt wurde. Damit hätte es eigentlich enden sollen.
Doch im Jahr 2010 sah Ben Bernanke, der Vorsitzende des Zentralbankensystems der USA (Federal Reserve System, kurz: Fed), dass der Aufschwung ausblieb. Er traf eine Entscheidung, die die weltweite Währungsordnung verändern sollte: Was wäre, wenn man die Schaffung zusätzlicher hunderter von Milliarden Dollar nicht nur in Krisenzeiten, sondern jedes Jahr ausführen würde? Und was wäre, wenn man dieses Geld nicht an möglichst viele Menschen in der Wirtschaft verteilen würde – was Inflation auslösen würde –, sondern wie schon 2008 nur an sehr wenige Personen vergeben würde?
Genau das geschah mit den aufeinanderfolgenden Programmen der quantitativen Lockerung. Trotz des Widerstands bedeutender Persönlichkeiten, darunter Thomas Hoenig innerhalb der Federal Reserve, wurde das so beschlossen. Von nun an und für fünfzehn Jahre würde die Fed jedes Jahr beträchtliche Geldmengen drucken, die sich in den Bilanzen einiger weniger Banken und Fonds konzentrierten. Das Geld blieb also größtenteils an der Spitze gebunden.
Warum soll man Kredite an die breite Masse vergeben und tausende von Anträgen auf Wohnungsbau- oder Studiendarlehen prüfen, wenn man sich bereichern kann, indem man nur einigen wenigen Milliardären Kredite gewährt? Das ist der Trick, mit dem Inflation vermieden wird: Die Mehrheit bekommt nichts mehr von dem geschaffenen Geld zu sehen. Vom Tauschmittel und Instrument der makroökonomischen Stabilisierung wurde der Dollar in ein aggressives Werkzeug zur weltweiten Vermögensabschöpfung verwandelt.
Der Mechanismus ist einfach: Die Fed pumpt Liquidität in die Bilanzen von etwa zwanzig Banken und Finanzinstituten, den sogenannten „Primary Dealern“. Anstatt sie in den Markt fließen zu lassen, konzentrieren diese sie auf einige wenige Börsenwerte und Partnerfonds. Über Indexfonds fließt eine überwältigende Mehrheit dieses geschaffenen Geldes automatisch zu den „großen Sieben“ (Tesla, Apple, Microsoft usw.), deren Börsenwert im Vergleich zu ihren Konkurrenten allein durch den Effekt der wachsenden Gesamtmenge des investierten Geldes überwältigend ansteigt. Die Aktionäre dieser Unternehmen können ihrerseits diese Geldsummen bei den Banken wieder als Kredit aufnehmen, da der Wert ihres Vermögens in die Höhe geschossen ist. Auf diese Weise konnte Musk zum Beispiel Twitter aufkaufen.
Die automatische Bereicherung
Von einem System, das der Kaufkraft der Amerikaner zugutekam, hat sich der Dollar in einen „privaten monetären Keynesianismus“ verwandelt: Er bleibt in den Taschen der Spitzenklasse stecken und ist nur für wenige bestimmt. Der Architekt des Systems und Chef der Fed, Ben Bernanke, wurde für seine treuen Dienste reich belohnt: Nach seinem Ausscheiden aus der Zentralbank im Jahr 2014 wurde er von Citadel, dem größten Hedgefonds der Welt und großen Profiteur der Fed-Politik, eingestellt, bevor er 2022 auch noch den Nobelpreis für Wirtschaftswissenschaften erhielt. Es ist immer einfach, etwas zu analysieren, wenn man zu dessen Erfindern gehört.
Und die nachfolgenden Gouverneure? Sie hatten keine andere Wahl, als denselben Kurs fortzusetzen. Jerome Powell, der von Donald Trump angegriffen wurde, war ein Gegner Bernankes und versuchte nach seiner Ernennung an der Fed, das System ein wenig zu sanieren, indem er einen Teil des von Bernanke geschaffenen Geldes aus dem Verkehr zog – daher der leichte Rückgang der Geldmenge im Jahr 2019. Plötzlich standen rund hundert Hedgefonds kurz vor dem Bankrott, und im September 2019 drohte der Interbankenmarkt erneut zusammenzubrechen. Unter größter Diskretion hätte sich die Krise von 2008 im Jahr 2019 beinahe wiederholt. Noch am selben Abend machte Powell einen Rückzieher.
Die beiden Inflationen
Eine Frage bleibt offen: Warum ist die Inflation so gering? Tatsächlich gibt es zwei Inflationsarten: die der Massenkonsumgüter und die der Vermögenswerte. Früher informierte die Fed über beide Inflationsarten. Seit der Entscheidung, die Währungsreserven zu verzehnfachen, ist die Vermögensinflation nach und nach aus dem Blickfeld geraten: Nur noch die Inflation bei den Konsumgütern des täglichen Bedarfs, der Verbraucherpreisindex (CPI), wird nun öffentlich bekannt gegeben. Der Kern des Kunstgriffs ist: Wenn der riesige amerikanische Fonds Blackrock hunderte von Milliarden bekommt, erhöht das nicht den Tomatenpreis. Denn Blackrock kauft lieber Vermögenswerte, wie Unternehmen, Grundstücke oder Immobilien. Die Güter, die eine übermäßige Inflation erfahren, sind also nicht Verbrauchsgüter wie Tomaten, sondern diejenigen Vermögenswerte, die den Präferenzen der Fondsmanager und Banken entsprechen, die das neue Geld abschöpfen.
Daher rührt der explosionsartige Anstieg der Bewertungen von Tech-Unternehmen, einiger großer Unternehmen des S&P (des Börsenindex der 500 größten börsennotierten Unternehmen in den USA) oder von Luxusimmobilien in Europa. Würde man weiterhin die Inflation der Tech-Werte des S&P oder der Preise für Luxusimmobilien veröffentlichen, könnte man schnell die Frage beantworten, die sich Ökonomen während des gesamten Jahrzehnts der 2010er-Jahre gestellt haben: Wie kann so viel Geld geschaffen werden, ohne dass es zu einer sichtbaren Inflation kommt?
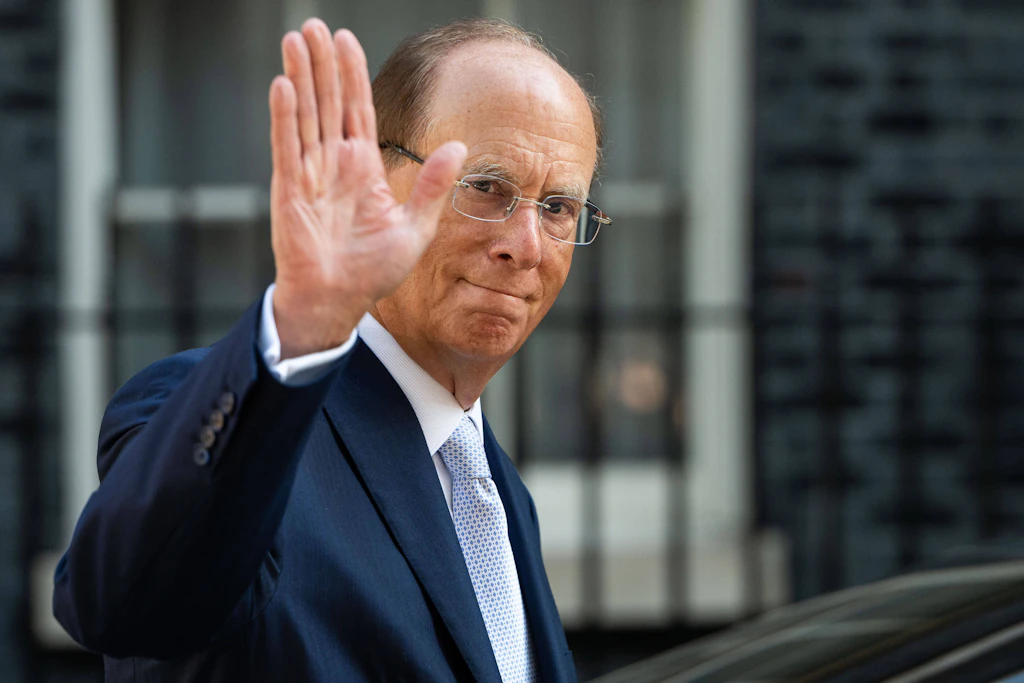
Seit 1998 ist er CEO von Blackrock und damit einer der mächtigsten Männer der Welt: Larry Fink
© Thomas Krych/Imago
Eine schleichende Enteignung
Was sind die Folgen für Deutschland oder Frankreich? Für jeden Einzelnen von uns? Die erste Antwort liegt auf der Hand: Diejenigen, die all dieses neue Geld abschöpfen, können sich die Welt kaufen. So erwerben die mit Kapital überfluteten US-Fonds ein französisches und ein deutsches Unternehmen nach dem anderen, unabhängig davon, ob diese an der Börse notiert sind oder nicht. Innerhalb von zwanzig Jahren ist Blackrock zum größten Aktionär des CAC 40 und des DAX 40 geworden. Mittlerweile befinden sich mehr als 50 Prozent dieser beiden Indizes im Besitz ausländischer Aktionäre, allen voran US-Fonds.
Jedes Jahr gehen strategische Vermögenswerte, wichtige Infrastrukturen und hunderte von familiengeführten Mittelstandsunternehmen in US-amerikanische Hände über. Wobei nur wenige französische und europäische Fonds in der Lage sind, damit zu konkurrieren, denn „ihnen fehlt eine Null“, wie die französische Wirtschaftszeitung Les Échos titelte.
Natürlich verfügen die Vereinigten Staaten aus vielfältigen Gründen, darunter auch die Pensionsfonds, über mehr Kapital. Aber es ist nicht dieses Geld, das beispielsweise in Künstliche Intelligenz investiert wird, wo jedes Jahr 200 Milliarden verlustreich verbrannt werden: Es ist das Geld aus der „Gelddruckmaschine“ der Fed, das noch immer an der Spitze in Geldmarktfonds gebunden ist und nach und nach in sich bietende Gelegenheiten fließt.
Die tatsächlichen Auswirkungen dieser Inflation stehen vielleicht noch bevor – in Form einer allgemeinen Verarmung und einer allmählichen Enteignung. Die Konzentration des Geldes ist so groß, dass sich Arbeit – abgesehen von Berufen im Dienste dieser Kapitalpools und ihrer Investitionsgeschäfte wie Investmentbanker, Wirtschaftsanwälte und Strategieberater – kaum noch lohnt. Wenn sich dieser Trend fortsetzt, werden alle westlichen Länder langfristig zu Ländern verarmter Arbeitnehmer und Mieter werden, die von denen abhängig sind, die über genügend Liquidität verfügen, um sich die Welt zu kaufen.
Philosophen, Punks und Pisa-Studien: Die Symphonie der Bildung
Aktie oder Option: Ist Elon Musks SpaceX wirklich 1,75 Billionen Dollar wert?
Wie kann man dem begegnen?
Was also tun? Zunächst einmal den Fatalismus hinter sich lassen. Europa hat natürlich zahlreiche verfehlte Reformen hinter sich, von Fehlern in der Energiepolitik über Unterinvestitionen in die Infrastruktur bis hin zu verpassten Wendepunkten im Technologiebereich. All das ist real. Aber nichts davon erklärt das Ausmaß des Rückstands.
Wenn Mercedes-Benz 50 Milliarden wert ist und Tesla 1200 Milliarden, also 25-mal so viel, wäre es für Tesla fast ein Nicht-Ereignis, Mercedes-Benz zu schlucken. Genauso wie bei der Bank JPMorgan, die 1000 Milliarden wert ist, im Vergleich zur Commerzbank mit 40 Milliarden. Vor 30 Jahren waren JPMorgan und die Commerzbank etwa gleich viel wert. Das US-Unternehmen Nvidia allein ist so viel wert wie alle Unternehmen des französischen Aktienindex CAC 40 und des deutschen Aktienindex DAX 40 zusammen. Ein Teil der Erklärung ist wirtschaftlicher Natur, ein großer Teil aber rein monetär. Doch die Auswirkungen sind real: Angesichts solcher Kapitalbeträge werden sich die Übernahmen unserer Unternehmen vervielfachen.
Die Vereinigten Staaten verfügen mittlerweile über ein perfekt eingespieltes System, um die Welt aufzukaufen und sich trotz einer Verschuldung von über 40.000 Milliarden weiter zu finanzieren. Sie werden nicht nur nicht aufhören, sondern sind sogar bereit, die Schleusen noch weiter zu öffnen.
Sie mobilisieren hunderte von Milliarden, um den Wettlauf um die KI zu finanzieren, und verfügen dabei über die bemerkenswerte Fähigkeit, dieses neue Geld schnell in industrielle und technologische Vorherrschaft „umzuwandeln“, bevor sie die Konsequenzen zu spüren bekommen. Denn im wirtschaftlichen Wettlauf zählt Geschwindigkeit. Natürlich wäre es besser, vorhandene Ersparnisse zur Finanzierung von Innovationen zu mobilisieren. Doch das braucht seine Zeit und hängt vom guten Willen der Sparer ab. Die Vereinigten Staaten haben das Spiel verzerrt: Durch ihre Geldschöpfung gehen sie das Risiko ein, ihre eigene Währung zu schwächen und die eigene Bevölkerung verarmen zu lassen, doch dies verschafft ihnen eine riesige Investitionskraft und die Möglichkeit zum Aufkauf von Vermögenswerten – so werden sie eine erdrückende Überlegenheit erlangen.
Auf dieser Ebene könnte der europäische Sparreflex die Eleganz eines Verlierers sein. In einem technologischen Wettlauf, in dem derjenige, der seine Chipfabriken und Rechenzentren zwei Jahre früher baut und den Weltmarkt für ein Jahrzehnt an sich reißt, sind zwei Jahre Vorsprung mehr wert als finanzielle Tugend.
Wir müssen uns also bewusst sein, dass das Spiel ungleich ist, und anfangen, uns zu verteidigen – indem wir zunächst aufhören, unsere Unternehmen so leicht zum Verkauf anzubieten. Dann müssten wir Kapitalreserven schaffen, um einen großen Staatsfonds zu gründen. Dieser kann in unsere Unternehmen investieren, um deren Aktionärsstruktur zu stabilisieren und zu verhindern, dass sie unter amerikanische Kontrolle geraten.
Wenn wir dies jedoch tun, müssen wir uns von der Perversität des nach amerikanischem Vorbild kopierten Systems lösen: Bislang hatte die quantitative Lockerung von Mario Draghi („Whatever it takes“) auch bei uns den Effekt, dass sie im Wesentlichen die europäischen Banken bereicherte, die Staaten zu niedrigen Zinsen finanzierte und die Immobilienpreise in Europa in die Höhe trieb. Der lang erwartete Aufschwung – der Aufschwung durch echte Kredite und Investitionen – ist ausgeblieben, während Löhne und Ersparnisse aufgezehrt wurden. Je nach den Übertragungsmechanismen von neuem Geld kann das Heilmittel zum Gift werden und umgekehrt.
In Europa müssten bessere Mechanismen konzipiert werden, damit das Geld nicht länger an der Spitze blockiert bleibt und nicht nur einige wenige auf Kosten der Mehrheit bereichert. Die Banken sollten sich nicht mit kostenloser Liquidität vollsaugen dürfen, ohne Investitionen zu finanzieren. Reformen wie die Einführung des digitalen Euros könnten einen Paradigmenwechsel auslösen und es ermöglichen, direkt einzugreifen, ohne den Umweg über die Geschäftsbanken zu nehmen. Bislang wurde dies auf das absolute Minimum beschränkt und schon vor der Einführung des digitalen Euro im Keim erstickt, doch das Potenzial ist vorhanden. Vor allem aber wird es auf beiden Seiten des Rheins viel politischen Mut erfordern, um dem Königreich Dollar Kontra zu geben.
Maroun Eddé ist ein französischer Essayist und Investor. Er hat ein Diplom der Pariser École normale supérieure (ENS) in Philosophie und Wirtschaft und der Pariser École des hautes études commerciales (HEC) in Finanzen. Nach Beschäftigung in der Strategieberatung und bei Geschäftsbanken arbeitet er heute im Bereich „Private Equity“. Er hat zwei politische Bücher verfasst: „Die schuldige Erinnerung“ („La mémoire coupable“, Bouquins 2022) und „Die Zerstörung des Staates“ („La destruction de l’État“).
Übersetzung aus dem Französischen: Klaus Karwat, Autor des Buches „Schuldenfreies Geld“, Metropolis Verlag.
Das ist ein Beitrag, der im Rahmen unserer Open-Source-Initiative eingereicht wurde. Mit Open Source geben wir allen Interessierten die Möglichkeit, Texte mit inhaltlicher Relevanz und professionellen Qualitätsstandards anzubieten. Ausgewählte Beiträge werden veröffentlicht und honoriert.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
