Bärbel Bas ist zurückgetreten, Alexander Schweitzer soll ihr als Bundesarbeitsminister folgen – und die Rentenreform bleibt eine der größten Bewährungsproben für die schwarz-rote Koalition. Bas begründete ihren Rückzug vor allem mit dem Tod ihrer Stieftochter. Zugleich beklagte sie öffentliche Angriffe, auch aus den Reihen des Koalitionspartners Union.
Nun soll Alexander Schweitzer das Arbeitsministerium übernehmen. Er erbt eine Reform, bei der es um weit mehr geht als um Rentenformeln: Wer soll im Alter abgesichert sein, wer muss länger arbeiten und wer trägt die steigenden Kosten?
Große Versprechen, verschobene Entscheidungen
Im Juni legte die Alterssicherungskommission 33 Empfehlungen für einen grundlegenden Umbau der Altersvorsorge vor. Anfang Juli verständigte sich der Koalitionsausschuss darauf, sie umfassend und zügig umzusetzen. Doch inzwischen wackelt der Zeitplan: Ursprünglich sollte die Reform bis Ende 2026 vom Bundestag beschlossen werden. Nach Medienberichten rechnet Merz mittlerweile damit, dass bis Jahresende allenfalls ein Kabinettsbeschluss gelingt.
Vom Herbst 2025 ins Frühjahr 2027: Kanzler Merz vertagt Reformen erneut aufs Frühjahr
SPD-Chefin Bas wirft hin und CDU ringt um klaren Kurs: Die Chaos-Tage der Koalition dauern an
Am 9. Oktober hatte der stellvertretende Regierungssprecher Steffen Meyer noch erklärt, die Reform sei für Bundesregierung und Gesellschaft „zentral“. Man wolle „so schnell wie möglich, aber eben auch so sorgfältig wie nötig“ vorgehen. Das klingt vernünftig. Doch wenn eine Regierung monatelang eine umfassende Einigung verkündet und anschließend den Zeitplan verfehlt, muss sie erklären, woran es tatsächlich liegt: an der Komplexität der Aufgabe oder an politischen Konflikten, die sie bislang nicht lösen kann?
Peter Haan vom Deutschen Institut für Wirtschaftsforschung (DIW) bezeichnet die Vorschläge der Kommission als „einen guten Aufschlag“ und fordert, sie „umzusetzen und nicht zu verwässern“. Entscheidend sei, ob das Gesamtpaket die Finanzierung stabilisiert, ohne die Risiken auf jene abzuwälzen, die am wenigsten Spielraum haben.

Ein Maurer vor der Rentenfrage
Für Bernd, einen Maurer des Jahrgangs 1965, der seit seinem 20. Lebensjahr auf dem Bau arbeitet, ist die Rentenreform keine abstrakte Debatte. Mit 65 hätte er 45 Versicherungsjahre erreicht und könnte nach geltendem Recht abschlagsfrei in Rente gehen. Die Kommission empfiehlt jedoch, diese Möglichkeit für besonders langjährig Versicherte abzuschaffen. Zusätzlich soll der frühestmögliche Renteneintritt mit Abschlägen von 63 auf 64 Jahre steigen. Beides ist bislang nicht beschlossen.
Bei einer angenommenen Bruttorente von 2000 Euro blieben ihm bei Rentenbeginn mit 63 nach 14,4 Prozent Abschlag 1712 Euro monatlich. Mit 64 wären es nach 10,8 Prozent Abschlag 1784 Euro – 72 Euro mehr, aber immer noch 216 Euro weniger als ohne Abschläge. Für einen Menschen, der jahrzehntelang körperlich schwer gearbeitet hat, ist nicht nur entscheidend, wie hoch die Abzüge ausfallen, sondern ob er gesundheitlich überhaupt bis zur regulären Altersgrenze durchhält.
Die Kommission schlägt deshalb eine besondere Schutzrente für Menschen vor, die kurz vor dem Ruhestand aus gesundheitlichen Gründen nicht mehr in ihrem langjährig ausgeübten Beruf arbeiten können. Doch wie streng die Voraussetzungen wären, wie die Gesundheit geprüft würde und wie viele Betroffene tatsächlich geschützt wären, ist noch offen.
Höheres Rentenalter: Entlastung für die Kasse, Risiko für Beschäftigte
Die Kommission empfiehlt nicht nur Änderungen bei der vorgezogenen Rente. Sie will die reguläre Altersgrenze ab 2031 schrittweise an die Lebenserwartung koppeln. Die Logik dahinter: Wenn Menschen länger leben, sollen sie im Verhältnis mehr Jahre arbeiten. Das könnte die Rentenkasse entlasten und den Anstieg der Beiträge dämpfen.
Doch diese Rechnung hat eine soziale Schwachstelle. Die Lebenserwartung allein sagt wenig darüber aus, wie lange jemand gesund arbeiten kann. Ein Büroangestellter kann möglicherweise länger berufstätig bleiben als eine Pflegekraft oder ein Bauarbeiter. Nina Krüger, DGB-Bundesjugendsekretärin, warnt: „Viele schaffen es schon heute nicht, gesund bis 67 durchzuhalten.“ Für Menschen in körperlich belastenden Berufen sei ein höheres Rentenalter eine „Rentenkürzung durch die Hintertür“. Auch die Deutsche Rentenversicherung sieht Risiken für die Planbarkeit des Ruhestands. Wenn sich die Altersgrenzen künftig an der Lebenserwartung orientieren, könnten verlässliche Prognosen über den Renteneintritt schwieriger werden. Die Politik muss daher beantworten, wie viel Flexibilität sie schaffen will und wie viel Sicherheit sie den Versicherten dabei nimmt.
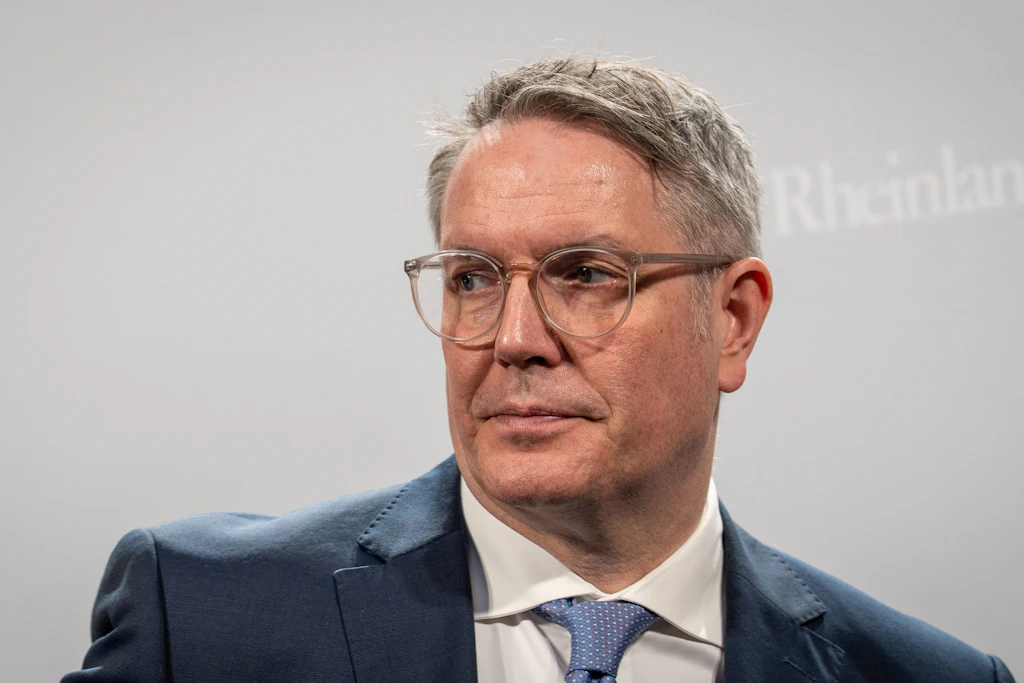
Muss nun schnell liefern: Alexander Schweitzer (SPD) dürfte es als Nachfolger von Arbeits- und Sozialministerin Bärbel Bas nicht leichter haben.
© IMAGO/Chris Emil Janssen/IMAGO/Chris Emil Janßen
Peter Haan vom DIW hält die Reform dagegen grundsätzlich für sinnvoll. Die Abschaffung der abschlagsfreien Rente für besonders langjährig Versicherte könnte die Rentenkasse nach DIW-Schätzungen um rund zehn Milliarden Euro jährlich entlasten. Haan fordert allerdings, die Reform sozial ausgewogen umzusetzen. Individuelle Gesundheitsprüfungen müssten sicherstellen, dass Menschen mit niedrigen Einkommen und körperlich belastenden Berufen nicht zusätzlich in die Altersarmut gedrängt werden.
Die zehn Milliarden Euro wären eine erhebliche Entlastung. Doch die entscheidende Gegenfrage lautet: Wie viel davon wäre tatsächlich ein Gewinn für die Gesellschaft, wenn Betroffene stattdessen länger krank arbeiten, früher arbeitslos werden oder auf andere Sozialleistungen angewiesen sind? Die Kosten könnten sich einfach verschieben, statt zu verschwinden.
Junge Generation: mehr einzahlen, später profitieren?
Für jüngere Beschäftigte sieht die Kommission eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild vor. Dafür sollen Arbeitnehmer und Arbeitgeber zusätzlich insgesamt zwei Prozent des Bruttolohns einzahlen, jeweils die Hälfte. Die Einführung soll schrittweise erfolgen. Langfristig soll die Kapitalrente die gesetzliche Altersvorsorge ergänzen und zusätzliche Leistungen ermöglichen. Ob sie tatsächlich die erhofften Erträge bringt, hängt jedoch von der konkreten Ausgestaltung und den Kapitalmärkten ab.
So müsste etwa ein Krankenpfleger mit 3500 Euro Bruttogehalt bei vollem Beitragssatz 35 Euro im Monat zusätzlich zahlen, sein Arbeitgeber ebenfalls. Bei konstantem Gehalt wären das für ihn über zehn Jahre 4200 Euro. Dafür erhält er keine Garantie auf einen bestimmten Kapitalertrag. Was passiert, wenn die Anlagen schlechter laufen als erwartet?
Krüger kritisiert, dass junge Menschen bei einem höheren Rentenalter länger einzahlen und gleichzeitig kürzer Rente beziehen könnten. Sie fordert, die Belastungen nicht einseitig auf die nächste Generation abzuwälzen. Auch die Deutsche Rentenversicherung betont, dass die gesetzliche Rente die tragende Säule der Altersvorsorge bleiben müsse. Die Chancen und Risiken einer Kapitaldeckung müssten transparent verteilt werden.
Dabei darf ein wichtiger Unterschied nicht untergehen: Das Rentenniveau von 48 Prozent ist bereits nach geltendem Recht bis 2031 abgesichert. Die Kommission empfiehlt darüber hinaus, das gesamte Versorgungsniveau aus gesetzlicher, betrieblicher und privater Altersvorsorge stärker in den Blick zu nehmen. Ihr Ziel ist eine Gesamtversorgung von mindestens 70 Prozent netto. Das ist nicht gleichbedeutend mit einer gesetzlichen Rente von 70 Prozent des letzten Einkommens. Ob die zusätzliche Kapitalrente diese Lücke verlässlich schließen kann, ist noch nicht bewiesen.
Selbstständige und Rentner: Wer gewinnt wirklich?
Auch Selbstständige sollen stärker in die gesetzliche Rentenversicherung einbezogen werden. In einem ersten Schritt betrifft das neu beginnende Selbstständige ohne anderweitige obligatorische Absicherung. Die Maßnahme könnte Versorgungslücken schließen und den Schutz bei Erwerbsminderung verbessern. Gleichzeitig entstehen zusätzliche laufende Kosten.
Für heutige Rentner ergibt sich ein anderes Bild. Sie sind von einer späteren Anhebung der Altersgrenzen nicht unmittelbar betroffen. Die bestehende Stabilisierung des Rentenniveaus bei 48 Prozent bis 2031 bleibt nach geltendem Recht bestehen. Daraus folgt allerdings nicht, dass ihre Kaufkraft dauerhaft gesichert wäre: Das Rentenniveau ist eine rechnerische Vergleichsgröße und keine Garantie, dass die individuelle Rente mit den persönlichen Lebenshaltungskosten Schritt hält.
Rentner aufgepasst: Ab 2027 ändern sich die Steuer-Regeln – eine davon kann teuer werden
Pflegekosten explodieren, weil die Politik über Jahre das System verschlimmbessert hat
Die möglichen Gewinner und Verlierer sind damit keineswegs gleichmäßig verteilt. Jüngere Beschäftigte könnten langfristig eine zusätzliche kapitalgedeckte Rente erhalten, müssen aber zunächst mehr einzahlen. Selbstständige könnten besser abgesichert werden, zugleich jedoch höhere Beiträge tragen. Ältere Beschäftigte mit langen Versicherungszeiten könnten die Möglichkeit verlieren, früher abschlagsfrei aufzuhören. Heutige Rentner behalten zunächst ihre bestehenden Ansprüche, profitieren aber nicht automatisch von allen neuen Vorschlägen.
Die Rechnung kommt trotzdem
Der Rücktritt von Bärbel Bas verschärft den Druck auf eine Koalition, die ihre Reform bereits als zentral angekündigt hat und nun einen belastbaren Gesetzentwurf liefern muss. Alexander Schweitzer wird daran zu messen sein, ob er die offenen Konflikte auflösen kann oder ob sich die Verzögerung fortsetzt.
Eine dauerhaft stabile Rente gibt es nicht zum Nulltarif. Wer Leistungen sichern will, muss sagen, wer dafür bezahlt. Wer Beiträge begrenzen will, muss Alternativen benennen. Und wer längeres Arbeiten verlangt, muss erklären, wie Menschen in körperlich belastenden Berufen diese Vorgabe erfüllen sollen. Welche Generation und welche Berufsgruppen sollen die Lasten tragen – und ist die Koalition bereit, die Verlierer ihrer Reform beim Namen zu nennen?

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
