Diese Kehrtwende kommt ohne ein Wort der Korrektur aus. In einem Nachtrag vom 14. Oktober schreibt das Bundesministerium für Arbeit und Soziales (BMAS): „Nach Kenntnis der Bundesregierung trifft es zu“, dass bei Rentenüberweisungen auf Konten in Russland Gebühren einbehalten werden. Das Ministerium nennt das „ergänzende Informationen“. In der Sache widerspricht es damit seiner eigenen Antwort von Anfang Oktober.
Worum es geht: Deutschen, die in Russland leben und ihre gesetzliche Rente auf ein Konto bei der dortigen Raiffeisenbank bekommen, fehlen seit Juni jeden Monat 200 Euro. Auf dem Weg nach Moskau läuft das Geld über die Raiffeisen Bank International (RBI) in Wien, die Konzernmutter. Sie ist als sogenannte Korrespondenzbank zwischengeschaltet, also als Vermittlerin im internationalen Zahlungsverkehr. Pro Zahlung behält sie pauschal 200 Euro ein, egal wie hoch die Rente ist. Begründet wird das mit Prüfungen auf Geldwäsche und Sanktionsumgehung.
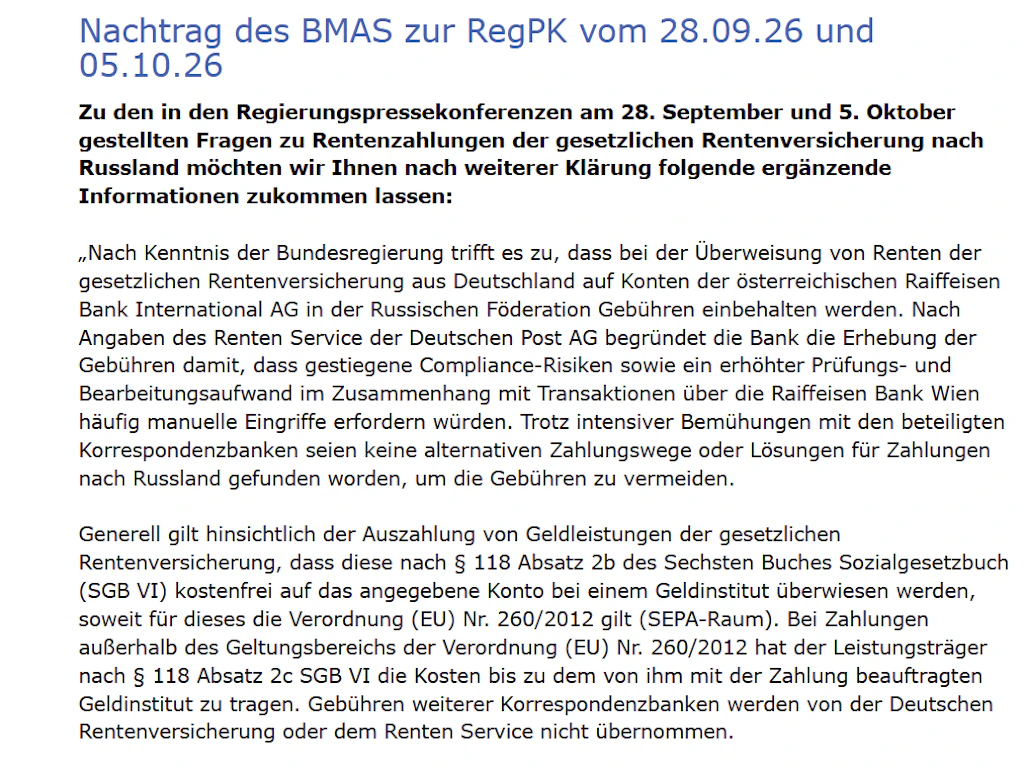
Auszug aus der Nachreichung des Arbeitsministeriums: „Nach Kenntnis der Bundesregierung trifft es zu ...“
© OAZ
Diese Zeitung hatte am 28. September in der Regierungspressekonferenz danach gefragt. Am 1. Oktober antwortete das BMAS schriftlich, es könne „die vorgetragene Behauptung nicht erklären“, da die Renten „unverändert weiter ausgezahlt“ würden. Am 5. Oktober fragte diese Zeitung nach, ob das Ministerium den Abzug bestreite oder sich nur für nicht zuständig halte. Sprecherin Katharina Schuler antwortete: „Dieser Antwort habe ich nichts hinzuzufügen.“ Gut eine Woche später hat das Ministerium nun doch etwas hinzuzufügen, und zwar „nach weiterer Klärung“.

„Intensive Bemühungen“ – seit wann?
Gerade diese Klärung wirft Fragen auf. Zum Sachverhalt stützt sich die Bundesregierung ganz auf den Renten Service der Deutschen Post, der die Renten für die Deutsche Rentenversicherung (DRV) auszahlt. Demnach seien „trotz intensiver Bemühungen“ mit den beteiligten Korrespondenzbanken keine anderen Zahlungswege gefunden worden, um die Gebühren zu vermeiden.
Wer sich intensiv bemüht, muss das Problem gekannt haben. Wie passt das zu der „Behauptung“ vom 1. Oktober? Denkbar sind drei Erklärungen. Entweder wusste das Ministerium nicht, was beim Dienstleister der Rentenversicherung vor sich ging. Oder es antwortete, ohne dort nachzufragen. Oder die Bemühungen begannen erst, als die Frage öffentlich gestellt war. Wann sie anfingen und worin sie bestanden, sagt der Nachtrag nicht.
Vor allem übergeht er einen Vorschlag der RBI selbst. Die Bank hatte dem in Moskau lebenden Journalisten und Rentner Ulrich Heyden, über dessen Fall diese Zeitung am 3. Oktober berichtet hat, etwas empfohlen: Die Zahlungen sollten mit der Spesenoption „OUR“ statt „SHA“ in Auftrag gegeben werden. Bei „SHA“ werden die Gebühren zwischengeschalteter Banken vom überwiesenen Betrag abgezogen. Bei „OUR“ trägt sie der Absender, „sodass der Empfänger den vollen Betrag erhält“.
Umsonst wäre das nicht. Zum Jahresende 2025 zählte die DRV 1115 Renten an Deutsche mit Wohnsitz in Russland. Würden alle gekürzt, ginge es um bis zu 223.000 Euro im Monat, die dann die Rentenversicherung tragen müsste. „OUR“ vermeidet die Gebühr also nicht, es verlagert sie nur. Den Rentnern bliebe der Abzug aber erspart. Genau das schließt der Nachtrag aus, ohne „OUR“ zu erwähnen: Gebühren weiterer Korrespondenzbanken übernähmen weder die DRV noch der Renten Service.
Exklusiv: 200 Euro weniger Rente für Deutsche in Russland
Welche Bank, welche Begründung?
Unscharf bleibt auch, wer die Gebühr erhebt. Der Nachtrag spricht von „Konten der österreichischen Raiffeisen Bank International AG in der Russischen Föderation“. Die Konten in Russland führt aber die russische Tochter. Die RBI in Wien vermittelt die Zahlungen nur als Korrespondenzbank. Das ist mehr als eine Formalie: Für Konten bei Banken in der EU schreibt das Rentenrecht eine kostenfreie Überweisung vor. Lägen die Konten tatsächlich bei der österreichischen RBI AG, dürfte also gar keine Gebühr anfallen.
Auffällig ist auch, was in der Begründung fehlt. Gegenüber Heyden hatte die RBI die Gebühr ausdrücklich damit erklärt, dass die EU Russland als Hochrisikoland für Geldwäsche einstuft. Im Nachtrag geht es nur noch um „gestiegene Compliance-Risiken“ und „manuelle Eingriffe“. Die EU kommt darin nicht vor. Auch die Höhe der Gebühr nennt der Nachtrag nicht. Im Schnitt bekommen Deutsche in Russland 514,05 Euro Rente. Nach dem Abzug bleiben davon gut 314 Euro, knapp 39 Prozent weniger. Frauen erhalten im Schnitt nur 336,80 Euro, ihnen fehlen fast 60 Prozent.
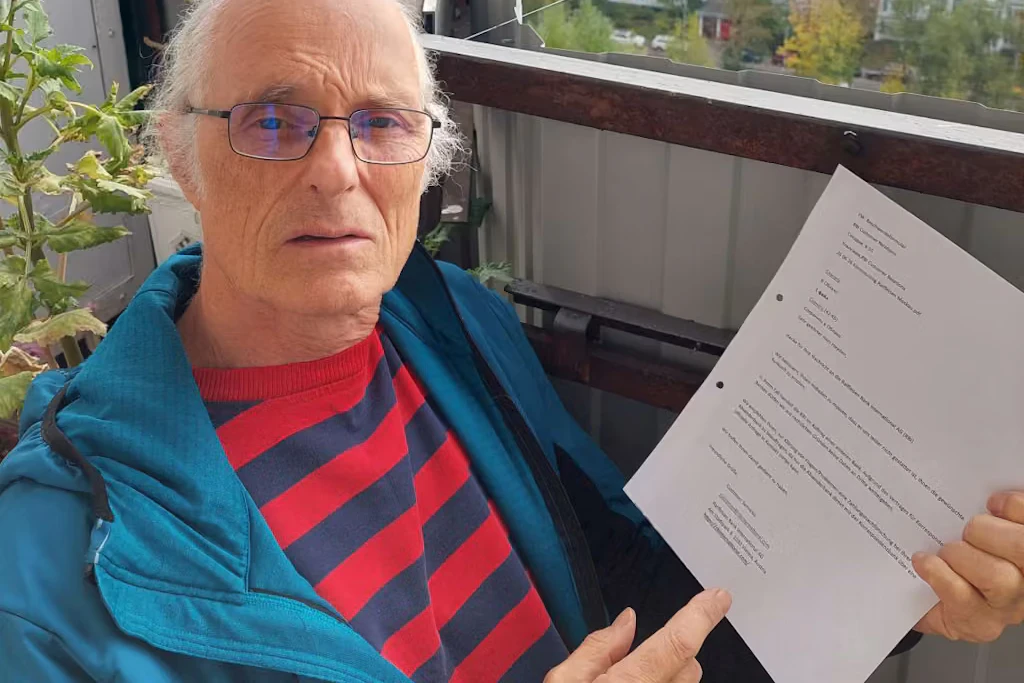
„Im Auftrag einer anderen Bank“: Mit diesem Schreiben verweigerte die Raiffeisen-Bank International Ulrich Heyden die Auskunft. Seit Juni fehlen ihm jeden Monat 200 Euro Rente.
© Ulrich Heyden
Rechtlich gedeckt, politisch unbeantwortet
Die Paragrafen, auf die sich das BMAS beruft, gibt es, und im Kern sagen sie, was das Ministerium schreibt. Seit Januar 2026 regelt Paragraf 118 des Sechsten Sozialgesetzbuchs (SGB VI) die Auszahlung von Renten selbst. Nach Absatz 2b werden Renten kostenfrei auf Konten bei Banken überwiesen, für die die europäische Sepa-Verordnung gilt. Für alle anderen Zahlungen trägt der Leistungsträger, hier also die Rentenversicherung, nach Absatz 2c die Kosten nur „bis zu dem von ihm mit der Zahlung beauftragten Geldinstitut“. Was danach anfällt, zahlen die Rentner. Neu ist das nicht. Fast wortgleich steht die Regel in Paragraf 47 des Ersten Sozialgesetzbuchs, auf den diese Zeitung bereits am 3. Oktober verwiesen hatte. Den rechtlichen Teil des Nachtrags hätte das Ministerium also schon am 1. Oktober liefern können.
Im Detail ist der Nachtrag ungenau. Er setzt den Geltungsbereich der Verordnung mit dem „Sepa-Raum“ gleich. Zu diesem gehören aber auch Staaten wie die Schweiz oder das Vereinigte Königreich, für die die Verordnung nicht gilt. Sie erfasst nur Banken in der EU und im Europäischen Wirtschaftsraum. Für den Rat, auf ein Konto in einem anderen Land auszuweichen, ist das wichtig: Einen Anspruch auf kostenfreie Überweisung gibt es nur dorthin.
Offen bleibt vor allem, welches Geldinstitut mit den Zahlungen nach Russland beauftragt ist. Bis dorthin muss die Rentenversicherung die Kosten tragen, doch der Nachtrag nennt es nicht. Immerhin hat sich der Renten Service direkt bei den Korrespondenzbanken um Lösungen bemüht. Ganz ohne Einfluss auf den Zahlungsweg ist die zahlende Stelle also offenbar nicht. Ob das Gesetz ihr verbietet, mehr Kosten zu übernehmen, etwa über eine Anweisung mit „OUR“, sagen weder der Gesetzestext noch der Nachtrag. Und ob der Gesetzgeber an eine Pauschale gedacht hat, die Rentnerinnen im Schnitt mehr als die Hälfte ihrer Rente kostet, ist keine juristische Frage, sondern eine politische.
Zwei Ministerien, eine Frage: Warum fehlen Deutschen in Russland 200 Euro Rente im Monat?
Der Rat: Ein Konto anderswo
Bleibt der Rat an die Betroffenen. Wer die Gebühren vermeiden wolle, könne sich die Rente auf ein Konto in einem anderen Land überweisen lassen, „sofern die persönlichen Voraussetzungen hierfür erfüllt sind und ein entsprechendes Konto eingerichtet werden kann“. Welche Voraussetzungen gemeint sind, erklärt der Nachtrag nicht. Einen gesetzlichen Anspruch auf ein Basiskonto haben nach dem Zahlungskontengesetz nur Verbraucher mit rechtmäßigem Aufenthalt in der EU. Wer dauerhaft in Russland lebt, dürfte diesen Anspruch nicht haben und ist auf das Entgegenkommen einer Bank angewiesen.
Wie schwer das sein kann, zeigt Heydens Fall. Die Hamburger Sparkasse kündigte ihm im März nach 36 Jahren das Konto und verwies dabei auf „EU-Sanktionen“. Sein neues Konto bei einer Onlinebank meldete er im August an. Die August-Rente ging trotzdem nach Moskau, wieder gekürzt. Dazu kommt: Das Online-Formular zur Kontoänderung verlangt die IBAN der bisherigen Bank, und russische Banken haben keine.
Ob die Betroffenen informiert wurden, beantwortet der Nachtrag nicht. Als 2022 fast 90 Prozent der Rentenzahlungen nach Russland ausfielen, bekamen die Empfänger noch einen Brief. Ein Grund dafür war damals unter anderem der Ausschluss russischer Banken aus dem Zahlungsnetz Swift. Diesmal fand sich bis Anfang Oktober nicht einmal auf der Website der DRV ein Hinweis. Dabei war der Renten Service nach eigener Darstellung längst mit dem Problem befasst.
Und das Auswärtige Amt, dessen Konsularbeamte Deutschen im Ausland laut Gesetz „Hilfe und Beistand“ leisten sollen? Sein Sprecher Josef Hinterseher war sich am 28. September sicher, „dass wir Ihnen eine Antwort nachliefern könnten“. Eine Woche später erklärte sein Kollege Martin Giese, das Amt sei für die Auszahlung von Renten nach Russland nicht zuständig. Im selben Wortwechsel sagte er: „Insofern bin ich Ihnen gar nichts schuldig.“ Was die Botschaft in Moskau den Betroffenen rät, ist bis heute offen. Das BMAS bezieht seinen Nachtrag ausdrücklich auf beide Pressekonferenzen. Vollständig ist er nicht.

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: [email protected]
